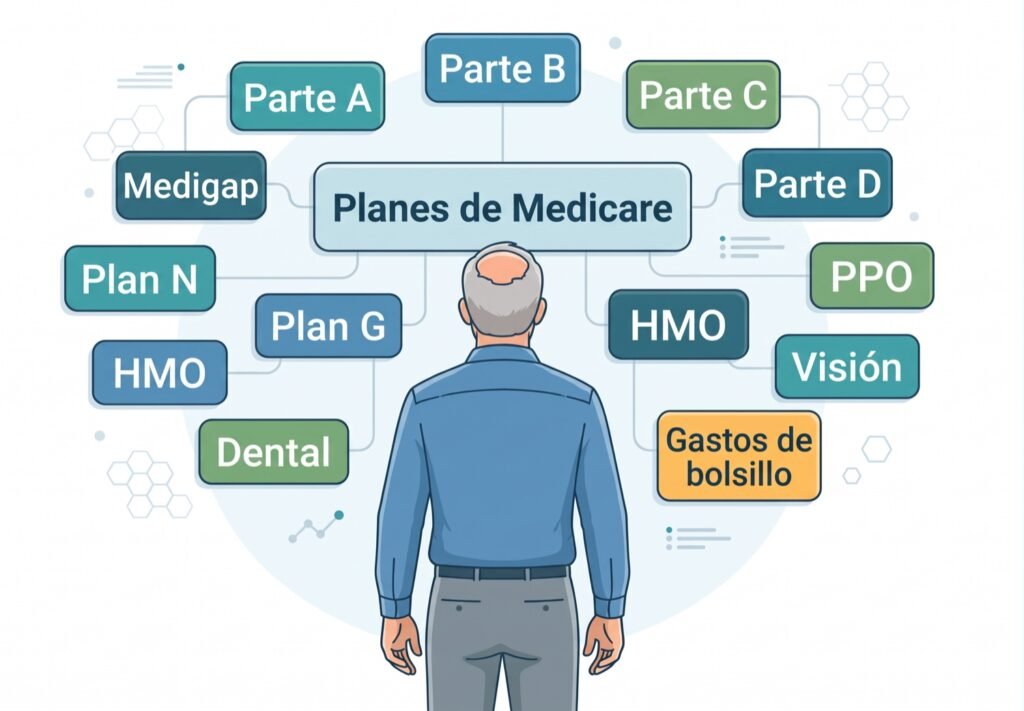
Si acaba de jubilarse, o está por hacerlo, probablemente hay una tarea en su lista que parece más complicada de lo que debería: elegir un plan de Medicare. Solo las letras, Parte A, Parte B, Parte C, Parte D, Medigap, pueden parecer un alfabeto que nunca pidió aprender (glosario en inglés). Esta guía explica en palabras sencillas cómo elegir un plan de Medicare, muestra lo que realmente cuesta cada camino, compara ejemplos reales y le indica las fechas y los pasos exactos para inscribirse, para que pueda decidir con confianza y no a ciegas.
Puntos clave
- Medicare Original son las Partes A y B; la mayoría de las personas agrega un plan de medicamentos de la Parte D y muchas veces una póliza Medigap.
- Medicare Advantage reúne la cobertura en un plan privado, normalmente con cobertura de medicamentos, una red de proveedores y un límite anual de gastos de bolsillo.
- Medicare Original por sí solo no tiene un límite anual de gastos de bolsillo, por eso muchas personas lo combinan con Medigap.
- Compare la prima más lo que podría costarle un mal año de salud, no solo la prima mensual.
Las piezas básicas: qué significan las letras
Antes de comparar nada, conviene saber qué cubre cada parte de Medicare. No hay examen, solo cuatro ideas que vale la pena recordar.
La Parte A es el seguro de hospital. Cubre las hospitalizaciones, la atención en un centro de enfermería especializada, los cuidados de hospicio y algunos servicios de salud en el hogar. La mayoría de las personas no paga prima mensual por la Parte A, porque ya la pagó con los impuestos sobre la nómina durante sus años de trabajo.
La Parte B es el seguro médico. Cubre las consultas médicas, la atención ambulatoria, las pruebas preventivas y el equipo médico duradero, como sillas de ruedas o andadores. Casi todos pagan una prima mensual por la Parte B, y esa prima muchas veces se descuenta directamente del cheque del Seguro Social.
Las Partes A y B juntas se conocen como Medicare Original. Lo administra directamente el gobierno federal y lo aceptan casi todos los médicos y hospitales del país.
La Parte C, más conocida como Medicare Advantage, es otra forma de recibir sus beneficios. En lugar de que el gobierno pague sus facturas médicas directamente, una aseguradora privada recibe un pago para administrar su atención, normalmente por medio de una red local de médicos. Esa compañía suele incluir beneficios adicionales, como atención dental, de la vista y cobertura de medicamentos.
La Parte D es la cobertura de medicamentos recetados, que venden aseguradoras privadas. Es un complemento aparte para quien elige Medicare Original, ya que Medicare Original no cubre por sí solo los medicamentos recetados. La mayoría de los planes Medicare Advantage ya incluye la cobertura de medicamentos.
Medigap, también llamado Seguro Suplementario de Medicare, es una póliza privada que ayuda a pagar los costos que deja Medicare Original, como los deducibles y el coseguro. Solo funciona junto con Medicare Original. No se puede combinar una póliza Medigap con un plan Medicare Advantage.
La gran decisión: Medicare Original o Medicare Advantage
Casi todas las decisiones sobre Medicare terminan en una sola pregunta: ¿quiere Medicare Original, normalmente con un plan de la Parte D aparte y muchas veces una póliza Medigap, o prefiere un plan Medicare Advantage que reúne todo en una sola aseguradora privada? Ningún camino es mejor para todos. Cada uno equilibra de forma distinta el costo, la flexibilidad y la previsibilidad.
Medicare Original (Partes A y B)
La mayor ventaja de Medicare Original es la libertad. Puede ver a casi cualquier médico o especialista del país sin una referencia, y su cobertura viaja con usted si pasa parte del año en otro estado. La desventaja es que Medicare Original, por sí solo, no tiene un límite anual de lo que podría pagar de su bolsillo en un mal año de salud. Por eso la mayoría de quienes eligen este camino también agrega una póliza Medigap, que limita ese riesgo al cubrir los costos restantes.
Medicare Advantage (Parte C)
Los planes Medicare Advantage son atractivos porque muchos tienen una prima mensual muy baja o incluso de $0, y suelen incluir cobertura de medicamentos y beneficios adicionales, como atención dental, de la vista y de audición, que Medicare Original no cubre. La desventaja es una red de médicos más limitada y, muchas veces, la necesidad de una referencia para ver a un especialista. Por ley, todo plan Medicare Advantage limita sus gastos de bolsillo anuales, aunque ese límite puede llegar a varios miles de dólares.
Lo que realmente cuestan estos caminos
Los números ayudan a imaginarlo mejor que los porcentajes y las reglas. Esto es lo que cuestan en primas mensuales tres caminos comunes en 2026, con cifras promedio nacionales.
| Camino | Prima mensual aproximada |
|---|---|
| Medicare Original + Parte D, sin Medigap | Alrededor de $237 |
| Medicare Original + Parte D + Medigap Plan G | Alrededor de $403 |
| Medicare Advantage con cobertura de medicamentos | Alrededor de $217 |
Estimaciones ilustrativas de 2026. Las primas reales varían según el estado, la aseguradora, los ingresos y el plan que elija.
Quien elige Medicare Original solo con un plan de medicamentos de la Parte D y sin seguro suplementario paga una prima relativamente baja, de unos $237 al mes, pero asume el riesgo de facturas grandes e imprevistas si sufre una enfermedad o lesión grave. Agregar un Medigap Plan G sube el costo mensual a unos $403, pero a cambio desaparecen casi todos los costos imprevistos, porque Medigap absorbe la mayor parte de lo que Medicare Original no cubre. Un plan Medicare Advantage, en cambio, suele quedar en unos $217 al mes en promedio, con cobertura de medicamentos incluida, porque muchos de estos planes cobran una prima muy baja o de $0. La comparación real no es solo la prima mensual: es la prima más el riesgo de lo que podría costarle un mal año.
Si elige Medicare Original: ¿necesita una póliza Medigap?
Si Medicare Original le atrae por la libertad de ver a cualquier médico, la siguiente pregunta es si agregar una póliza Medigap y, en ese caso, cuál. Los planes Medigap están estandarizados y se identifican con letras, así que un Plan G de una aseguradora cubre exactamente los mismos beneficios que un Plan G de otra, aunque el precio puede variar entre compañías.
El Plan G es una de las opciones más populares. Cubre casi todos los vacíos que deja Medicare Original, excepto el deducible anual de la Parte B, que es de $283 en 2026. Las primas del Plan G suelen estar entre $150 y $200 al mes para una persona que acaba de cumplir 65 años, aunque su cotización real dependerá de su estado y de su historial de salud al momento de solicitarlo.
El Plan N suele costar bastante menos que el Plan G, muchas veces entre $110 y $140 al mes, pero tiene copagos pequeños, a veces de hasta $20 por una consulta y $50 por una visita a la sala de emergencias. Tampoco cubre los llamados cargos en exceso, que ocurren cuando un médico no acepta como pago completo el monto aprobado por Medicare.
El Plan F era la opción más completa, porque también cubría el deducible de la Parte B, pero ya no está disponible para quienes empezaron a ser elegibles para Medicare el 1 de enero de 2020 o después. Si ya tenía el Plan F antes de esa fecha, puede conservarlo.
Si elige Medicare Advantage: qué debe revisar
Los planes Medicare Advantage no son todos iguales, y los detalles importan más que la prima.
Los planes HMO por lo general le piden elegir un médico de cabecera y obtener una referencia antes de ver a un especialista, y normalmente no cubren la atención fuera de la red, salvo en una emergencia. Suelen tener las primas más bajas.
Los planes PPO le dan más libertad para ver especialistas sin referencia y ofrecen algo de cobertura fuera de la red, normalmente a un costo mayor para usted, a cambio de una prima un poco más alta.
Los beneficios adicionales son uno de los mayores atractivos. La gran mayoría de los planes Medicare Advantage incluye ahora cobertura dental, de la vista y de audición que Medicare Original no ofrece, y muchos incluyen un beneficio de ejercicio o una asignación para artículos de salud de venta libre.
El máximo de gastos de bolsillo merece una revisión cuidadosa antes de inscribirse. Por ley, todo plan Medicare Advantage debe limitar lo que usted paga de su bolsillo cada año por los servicios cubiertos. En 2026, el tope legal para la atención dentro de la red es de unos $9,250, pero cada plan puede fijar su propio límite por debajo de esa cifra, y muchos lo hacen.
No lo olvide: la cobertura de medicamentos recetados
Aunque hoy no tome ningún medicamento, conviene pensar en la cobertura de la Parte D en cuanto sea elegible para Medicare, no más adelante cuando la necesite. Si pasa 63 días o más sin lo que se llama cobertura acreditable de medicamentos, es decir, una cobertura al menos tan buena como la de Medicare, pueden cobrarle una multa por inscripción tardía de aproximadamente el 1% de la prima promedio nacional por cada mes que estuvo sin ella. Esa multa se suma a su prima mensual y por lo general dura mientras tenga la Parte D, así que es uno de los errores más fáciles de evitar: basta con inscribirse a tiempo.
Las fechas importan: cuándo puede inscribirse o cambiar de plan
Medicare tiene períodos específicos para inscribirse y para cambiar de plan. Si se le pasa uno, puede tener que esperar meses hasta la siguiente oportunidad, o pagar una multa permanente.
1. Su Período de Inscripción Inicial dura siete meses alrededor de su cumpleaños número 65: empieza tres meses antes del mes de su cumpleaños, incluye ese mes y termina tres meses después. En este período la mayoría de las personas toma sus primeras decisiones sobre Medicare.
2. Si retrasa la Parte B porque todavía tiene una buena cobertura por medio de un empleo actual, suyo o de su cónyuge, por lo general califica para un Período de Inscripción Especial que dura mientras siga esa cobertura y hasta ocho meses después de que termine, sin multa.
3. Si retrasa la Parte B sin una cobertura de empleador que califique, la prima estándar puede aumentar de forma permanente en un 10% por cada período completo de 12 meses en que estuvo sin ella, y ese aumento se mantiene mientras tenga la Parte B.
4. Una vez inscrito, el Período de Inscripción Anual va cada año del 15 de octubre al 7 de diciembre. Es su oportunidad anual para cambiar de plan de la Parte D o pasar de Medicare Original a Medicare Advantage, o al revés. Tenga cuidado con las llamadas de estafa en esta temporada. Medicare nunca le llamará para venderle un plan ni para pedirle su número de Medicare. Nuestra guía para evitar estafas en la jubilación le muestra cómo comprobar una llamada antes de dar cualquier dato.
5. Hay un Período de Inscripción Abierta de Medicare Advantage más corto, del 1 de enero al 31 de marzo de cada año. Permite a quien ya tiene un plan Medicare Advantage cambiarse a otro, o dejarlo y volver a Medicare Original, una sola vez.
6. Si quiere una póliza Medigap, las fechas importan todavía más. Tiene un período de seis meses que empieza el mes en que cumple 65 años y está inscrito en la Parte B. Durante ese tiempo, la aseguradora debe venderle cualquier póliza Medigap que ofrezca, sin importar su salud. Si se le pasa ese período, en la mayoría de los estados las aseguradoras pueden hacerle preguntas de salud, cobrarle más o negarle la cobertura.
El Período de Inscripción Anual y el Período de Inscripción Abierta de Medicare Advantage se repiten cada año calendario.
Los pasos para inscribirse
1. Marque su Período de Inscripción Inicial en el calendario en cuanto sepa el mes en que cumple 65 años, para no perder esos siete meses.
2. Decida por qué camino empezar: Medicare Original, quizás con una póliza Medigap y un plan de la Parte D, o un plan Medicare Advantage. Ayuda anotar qué le importa más: un costo mensual más bajo con beneficios adicionales, o la máxima libertad para elegir médicos.
3. Use el buscador de planes de Medicare en medicare.gov para comparar los planes Medicare Advantage o de la Parte D disponibles en su código postal, con sus primas, redes y medicamentos cubiertos.
4. Si quiere ayuda gratuita e imparcial, comuníquese con el Programa Estatal de Asistencia para el Seguro de Salud (SHIP) de su zona. Sus consejeros no venden seguros y pueden revisar su situación sin costo.
5. Inscríbase en ssa.gov, en medicare.gov o llamando al 1-800-MEDICARE (1-800-633-4227), donde puede pedir atención en español. La inscripción en Medicare la tramita el Seguro Social, algo que sorprende a muchos jubilados nuevos.
6. Anote el Período de Inscripción Anual, del 15 de octubre al 7 de diciembre, en su calendario todos los años. Los planes cambian cada año sus costos, sus medicamentos cubiertos y sus redes, así que el plan que le quedaba perfecto el año pasado puede no ser el mejor este año.
No hay una sola respuesta correcta, solo la que se ajusta a su salud, a su presupuesto y a cuánto valora la flexibilidad frente a la previsibilidad. La buena noticia es que esta decisión rara vez es permanente. Medicare le da oportunidades regulares para revisar y cambiar de rumbo, así que el objetivo del primer día es simplemente tomar una decisión razonable e informada, no perfecta.
Más guías de Medicare en RetireNerd
- Medicare explicado: la guía completa y fácil de seguir
- Cuándo inscribirse en Medicare: fechas límite, cobertura del trabajo y multas
- ¿Cuánto cuesta Medicare? Un presupuesto mensual realista
- Medicare Original o Medicare Advantage: cómo elegir
- Programas de Ahorros de Medicare y Ayuda Adicional
- Medicare Part D: How to Compare Drug Plans Every Year (en inglés)
Recursos oficiales
- Medicare.gov en español
- Buscador de planes de Medicare (Medicare Plan Finder)
- Asesoría gratuita e imparcial de SHIP
- Administración del Seguro Social en español
Información educativa solamente. No es asesoría personalizada de seguros, médica ni legal. Las primas, la disponibilidad de los planes y las reglas de los programas cambian con el tiempo y varían según el estado y la situación de cada persona. Un agente de seguros con licencia o un consejero gratuito de SHIP puede ayudarle a aplicar estas ideas a su caso.