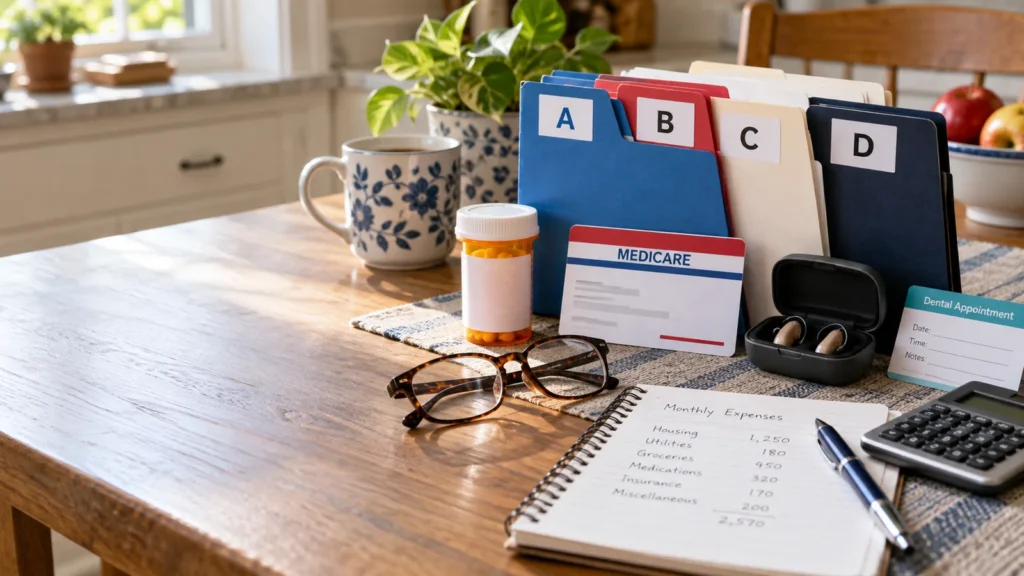
El costo de Medicare no es una sola prima. Es una suma de partes: la Parte B, a veces la Parte A, la cobertura de medicamentos, la cobertura suplementaria, los costos compartidos y los servicios que Medicare no cubre.
Puntos clave
- Los costos de Medicare se suman: la Parte B, los medicamentos, la cobertura suplementaria, los costos compartidos y lo que Medicare no cubre.
- En 2026, la mayoría de las personas paga $202.90 al mes por la Parte B, con un deducible anual de $283.
- Las personas con ingresos más altos pagan un cargo adicional llamado IRMAA, basado en su declaración de impuestos de dos años antes.
- Planee también para un año difícil: Medicare Original no tiene un límite anual de gastos de bolsillo a menos que Medigap u otra cobertura lo limite.
Las cifras básicas de 2026
- Prima de la Parte A: $0 para la mayoría de las personas. Si tiene que comprarla, cuesta $311 o $565 al mes, según su historial de trabajo.
- Deducible de hospital de la Parte A: $1,736 por cada período de beneficios.
- Prima de la Parte B: $202.90 al mes para la mayoría de las personas.
- Deducible de la Parte B: $283 al año. Después, con Medicare Original, normalmente paga un coseguro del 20% por los servicios cubiertos.
- Deducible de la Parte D: varía; ningún plan puede pasar de $615 en 2026.
- Límite de gastos de bolsillo de la Parte D para medicamentos cubiertos: $2,100 en 2026.
Arme tres líneas de presupuesto
Primas fijas: la Parte B más la prima de la Parte D, de Medigap o de un plan Medicare Advantage. Uso esperado: copagos de rutina, medicamentos y atención que puede prever. Reserva para lo que no está cubierto: trabajos dentales, audífonos, anteojos, viajes y otros vacíos de cobertura.
IRMAA puede cambiar la factura
Las personas con ingresos más altos pagan un ajuste mensual por ingresos (IRMAA) en la Parte B y la Parte D. Por lo general, Medicare usa la información de impuestos de dos años antes. La jubilación, el matrimonio, el divorcio, la muerte del cónyuge o la pérdida de una propiedad que generaba ingresos pueden justificar que el Seguro Social use ingresos más recientes. Vea IRMAA explicado (en inglés) para los tramos de ingresos y el formulario SSA-44.
Compare un año normal con un año difícil
Con Medicare Original, tenga en cuenta que no hay un máximo anual de gastos de bolsillo a menos que Medigap u otra cobertura suplementaria limite lo que paga. Con Medicare Advantage, use el máximo del plan dentro de la red y, si corresponde, el máximo combinado fuera de la red, no solo la prima.
Un plan con prima de $0 igual requiere pagar la prima de la Parte B y puede cobrar copagos. Una combinación con Medigap, de prima más alta, puede cambiar un costo mensual predecible por menos costos compartidos. Ninguna opción es automáticamente más barata para todos.
Más guías de Medicare en RetireNerd
- Medicare explicado: la guía completa y fácil de seguir
- Cuándo inscribirse en Medicare: fechas límite, cobertura del trabajo y multas
- Medicare Original o Medicare Advantage: cómo elegir
- Cómo elegir un plan de Medicare al jubilarse
- Programas de Ahorros de Medicare y Ayuda Adicional
- Medicare Part D: How to Compare Drug Plans Every Year (en inglés)
Recursos oficiales
- Medicare.gov en español
- Buscador de planes de Medicare (Medicare Plan Finder)
- Programa Estatal de Asistencia para el Seguro de Salud (SHIP): asesoría gratuita e imparcial
- Administración del Seguro Social en español
Información educativa solamente. Las reglas, los costos y los detalles de los planes de Medicare pueden cambiar. Confirme sus decisiones con Medicare, el Seguro Social, el administrador de beneficios de su trabajo y un profesional con licencia cuando corresponda.