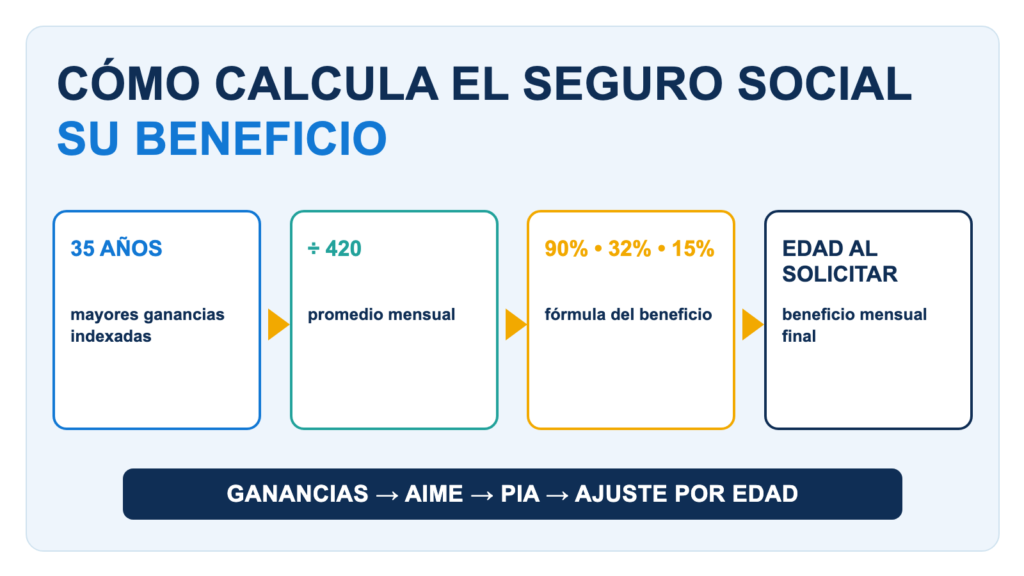
El Seguro Social no calcula su cheque de jubilación con su último salario, con sus últimos cinco años ni con el total de impuestos sobre la nómina que usted pagó. Así es como calcula su beneficio: usa sus 35 años de mayores ganancias cubiertas, ajusta los años anteriores según el crecimiento de los salarios, convierte el resultado en un promedio mensual y aplica una fórmula progresiva.
Puntos clave
- Su beneficio se basa en sus 35 años de mayores ganancias cubiertas, ajustadas por el crecimiento de los salarios, no en su último salario.
- Si trabajó menos de 35 años, los años que faltan cuentan como ceros en el promedio, así que trabajar años adicionales puede subir su beneficio.
- Una fórmula progresiva reemplaza una parte mayor de las ganancias de quienes ganan menos, con puntos de corte fijados en el año en que cumple 62.
- Solicitar antes de la plena edad de jubilación reduce el cheque para siempre, y esperar después de esa edad le da créditos hasta los 70.
La fórmula en una frase
La Administración del Seguro Social (SSA) toma sus 35 años de mayores ganancias, ajustadas por los salarios, las convierte en sus ganancias mensuales promedio indexadas (AIME), aplica tres porcentajes para calcular su cantidad de seguro primario (PIA), suma los ajustes por costo de vida que correspondan y después ajusta el pago según la edad en que solicite.
Puede comparar escenarios generales con nuestro calculador de beneficios del Seguro Social (en inglés), pero use siempre su historial oficial de ganancias como fuente principal.
Paso 1: Empiece por las ganancias cubiertas
La SSA empieza con las ganancias que aparecen en su historial del Seguro Social. Para un empleado, son por lo general los salarios sujetos al impuesto del Seguro Social sobre la nómina. Para quien trabaja por cuenta propia, son las ganancias netas cubiertas que se declaran para el Seguro Social.
Los ingresos de inversiones, los pagos de pensiones, los retiros de una cuenta IRA y los salarios de trabajos que no estaban cubiertos por el Seguro Social no entran en el cálculo del beneficio por jubilación. Tampoco cuentan las ganancias por encima del máximo anual sujeto al impuesto del Seguro Social. En 2026, el máximo cubierto es de $184,500.
Antes de calcular nada, entre en su cuenta personal my Social Security y compare cada año con sus formularios W-2, sus declaraciones de impuestos y sus registros de trabajo por cuenta propia. Un año que falta o una cantidad incorrecta pueden cambiar el cálculo, sobre todo si ese año está entre los 35 más altos.
Paso 2: Ajuste las ganancias anteriores por el crecimiento de los salarios
Un dólar ganado hace décadas no se trata igual que un dólar ganado hoy. Por lo general, la SSA ajusta (indexa) las ganancias anteriores al año en que el trabajador cumple 60 con los cambios del índice nacional de salarios promedio. Las ganancias a partir de los 60 entran en el cálculo por su valor real, sin ajuste.
El año del ajuste depende del año en que el trabajador puede recibir beneficios por jubilación por primera vez, que normalmente es el año en que cumple 62. La SSA usa el salario nacional promedio de dos años antes. Para quien cumple 62 en 2026, las ganancias anteriores se ajustan con el índice nacional de salarios promedio de 2024.
Este ajuste por salarios es distinto del ajuste por costo de vida (COLA). El ajuste por salarios sirve para comparar las ganancias a lo largo de una carrera. El COLA ajusta los beneficios por la inflación después de que usted es elegible.
Paso 3: Se eligen los 35 años más altos
La SSA elige los 35 años de ganancias cubiertas ajustadas más altos. Los suma y divide el total entre 420, el número de meses en 35 años. El resultado, redondeado hacia abajo al dólar entero, son sus ganancias mensuales promedio indexadas, o AIME.
Menos de 35 años significa ceros
Si solo tiene 30 años de ganancias cubiertas, el cálculo incluye cinco años en cero. Trabajar más tiempo puede reemplazar esos ceros o años bajos. Un año número 36 no sube el beneficio automáticamente: tiene que ser más alto que alguno de los 35 años que ya se usan.
Paso 4: El AIME se convierte en la cantidad de seguro primario
La PIA es la cantidad mensual básica que se paga a la plena edad de jubilación, antes de ciertos redondeos y otros ajustes. La SSA aplica una fórmula ponderada a tres tramos del AIME. Los porcentajes (90%, 32% y 15%) hacen que el Seguro Social reemplace una parte mayor de las ganancias de quienes ganaron salarios más bajos.
Los límites en dólares entre los tramos se llaman puntos de corte. Se fijan según el año en que el trabajador cumple 62, no el año en que empiezan sus beneficios, y por lo general se mantienen en el cálculo de ese trabajador.
Para un trabajador que cumple 62 y es elegible por primera vez en 2026, la fórmula es:
- el 90% de los primeros $1,286 del AIME, más
- el 32% del AIME entre $1,286 y $7,749, más
- el 15% del AIME por encima de $7,749.
Estos puntos de corte se aplican a los trabajadores que son elegibles por primera vez en 2026. Quien cumplió 62 en otro año usa los puntos de corte de ese año y después los ajustes por costo de vida que correspondan. No use los puntos de corte más recientes para el historial de cualquier persona.
Paso 5: Se aplican los ajustes por costo de vida y la edad en que solicita
Una vez fijada la PIA inicial, se suman los ajustes por costo de vida que correspondan. Después, el beneficio mensual por jubilación cambia según cuándo solicite el trabajador:
- Antes de la plena edad de jubilación: el beneficio se reduce para siempre según el número de meses de anticipación.
- A la plena edad de jubilación: el trabajador por lo general recibe la PIA.
- Después de la plena edad de jubilación: los créditos por jubilación tardía aumentan el beneficio por cada mes de espera, hasta los 70.
Para quienes nacieron en 1960 o después, la plena edad de jubilación es 67. Solicitar a los 62 por lo general da el 70% de la PIA. Para quienes nacieron en 1943 o después, cada año de espera después de la plena edad de jubilación suma créditos del 8%, hasta los 70. El ajuste exacto se calcula por mes.
La edad en que solicita no cambia su historial de ganancias. Cambia la cantidad que se paga con ese historial. Vea ¿Seguro Social a los 62, 67 o 70? para comparar las ventajas y desventajas en su hogar.
Por qué puede cambiar el cálculo de la SSA
- Lo que se supone sobre sus ganancias futuras: los cálculos personalizados pueden suponer que seguirá ganando lo mismo. Dejar de trabajar antes puede bajar el resultado final.
- Un nuevo año alto: las ganancias de años posteriores pueden reemplazar un año más bajo entre los 35 más altos.
- Correcciones: se pueden corregir ganancias que faltan o que están mal.
- Ajustes anuales por costo de vida: los beneficios pueden subir después de que usted es elegible.
- El mes en que solicita: cada mes antes o después cambia el ajuste.
- Retenciones por el límite anual de ganancias: solicitar mientras trabaja antes de la plena edad de jubilación puede retener cheques temporalmente, aunque la SSA después le acredita los meses retenidos por completo al llegar a esa edad.
- Beneficios familiares: los beneficios de cónyuge, de hijos y de sobreviviente siguen otras reglas y pueden estar limitados por un máximo familiar. Vea cómo funcionan los beneficios de cónyuge (en inglés).
- Primas de Medicare: lo que le depositan puede ser menos que el beneficio total cuando se descuentan la Parte B, la Parte D u otras deducciones.
La guía de RetireNerd sobre solicitar el Seguro Social mientras sigue trabajando explica aparte el límite anual de ganancias.
En qué no se basa su beneficio
| Lo que se suele creer | Lo que realmente pasa |
|---|---|
| Mi último salario determina el cheque | La SSA por lo general usa los 35 años más altos de ganancias cubiertas ajustadas |
| Solo cuentan mis últimos cinco o diez años | Cualquier año cubierto puede contar si está entre los 35 más altos |
| El Seguro Social me devuelve lo que aporté | Los beneficios siguen una fórmula de seguro fijada por ley, no una cuenta de inversión personal |
| Cada dólar que gano sube mi beneficio | Solo cuentan las ganancias cubiertas hasta el máximo anual sujeto al impuesto |
| Trabajar un año número 36 siempre ayuda | Solo ayuda si reemplaza un año ajustado más bajo |
| Lo que entra en mi cuenta bancaria es mi beneficio calculado | El depósito puede reflejar primas de Medicare, retención de impuestos u otras deducciones |
Cómo revisar su propio cálculo
- Abra o entre en una cuenta segura de my Social Security.
- Descargue su historial de ganancias y sus cálculos de beneficios.
- Compare cada año de ganancias con sus formularios W-2, el Anexo SE y sus registros de impuestos.
- Vea si tiene 35 años cubiertos y qué años probablemente se reemplazarán.
- Revise lo que se supone sobre sus ganancias anuales futuras.
- Confirme el año de sus puntos de corte: el año en que cumple 62.
- Compare los meses para solicitar a los 62, a la plena edad de jubilación y a los 70, además de las edades intermedias.
- Separe el beneficio total de las primas de Medicare y la retención de impuestos.
- Coordine los beneficios del trabajador, del cónyuge y de sobreviviente como hogar.
- Guarde el estado de cuenta y repita la revisión cada año.
Preguntas frecuentes
¿El Seguro Social usa mis últimos 35 años?
No. Por lo general usa los 35 años más altos de ganancias cubiertas ajustadas, sin importar en qué parte de su vida laboral estén.
¿Qué pasa si trabajé menos de 35 años?
Los años sin ganancias llenan los lugares que faltan con ceros. Trabajar más tiempo en empleos cubiertos puede reemplazar un cero y aumentar el beneficio.
¿Se ajustan por inflación los 35 años?
La SSA usa el índice nacional de salarios para la mayoría de las ganancias antes de los 60. Las ganancias a partir de los 60 por lo general entran por su valor real. Los ajustes por costo de vida posteriores son un ajuste aparte.
¿Los puntos de corte de 2026 se aplican a todos los que solicitan en 2026?
No. Se aplican a los trabajadores que son elegibles por primera vez para beneficios por jubilación en 2026, por lo general quienes cumplen 62 ese año. Los demás usan los puntos de corte de su propio año de elegibilidad.
¿Por qué me depositan menos que la cantidad del beneficio de la SSA?
El depósito puede bajar por las primas de Medicare, la retención voluntaria de impuestos federales, la recuperación de un pago en exceso u otras deducciones. Compare en el aviso el beneficio total y cada deducción.
Más guías del Seguro Social en RetireNerd
- ¿Seguro Social a los 62, 67 o 70? Tres hogares, tres respuestas
- ¿Debe solicitar el Seguro Social mientras sigue trabajando?
- Decidió jubilarse. ¿Y ahora qué?
Recursos oficiales
- Administración del Seguro Social: Beneficios por jubilación
- Administración del Seguro Social: Plena edad de jubilación
- SSA: cómo se calculan los beneficios (en inglés)
- SSA: fórmula de la PIA y puntos de corte (en inglés)
- SSA: factores de ajuste de las ganancias (en inglés)
- SSA: calculadoras de beneficios (en inglés)
El máximo anual sujeto al impuesto, los puntos de corte, los índices de salarios y los ajustes por costo de vida cambian. Los cálculos personales también dependen de que su historial de ganancias esté correcto y de lo que se suponga sobre su trabajo futuro. Confirme su historial y las cifras vigentes directamente con la SSA. Este artículo es información educativa general, no asesoría financiera, tributaria ni legal personalizada.