Medigap, explicado en palabras sencillas: puede hacer más predecibles los deducibles y el coseguro que deja Medicare Original. Pero el dato más importante no es la letra del plan ni la prima: su derecho federal más fuerte para comprar esta cobertura por lo general dura solo seis meses, y cambiar más adelante puede exigir una evaluación de su salud.
Eso sorprende a quienes suponen que el período de inscripción de cada otoño les permite pasar libremente de un tipo de cobertura a otro. No es así. Usted puede cambiar ciertas opciones de Medicare Advantage y de la Parte D en períodos de inscripción establecidos, pero esas fechas no le dan automáticamente un nuevo derecho a comprar cualquier póliza Medigap sin preguntas sobre su salud.
Puntos clave
- Medigap ayuda a pagar los deducibles y el coseguro que deja Medicare Original, y solo funciona con Medicare Original.
- Su derecho más fuerte para comprar Medigap es un período único de seis meses que empieza cuando tiene 65 años o más y está inscrito en la Parte B.
- Después de ese período, cambiar de plan puede exigir preguntas sobre su salud, y la inscripción de otoño no lo vuelve a abrir.
- Los planes con la misma letra tienen los mismos beneficios, así que compare las aseguradoras por la prima y por su historial de aumentos.
En este artículo13 secciones
Medigap en palabras sencillas
Medicare Original decide si un servicio está cubierto y por lo general paga primero. Después, una póliza Medigap privada paga parte de los deducibles, copagos y coseguro que deja Medicare Original, según el plan con letra que usted compró.
Medigap también se llama Seguro Suplementario de Medicare. Solo funciona con la Parte A y la Parte B de Medicare Original. No es Medicare Advantage, no reemplaza a Medicare y por lo general no incluye cobertura de medicamentos recetados.
Lo que Medigap hace y lo que no hace
| Medigap puede ayudar con | Medigap por lo general no cubre |
|---|---|
| El coseguro de hospital de la Parte A y días adicionales de hospital, según los beneficios del plan | El cuidado de custodia a largo plazo |
| El coseguro o los copagos de la Parte B | La atención dental y de la vista de rutina |
| Las tres primeras pintas de sangre | Los audífonos y los anteojos comunes |
| El coseguro o los copagos del hospicio | La enfermería privada |
| El coseguro de un centro de enfermería especializada en muchos planes | Los medicamentos recetados para pacientes ambulatorios en pólizas vendidas por primera vez después de 2005 |
| El deducible de la Parte A en muchos planes | Los servicios que Medicare Original excluye, solo por tener un seguro suplementario |
| Emergencias en viajes al extranjero en ciertos planes y con límites | Las cuentas médicas de su cónyuge; cada cónyuge necesita su propia póliza |
Medigap ayuda con los costos compartidos de la atención cubierta. No convierte un servicio excluido en un servicio cubierto por Medicare. La guía de RetireNerd sobre lo que Medicare no cubre explica las reservas aparte que se necesitan para el cuidado a largo plazo, lo dental, la vista y la audición.
Los planes con letras son estándar
En la mayoría de los estados, las pólizas Medigap están estandarizadas como Planes A, B, C, D, F, G, K, L, M y N. Un Plan G que vende una compañía da los mismos beneficios médicos estándar que un Plan G de otra compañía. Lo que puede cambiar es la prima, el servicio al cliente, los descuentos, la solidez financiera, el método de precios y el historial de aumentos.
Massachusetts, Minnesota y Wisconsin estandarizan Medigap de otra forma. No todas las compañías ofrecen todos los planes, y los Planes C y F por lo general no están disponibles para quienes empezaron a tener derecho a Medicare el 1 de enero de 2020 o después, porque esos planes cubren el deducible de la Parte B.
Los planes que más se comparan
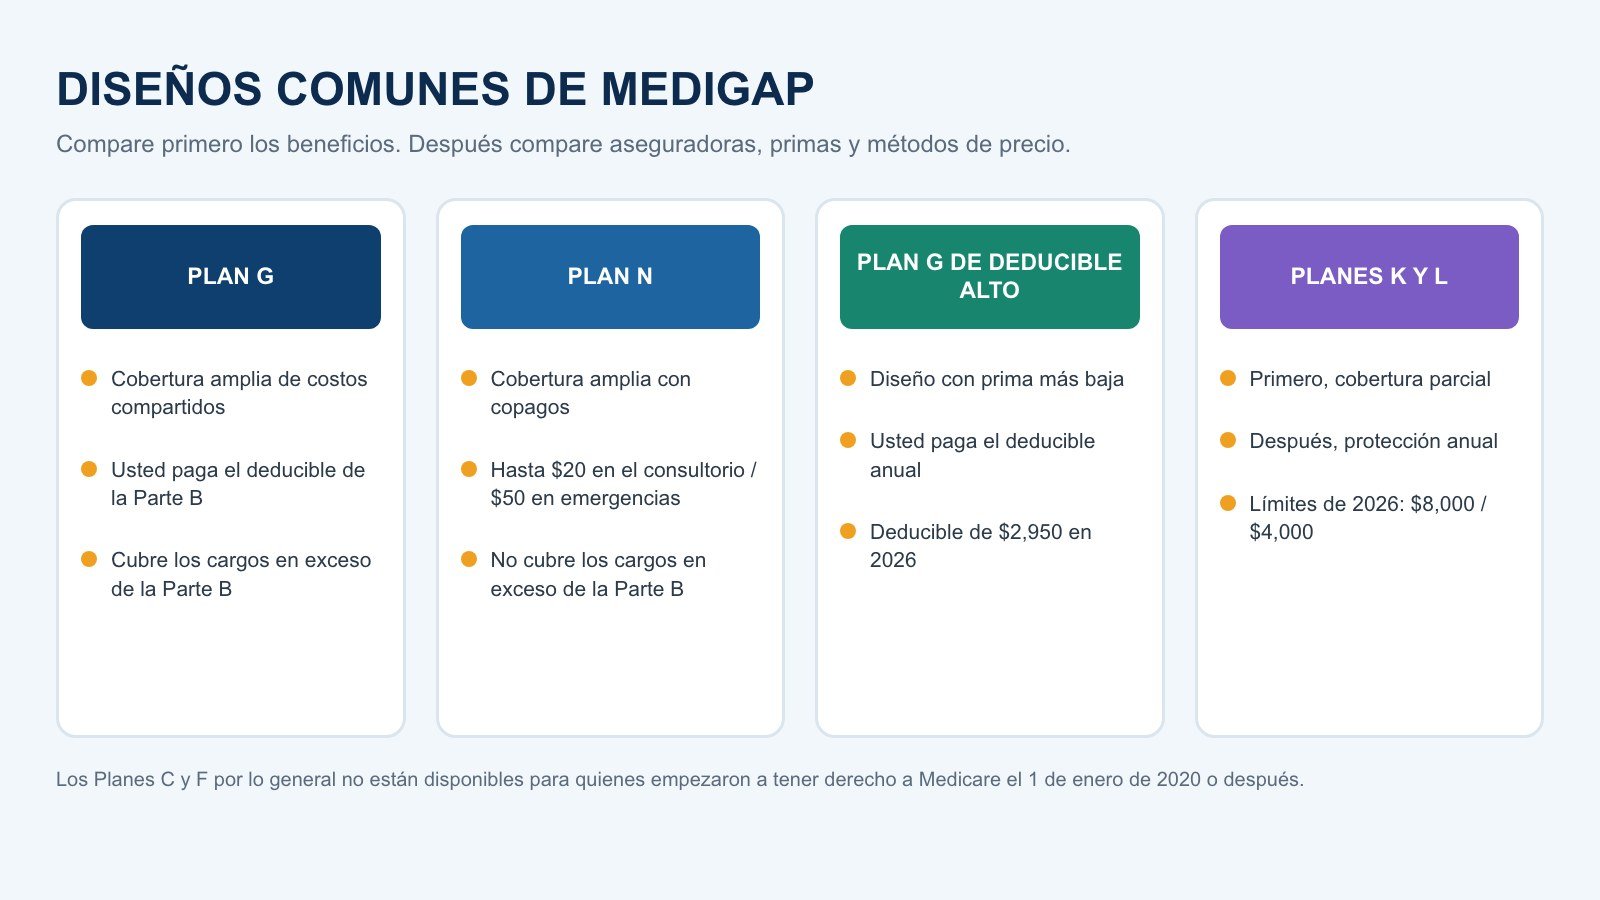
| Diseño del plan | Estructura general | Lo principal que debe revisar |
|---|---|---|
| Plan G | Cobertura estándar amplia después del deducible de la Parte B; incluye los cargos en exceso de la Parte B | Suele tener una prima más alta a cambio de costos médicos cubiertos más predecibles |
| Plan N | Cobertura amplia, pero permite cobrar hasta $20 en algunas visitas al consultorio y hasta $50 en ciertas visitas a la sala de emergencias; no cubre los cargos en exceso de la Parte B | Puede tener una prima más baja, con más costos compartidos y atención a si el médico acepta la asignación |
| Plan G de deducible alto | Usted paga los costos cubiertos por Medicare hasta el deducible alto anual antes de que la póliza pague | Prima más baja, pero mucho más gasto al principio del año; el deducible de 2026 es de $2,950 |
| Planes K y L | Pagan un porcentaje de varios beneficios hasta llegar al límite anual del plan y al deducible de la Parte B; después pagan el 100% de los servicios cubiertos por el resto del año | Cobertura parcial antes del límite; los límites de 2026 son $8,000 para el K y $4,000 para el L |
| Planes C y F | Diseños amplios antiguos que incluyen el deducible de la Parte B | Por lo general solo para quienes tenían derecho a Medicare antes del 1 de enero de 2020 |
Esta es una comparación para empezar, no una recomendación. La disponibilidad de los planes y las primas dependen de dónde vive. Use la tabla oficial de Medicare para ver cada beneficio y confirme el deducible y los límites vigentes antes de solicitar.
El período de seis meses que más importa
Según la ley federal, el Período de Inscripción Abierta de Medigap, que ocurre una sola vez, empieza el primer mes en que usted cumple las dos condiciones:
- tiene 65 años o más, y
- está inscrito en la Parte B de Medicare.
Dura seis meses. Durante ese período protegido puede comprar cualquier póliza médica Medigap que una aseguradora venda en su estado. La aseguradora no puede rechazar la solicitud ni cobrarle más por problemas de salud actuales o pasados.
No es el período de inscripción del 15 de octubre al 7 de diciembre
El Período de Inscripción Abierta de cada otoño es para las opciones de Medicare Advantage y de la Parte D. No crea un nuevo período de seis meses para Medigap. Su período federal de Medigap por lo general no se puede cambiar ni repetir.

¿Y si trabaja después de los 65?
Si retrasa la Parte B porque usted o su cónyuge tienen una cobertura que califica por un empleo actual, su Período de Inscripción Abierta de Medigap por lo general empieza cuando se inscribe más tarde en la Parte B, a los 65 años o más. No empiece la Parte B solo para poner en marcha el reloj de Medigap sin entender antes cómo se coordina el plan del empleador con Medicare. La guía cuándo inscribirse en Medicare explica esas preguntas de fechas.
¿Una condición preexistente puede causar un período de espera?
Aun durante la Inscripción Abierta de Medigap, una aseguradora puede, en algunos casos, retrasar hasta seis meses el pago de Medigap por costos relacionados con una condición preexistente. Por lo general se refiere a una condición tratada o diagnosticada en los seis meses antes de que empiece la póliza. Una cobertura acreditable anterior puede acortar o eliminar esa espera, y las protecciones de emisión garantizada exigen cubrir las condiciones preexistentes sin ese período de espera. Medicare Original sigue cubriendo los servicios cubiertos por Medicare durante cualquier espera de Medigap; usted pagaría los costos compartidos que correspondan.
Por qué cambiar más adelante puede ser difícil
Después del período protegido, la ley federal por lo general no garantiza el derecho a cambiar de una póliza Medigap a otra ni a comprar Medigap después de salir de Medicare Advantage. Una aseguradora puede hacer una evaluación médica donde esté permitido. Puede hacer preguntas sobre su salud, revisar sus medicamentos y tratamientos recientes, cobrarle más o rechazar la solicitud.
La ley estatal puede dar protecciones más amplias, como inscripciones abiertas adicionales, reglas para cambiar en su cumpleaños o en el aniversario de la póliza, emisión garantizada continua o anual, o protecciones para personas menores de 65 años. Estas reglas cambian mucho de un estado a otro. Consulte al Departamento de Seguros de su estado y al SHIP antes de suponer que se aplica una regla nacional.
Nunca cancele la póliza vieja antes de tener asegurada la nueva
Solicite primero la nueva. Obtenga por escrito la aceptación, la prima y la fecha de inicio. Al cambiar de póliza Medigap, las reglas federales por lo general dan un período de prueba gratuita de 30 días para decidir si se queda con la nueva póliza. Quizá deba pagar las dos primas durante ese tiempo. Si cancela primero y rechazan la nueva solicitud, puede quedarse sin ninguna de las dos.
Los derechos de emisión garantizada: importantes pero limitados
Un derecho de emisión garantizada es una situación en la que la aseguradora debe venderle ciertas pólizas Medigap, cubrir las condiciones preexistentes y no puede cobrarle más por su salud. Las situaciones federales más comunes incluyen:
- Su plan Medicare Advantage sale de Medicare, deja de servir su zona o cambia mucho su red, o usted se muda fuera de su área de servicio y vuelve a Medicare Original.
- Tiene Medicare Original más una cobertura del empleador, para jubilados, del sindicato o COBRA que paga después de Medicare, y esa cobertura termina.
- Se muda fuera del área de servicio de una póliza Medicare SELECT.
- Su aseguradora de Medigap quiebra o su cobertura termina sin que sea su culpa.
- Deja un plan porque la compañía rompió las reglas o lo engañó de forma importante.
- Califica para uno de los derechos federales de prueba que se explican abajo.
El derecho puede aplicarse solo a ciertas letras de plan y tiene un plazo corto para solicitar. En muchas situaciones, el período federal empieza antes de que termine la cobertura anterior y cierra a más tardar 63 días después. Guarde las cartas de terminación, los avisos, las negaciones de reclamos y sus sobres con el matasellos, porque la aseguradora puede pedirle pruebas.
Los dos derechos federales de prueba
Derecho de prueba 1: eligió Medicare Advantage cuando tuvo derecho por primera vez a los 65
Si se unió a Medicare Advantage cuando tuvo derecho a la Parte A por primera vez a los 65 años y decide en el primer año que quiere Medicare Original, por lo general puede comprar cierta cobertura Medigap con un derecho de prueba. El derecho tiene un plazo y exige cambiarse a Medicare Original.
Derecho de prueba 2: dejó Medigap para probar Medicare Advantage por primera vez
Si dejó una póliza Medigap para unirse por primera vez a Medicare Advantage y vuelve a Medicare Original dentro del primer año, por lo general tiene derecho a recuperar su póliza Medigap anterior si la misma aseguradora todavía la vende. Si ya no está disponible, la protección federal permite ciertas alternativas. Este derecho de prueba por lo general se puede usar una sola vez.
No confíe en un derecho de prueba sin confirmar las fechas, la póliza que puede comprar y la fecha límite para solicitar. Coordine la salida de Medicare Advantage, la fecha de inicio de Medicare Original, el inicio de Medigap y la cobertura de la Parte D para que todo empiece al mismo tiempo.
Cómo fijan las aseguradoras las primas de Medigap
Dos aseguradoras pueden cobrar primas muy distintas por los mismos beneficios estándar de una letra. Pregunte cómo se fija el precio de la póliza:
| Método de precio | Cómo se usa la edad | Qué preguntar |
|---|---|---|
| Tarifa comunitaria | Por lo general todos pagan la misma prima base, sin importar la edad | ¿Cuántas veces ha subido por la inflación, los reclamos u otros factores? |
| Según la edad al comprar | La prima se basa en su edad cuando compra la póliza y no sube solo porque usted envejece | ¿Qué aumentos ha habido por razones distintas de la edad? |
| Según la edad actual | La prima se basa en su edad actual y puede subir a medida que envejece | ¿Cada cuánto sube la prima por la edad, además de los otros aumentos? |
Los tres métodos pueden tener aumentos por los costos médicos, la inflación y otros factores. Pregunte también por descuentos para el hogar, el uso de tabaco, descuentos por forma de pago, cuotas de inscripción, cambios de tarifa esperados y si la cotización supone un descuento que podría desaparecer.
Una forma práctica de comparar pólizas
- Confirme que califica. Necesita la Parte A y la Parte B de Medicare Original; averigüe si está en la inscripción abierta, si tiene emisión garantizada o si le harán una evaluación de salud.
- Elija el diseño de beneficios con letra. Compare los beneficios estándar antes de comparar nombres de compañías.
- Pida varias cotizaciones de la misma letra. Un Plan N más barato debe compararse con otras pólizas Plan N, no a la ligera con otro diseño de beneficios.
- Pregunte cómo se calcula la prima. Compare el precio de hoy y la forma en que subirá en el futuro.
- Revise el historial de tarifas. No predice el futuro, pero muestra cómo se ha comportado ese grupo de pólizas.
- Revise los descuentos y las cuotas. Identifique qué rebajas son temporales o tienen condiciones.
- Confirme por escrito las fechas de inicio. Coordine la Parte B, Medigap y la Parte D.
- Guarde todos los documentos. Guarde la solicitud, el resumen de cobertura, la aceptación, la póliza y la prueba de sus derechos de emisión garantizada.
Preguntas para la aseguradora o el agente
- ¿Estoy solicitando durante la Inscripción Abierta de Medigap o con un derecho de emisión garantizada?
- ¿Me harán una evaluación médica?
- ¿Podría aplicarse un período de espera por una condición preexistente?
- ¿Es exactamente un Plan G, un Plan N u otra letra estándar, y no Medicare Advantage?
- ¿La prima es de tarifa comunitaria, según la edad al comprar o según la edad actual?
- ¿Qué descuentos incluye y pueden vencer?
- ¿Cuánto subió la tarifa de la póliza en los últimos cinco años?
- ¿Hay alguna cuota de inscripción, del hogar o por forma de pago?
- ¿La póliza incluye extras no estándar, y esos extras pueden cambiar?
- ¿Cuál es la fecha exacta de inicio?
- Si estoy reemplazando una póliza, ¿cuándo debo cancelar la anterior?
¿Medigap o Medicare Advantage?
Medigap y Medicare Advantage son caminos de cobertura distintos. No puede usar Medigap para pagar los copagos de Medicare Advantage, y por lo general es ilegal que una aseguradora le venda Medigap a alguien que sabe que está inscrito en Medicare Advantage, salvo que esa persona esté volviendo a Medicare Original.
Medicare Original con Medigap suele dar acceso amplio a proveedores y costos compartidos más predecibles, a cambio de pagar primas aparte por la Parte B, Medigap y casi siempre la Parte D. Medicare Advantage puede tener una prima adicional baja y beneficios extra, pero suele usar redes, autorización previa y copagos propios de cada plan. Lea la comparación completa de RetireNerd Medicare Original o Medicare Advantage antes de elegir el camino.
Preguntas frecuentes
¿Medigap tiene un período de inscripción abierta cada año?
No como Medicare Advantage y la Parte D. El Período de Inscripción Abierta federal de Medigap por lo general dura seis meses a partir de que tiene 65 años o más y tiene la Parte B. Normalmente ocurre una sola vez.
¿Puedo cambiar de compañía de Medigap cuando quiera?
Puede solicitar, pero fuera de un período protegido o de una situación de emisión garantizada, la nueva aseguradora puede hacer una evaluación médica donde esté permitido, cobrarle más o rechazar la solicitud. Las protecciones de su estado pueden darle más oportunidades.
¿El Plan G de una compañía es mejor que el Plan G de otra?
Los beneficios médicos estándar son los mismos en la mayoría de los estados. Las primas, el método de precio, el servicio, los descuentos, la solidez financiera y el historial de tarifas pueden ser distintos.
¿Medigap cubre medicamentos recetados?
Las pólizas Medigap nuevas vendidas después de 2005 no incluyen cobertura de medicamentos recetados para pacientes ambulatorios. Quienes quieren cobertura de medicamentos por lo general se inscriben aparte en la Parte D; vea cómo comparar planes de la Parte D.
¿Pueden los cónyuges compartir una póliza Medigap?
No. Medicare y Medigap cubren a cada persona por separado. Cada cónyuge compra su propia póliza y puede elegir otro plan u otra aseguradora.
Recursos oficiales
- Medicare.gov: Prepárese para comprar (inscripción abierta y derechos de compra)
- Medicare.gov: Compare los beneficios de los planes Medigap
- Medicare.gov: Conozca cómo funciona Medigap
- Guía oficial: Seleccionar una póliza de Medigap
- SHIP: asesoría gratuita sobre Medicare (en inglés)
- NAIC: busque el Departamento de Seguros de su estado (en inglés)
- Buscador de planes de Medicare (Medicare Plan Finder)
Revisado en septiembre de 2026. La disponibilidad de Medigap, la evaluación médica y las protecciones para cambiar de póliza varían según el estado. Los deducibles y límites de los planes pueden cambiar cada año. Confirme sus derechos, las fechas para solicitar, la prima y la fecha de inicio con Medicare, el SHIP, el Departamento de Seguros de su estado y la aseguradora antes de terminar su cobertura actual. Este artículo es información educativa general, no asesoría personalizada de seguros, médica, financiera, de impuestos ni legal.