Su estado puede quedarse con una parte de sus ingresos de jubilación más grande de lo que espera, o con nada. Estos son los estados que cobran impuestos sobre el Seguro Social, las pensiones y los retiros de cuentas IRA en 2026, y lo que debe revisar antes de mudarse.
Ray y Denise viven en Minnesota. Cuando se jubilen el año que viene, piensan mudarse dos horas al sur, a Iowa, cerca de su hija. Creían que la mudanza cambiaría sus inviernos, no sus impuestos.
Cambia las dos cosas. Minnesota grava sus pensiones y sus retiros de IRA y, con sus ingresos, puede gravar parte de su Seguro Social. Iowa no grava nada de eso a las personas de 55 años o más. Los mismos ingresos, la misma pareja, y una cuenta de impuestos estatales muy distinta.
Puntos clave
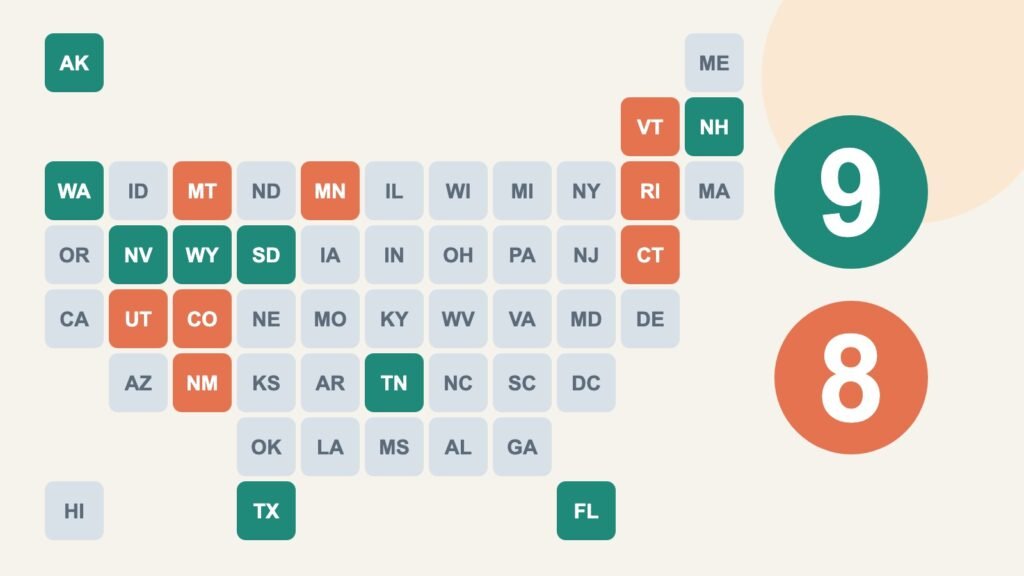
- Nueve estados no cobran impuestos sobre los salarios ni los ingresos de jubilación: Alaska, Dakota del Sur, Florida, Nevada, Nuevo Hampshire, Tennessee, Texas, Washington y Wyoming.
- En 2026, solo ocho estados cobran impuestos sobre los beneficios del Seguro Social, y la mayoría exime a los jubilados de ingresos bajos o medianos.
- Illinois, Iowa (a los 55+), Misisipi y Pensilvania eximen casi todos los ingresos de pensiones e IRA, y muchos otros estados excluyen una parte.
- Cuando se muda, la ley federal por lo general impide que su estado anterior grave su pensión o sus retiros de IRA.
Lo que cada estado grava de forma distinta
Las reglas federales son iguales en todo el país. Las estatales no. Tres tipos de ingresos de jubilación reciben un trato muy distinto:
- El Seguro Social. La mayoría de los estados no lo grava. Ocho todavía gravan una parte en 2026.
- Las pensiones y los retiros de IRA o 401(k). Aquí es donde más se diferencian. Algunos los eximen por completo, muchos excluyen una cantidad fija y otros los gravan como un salario.
- Los ingresos de inversión. Los intereses, los dividendos y las ganancias de capital pagan impuestos en todos los estados que tienen impuesto sobre la renta.
El impuesto sobre la renta es solo una parte. Los impuestos sobre la propiedad, el impuesto sobre las ventas y, en algunos estados, los impuestos sobre el patrimonio o la herencia pueden pesar igual.
Los nueve estados sin impuesto sobre los ingresos de jubilación
Alaska, Dakota del Sur, Florida, Nevada, Nuevo Hampshire, Tennessee, Texas, Washington y Wyoming no gravan los salarios, el Seguro Social, las pensiones ni los retiros de IRA. Dos aclaraciones:
- Nuevo Hampshire gravaba los intereses y los dividendos. Ese impuesto terminó después de 2024.
- Washington grava las ganancias de capital grandes a largo plazo, como las de acciones, por encima de un límite anual alto. Las cuentas de jubilación y su vivienda no entran en ese impuesto.
No tener impuesto sobre la renta no siempre significa pagar pocos impuestos. Algunos de estos estados lo compensan con impuestos altos sobre la propiedad o las ventas, así que compare el costo de vida completo. Nuestra lista de los mejores estados para jubilarse (en inglés) compara el costo, la atención médica y la calidad de vida.
Los ocho estados que gravan el Seguro Social en 2026
Virginia Occidental terminó de eliminar su impuesto sobre el Seguro Social en 2026, y quedan ocho estados. Todos eximen a algunos o a la mayoría de los jubilados:
| Estado | Cómo funciona en 2026 |
|---|---|
| Colorado | Totalmente deducible a los 65+. Los jubilados más jóvenes pueden deducirlo bajo límites de ingresos o dentro de la deducción de jubilación del estado. |
| Connecticut | Exento si su ingreso es menor de $75,000 (soltero) o $100,000 (casado con declaración conjunta). Por encima, al menos el 75% está exento. |
| Minnesota | Exento por debajo de límites de ingresos ($86,410 soltero, $110,780 casado con declaración conjunta); luego la exención se reduce. |
| Montana | Gravado de forma parecida a las reglas federales, con una deducción para mayores de 65 años. |
| Nuevo México | Exento si su ingreso es de $100,000 o menos (soltero) o $150,000 o menos (casado con declaración conjunta). |
| Rhode Island | Exento a la plena edad de jubilación si su ingreso está por debajo del límite anual del estado. |
| Utah | Gravado, pero un crédito anula el impuesto para ingresos moderados. |
| Vermont | Exento por debajo de los límites de ingresos del estado, y parcialmente exento un poco por encima. |
En la práctica, la mayoría de los jubilados de ingresos medios en estos estados paga poco o nada de impuesto estatal sobre su Seguro Social. Cuánto paga de impuesto federal es otra cuestión, que explicamos en cómo se gravan los beneficios del Seguro Social (en inglés).
Los estados más favorables para las pensiones y los retiros de IRA
Cuatro estados eximen casi todos los ingresos de pensiones e IRA de los jubilados: Illinois, Iowa (a los 55 años o más), Misisipi y Pensilvania (una vez jubilado).
Varios otros excluyen una cantidad grande. Georgia excluye hasta $65,000 por persona a los 65 años, Kentucky $31,110, Wisconsin hasta $24,000 por persona a los 67 y Nueva York $20,000 a los 59 1/2. Míchigan completó su reforma en 2026, así que la mayoría de los jubilados puede deducir sus ingresos de pensiones e IRA hasta un límite anual. Connecticut y Nueva Jersey eximen la mayor parte a quienes están por debajo de sus límites de ingresos.
Fíjese en la letra pequeña. Algunos estados eximen solo las pensiones del gobierno o del empleador y gravan los retiros de IRA, como Hawái, Kansas, Massachusetts y Maryland. La mayoría de los estados también exime, total o casi totalmente, la jubilación militar.
Tabla estado por estado
Esta tabla muestra cómo trata cada estado el Seguro Social y los ingresos de pensiones e IRA en 2026; los nueve estados sin impuesto sobre la renta aparecen marcados. Las cantidades excluidas son por persona salvo que se indique otra cosa, y la mayoría tiene condiciones de edad o de ingresos. Úsela para reducir sus opciones y luego confirme los detalles con el departamento de impuestos del estado.
| Estado | Cómo grava los ingresos de jubilación en 2026 |
|---|---|
| Alabama | Seguro Social: exento Pensiones e IRA: pensiones tradicionales exentas; retiros de IRA y 401(k) gravados por encima de $6,000 a los 65+ |
| Alaska | Sin impuesto sobre la renta |
| Arizona | Seguro Social: exento Pensiones e IRA: gravados; pequeña exclusión para pensiones del gobierno |
| Arkansas | Seguro Social: exento Pensiones e IRA: se excluyen los primeros $6,000 |
| California | Seguro Social: exento Pensiones e IRA: gravados |
| Carolina del Norte | Seguro Social: exento Pensiones e IRA: gravados, salvo algunas pensiones del gobierno adquiridas antes de agosto de 1989 |
| Carolina del Sur | Seguro Social: exento Pensiones e IRA: deducción de hasta $10,000 a los 65+, más otra deducción a los 65+ |
| Colorado | Seguro Social: gravado, con exenciones Pensiones e IRA: se excluyen hasta $20,000 (de 55 a 64 años) o $24,000 (65+) |
| Connecticut | Seguro Social: gravado, con exenciones Pensiones e IRA: pensiones y retiros de IRA exentos por debajo de límites de ingresos |
| Dakota del Norte | Seguro Social: exento Pensiones e IRA: gravados |
| Dakota del Sur | Sin impuesto sobre la renta |
| Delaware | Seguro Social: exento Pensiones e IRA: se excluyen hasta $12,500 a los 60+ |
| Distrito de Columbia | Seguro Social: exento Pensiones e IRA: gravados |
| Florida | Sin impuesto sobre la renta |
| Georgia | Seguro Social: exento Pensiones e IRA: se excluyen hasta $35,000 (de 62 a 64) o $65,000 (65+) por persona |
| Hawái | Seguro Social: exento Pensiones e IRA: pensiones del empleador exentas; retiros de IRA y 401(k) gravados |
| Idaho | Seguro Social: exento Pensiones e IRA: gravados; deducción para algunas pensiones del gobierno |
| Illinois | Seguro Social: exento Pensiones e IRA: exentos |
| Indiana | Seguro Social: exento Pensiones e IRA: gravados; pequeña deducción para pensiones del servicio civil federal |
| Iowa | Seguro Social: exento Pensiones e IRA: exentos a los 55+ |
| Kansas | Seguro Social: exento Pensiones e IRA: pensiones privadas e IRA gravadas; la mayoría de las pensiones públicas exentas |
| Kentucky | Seguro Social: exento Pensiones e IRA: se excluyen hasta $31,110 |
| Luisiana | Seguro Social: exento Pensiones e IRA: se excluyen unos $12,000 a los 65+; pensiones del gobierno exentas |
| Maine | Seguro Social: exento Pensiones e IRA: deducción parcial, reducida por el Seguro Social y limitada por los ingresos |
| Maryland | Seguro Social: exento Pensiones e IRA: exclusión parcial a los 65+ para planes del empleador (no IRA), reducida por el Seguro Social |
| Massachusetts | Seguro Social: exento Pensiones e IRA: pensiones privadas e IRA gravadas; pensiones del gobierno exentas |
| Míchigan | Seguro Social: exento Pensiones e IRA: deducibles hasta un límite anual; 2026 es el primer año con la reforma completa |
| Minnesota | Seguro Social: gravado, con exenciones Pensiones e IRA: gravados |
| Misisipi | Seguro Social: exento Pensiones e IRA: exentos |
| Misuri | Seguro Social: exento Pensiones e IRA: pensiones públicas en gran parte deducibles; deducción pequeña y limitada por ingresos para pensiones privadas e IRA |
| Montana | Seguro Social: gravado, con exenciones Pensiones e IRA: gravados; deducción para mayores de 65 años |
| Nebraska | Seguro Social: exento Pensiones e IRA: gravados |
| Nevada | Sin impuesto sobre la renta |
| Nueva Jersey | Seguro Social: exento Pensiones e IRA: exclusión grande a los 62+ si el ingreso total es de $150,000 o menos |
| Nueva York | Seguro Social: exento Pensiones e IRA: se excluyen $20,000 a los 59 1/2+; pensiones del gobierno exentas |
| Nuevo Hampshire | Sin impuesto sobre la renta |
| Nuevo México | Seguro Social: gravado por encima de límites de ingresos Pensiones e IRA: gravados; pequeña exención a los 65+ para ingresos bajos |
| Ohio | Seguro Social: exento Pensiones e IRA: gravados; pequeños créditos limitados por ingresos |
| Oklahoma | Seguro Social: exento Pensiones e IRA: se excluyen los primeros $10,000 |
| Oregón | Seguro Social: exento Pensiones e IRA: gravados |
| Pensilvania | Seguro Social: exento Pensiones e IRA: exentos una vez jubilado |
| Rhode Island | Seguro Social: gravado, con exenciones Pensiones e IRA: se excluyen hasta $50,000 de pensiones a la plena edad de jubilación, por debajo de límites de ingresos (no incluye IRA) |
| Tennessee | Sin impuesto sobre la renta |
| Texas | Sin impuesto sobre la renta |
| Utah | Seguro Social: gravado, con un crédito Pensiones e IRA: gravados |
| Vermont | Seguro Social: gravado, con exenciones Pensiones e IRA: gravados; pequeña exclusión para algunas pensiones públicas |
| Virginia | Seguro Social: exento Pensiones e IRA: gravados; deducción por edad a los 65+, limitada por ingresos |
| Virginia Occidental | Seguro Social: exento (desde 2026) Pensiones e IRA: gravados; se excluyen $8,000 a los 65+ |
| Washington | Sin impuesto sobre la renta: impuesto a las ganancias de capital grandes |
| Wisconsin | Seguro Social: exento Pensiones e IRA: se excluyen hasta $24,000 por persona a los 67+ |
| Wyoming | Sin impuesto sobre la renta |
Si piensa mudarse al jubilarse
Lo que decide qué estado le cobra impuestos es dónde vive oficialmente. Algunas reglas ayudan:
- Su estado anterior por lo general no puede seguir gravando su pensión. Una ley federal de 1996 prohíbe a los estados gravar los pagos de pensiones, 401(k) e IRA a personas que ya no viven allí. Los salarios y cierta paga diferida por trabajo que todavía hace en ese estado son otra cosa.
- Haga oficial la mudanza. Cambie su licencia de conducir, su registro de votante, el registro de su auto y su dirección postal, y pase la mayor parte del año en el nuevo estado. Los estados con impuestos altos a veces auditan a quienes dicen haberse ido.
- Espere dos declaraciones de residencia parcial el año en que se muda, una para cada estado.
- Deje los ingresos grandes para después de la mudanza. Si se muda a un estado con menos impuestos, una conversión a Roth o un retiro grande de su IRA puede costarle menos cuando ya viva allí. Vea la ventana para convertir a Roth antes de las RMD (en inglés).
- Tenga en cuenta la venta de su casa. Para mucha gente, vender la casa anterior casi no paga impuesto federal, pero el estado puede gravar la ganancia que pase de la exclusión federal. Vea la exclusión de $250,000 y $500,000 al vender su casa.
Una forma rápida de comparar dos estados
- Anote sus ingresos anuales esperados por tipo: Seguro Social, pensiones, retiros de IRA y 401(k), e ingresos de inversión.
- Para cada estado, marque cuáles grava y qué exclusión le correspondería a su edad.
- Sume el impuesto sobre la propiedad de la casa que compraría y un cálculo aproximado del impuesto sobre las ventas.
- Revise si el estado tiene impuesto sobre el patrimonio o la herencia. Vea lo básico de la planificación patrimonial (en inglés).
- Ponga los resultados en la calculadora de ingresos y presupuesto para la jubilación (en inglés) para ver la diferencia en el dinero que le queda para gastar.
Preguntas frecuentes
¿Qué estados no gravan el Seguro Social?
En 2026, todos salvo Colorado, Connecticut, Minnesota, Montana, Nuevo México, Rhode Island, Utah y Vermont. La mayoría de esos ocho exime el Seguro Social a los jubilados de ingresos bajos o medianos.
¿Mi estado grava los retiros de mi 401(k)?
Si su estado tiene impuesto sobre la renta, por lo general trata los retiros de 401(k) y de IRA tradicionales como ingresos de pensión. Algunos estados los eximen por completo, muchos excluyen una cantidad fija y otros los gravan en su totalidad. Los retiros de Roth libres de impuesto federal por lo general también están libres de impuesto estatal.
¿Puede mi estado anterior gravar mi pensión después de mudarme?
Por lo general, no. La ley federal prohíbe a un estado gravar los pagos de pensiones y cuentas de jubilación a personas que ya no son residentes.
¿Se grava la jubilación militar?
La mayoría de los estados la exime total o casi totalmente. Unos pocos, como California y el Distrito de Columbia, todavía gravan la mayor parte o toda.
¿Cambian a menudo estas reglas?
Sí. Varios estados bajaron sus tasas o agregaron exclusiones para la jubilación en 2025 y 2026. Revisamos esta guía cada otoño.
Nota educativa: Este artículo es información general, no asesoría tributaria. Las leyes tributarias estatales cambian a menudo, muchas exclusiones dependen de la edad, los ingresos y el tipo de pensión, y este resumen deja fuera detalles como los impuestos locales sobre la renta. Ray y Denise son un ejemplo ilustrativo. Consulte al departamento de impuestos de su estado o a un contador público (CPA) o agente registrado (enrolled agent) que prepare declaraciones en su estado antes de mudarse o hacer un retiro grande.
Fuentes
- Tax Foundation: Cambios en los impuestos estatales desde el 1 de enero de 2026 (en inglés)
- Kiplinger: Estados que gravan el Seguro Social en 2026 (en inglés)
- Código de EE. UU., título 4, sección 114: límite a los impuestos estatales sobre ciertas pensiones (en inglés)
- Departamento de Impuestos de Minnesota: Cantidades ajustadas por inflación para 2026 (en inglés)
- Oficina de Investigación Legislativa de Connecticut: Impuestos sobre los ingresos de jubilación (en inglés)
- Departamento de Impuestos de Wisconsin: Publicación 106 para jubilados (en inglés)
- Oficina de Servicios de Jubilación de Míchigan: Ley Pública 4 de 2023 (en inglés)
- División de Impuestos de Virginia Occidental: Eliminación gradual del impuesto sobre el Seguro Social (en inglés)
- Departamento de Impuestos de Iowa: Exclusión de ingresos de jubilación (en inglés)