Si tiene 70½ años o más y dona a obras de caridad, una distribución caritativa calificada puede hacer que la misma donación le cueste menos. Así funciona, quién califica y los pasos para que no pague impuestos por error.
Walter tiene 75 años y es soltero. Cada año dona $5,000 a su banco de alimentos y a su iglesia, y cada año debe sacar una distribución mínima requerida de $20,000 de su IRA. Como la mayoría de los jubilados, usa la deducción estándar, así que sus donaciones nunca le bajaron los impuestos.
El año pasado le pidió a la empresa de su IRA que enviara los $5,000 directamente a las dos organizaciones. Las mismas donaciones, las mismas organizaciones. Pero ahora $5,000 de su retiro obligatorio ya no aparecen como ingreso en su declaración.
Puntos clave
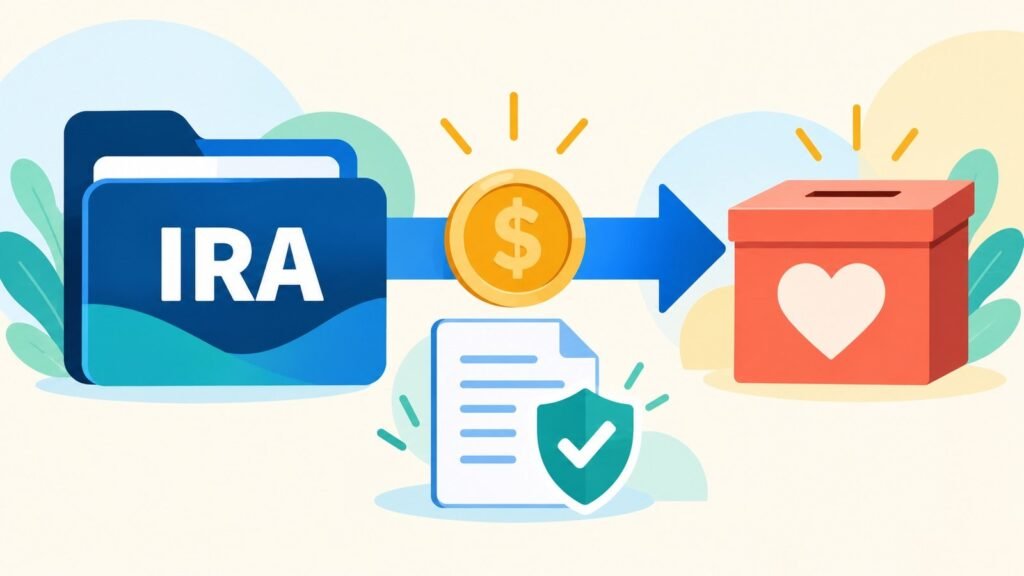
- Una distribución caritativa calificada (QCD, por sus siglas en inglés) es dinero que sale de su IRA directamente hacia una organización benéfica, a partir de los 70½ años.
- La donación no cuenta como ingreso que paga impuestos, así que le sirve aunque use la deducción estándar.
- Cuando llega a la edad de las distribuciones mínimas requeridas, las QCD cuentan para esa distribución.
- El dinero debe ir de la IRA directamente a la organización, a más tardar el 31 de diciembre, y necesita un recibo de la organización.
En este artículo10 secciones
Qué es una QCD
Una QCD es una transferencia de su IRA a una organización benéfica calificada, sin que el dinero pase por sus manos. Como el dinero va directo a la organización, el IRS no lo cuenta como ingreso suyo. A cambio, no puede deducir esa donación, porque nunca pagó impuestos sobre ella.
El límite es de $111,000 por persona en 2026 y de $114,000 en 2027. Sube con la inflación cada año. En un matrimonio, cada uno puede donar hasta el límite desde su propia IRA.
Quién puede usarla
- Edad: debe tener al menos 70½ años el día en que el dinero sale de la IRA. Cumplir 70½ más adelante en el año no sirve para donaciones hechas antes.
- Cuentas: las IRA tradicionales y las IRA heredadas (si usted, el heredero, tiene 70½). Las IRA SEP y SIMPLE califican solo si su empleador ya no les está aportando.
- No los planes del trabajo: los planes 401(k) y 403(b) no pueden hacer QCD. Puede pasar primero el dinero a una IRA y donar desde la IRA.
Por qué suele convenir más que un cheque
Este es el año de Walter de las dos formas, en el tramo federal del 12%:
| Cheque de sus ahorros | QCD desde su IRA | |
|---|---|---|
| Ingreso de la IRA en su declaración | $20,000 | $15,000 |
| Deducción por la donación | Hasta $1,000 | No hace falta |
| Cantidad que paga impuestos por las donaciones | $4,000 más | $0 |
| Impuesto federal adicional | Unos $480 | $0 |
Desde 2026, quienes usan la deducción estándar pueden deducir hasta $1,000 de donaciones en efectivo ($2,000 para matrimonios que declaran en conjunto). Aun así, una QCD rinde más: saca toda la donación de su ingreso, sin más tope que el límite anual.
Tener menos ingreso también ayuda en cosas que no se ven solo en el tramo de impuestos:
- Primas de Medicare: sus ingresos fijan sus primas de las Partes B y D dos años después. Vea IRMAA: por qué subió su prima de Medicare.
- Impuestos sobre el Seguro Social: menos ingreso puede hacer que pague impuestos sobre una parte menor de su beneficio. Vea cómo se gravan los beneficios del Seguro Social.
- La deducción para personas mayores: de 2025 a 2028, la deducción adicional para quienes tienen 65 años o más se reduce cuando el ingreso pasa de $75,000 ($150,000 si declaran en conjunto). Una QCD puede mantenerlo por debajo de esa línea. Vea cómo funciona la deducción para personas mayores.
Cómo se combinan las QCD con su distribución mínima requerida
Cuando llega a la edad de las distribuciones mínimas requeridas (RMD, por sus siglas en inglés), que es 73 años si nació entre 1951 y 1959 y 75 si nació en 1960 o después, cada dólar que dona por QCD durante el año cuenta para la RMD de ese año. Si Walter dona $5,000 por QCD, solo tiene que sacar $15,000 más para cumplir con su RMD de $20,000.
El orden importa en un punto: una RMD que ya sacó no se puede convertir después en QCD. Si piensa donar, pida la QCD antes de sacar el resto de su RMD, o por lo menos antes de sacarla completa. Vea las distribuciones mínimas requeridas, explicadas (en inglés) y nuestra calculadora de RMD (en inglés).
Puede empezar a hacer QCD a los 70½, antes de que empiecen las RMD. En ese momento no cuentan para ninguna RMD, pero igual dejan la donación fuera de su ingreso y achican la IRA de la que saldrán sus RMD futuras.
Qué organizaciones califican
La mayoría de las organizaciones benéficas públicas califican: iglesias y otros lugares de culto, bancos de alimentos, hospitales, escuelas y universidades, y casi todos los grupos que pueden recibir donaciones deducibles. Tres tipos no califican:
- Los fondos asesorados por el donante
- Las fundaciones privadas que no son operativas
- Las organizaciones de apoyo
La donación debe ser una que, de otro modo, podría deducir completa. Si recibe algo a cambio, como entradas a un evento o una cena, no califica. Las donaciones a personas, a campañas de recaudación en internet y a grupos políticos nunca califican.
También hay una opción que se usa una sola vez: puede destinar hasta $55,000 en 2026 ($57,000 en 2027) de su límite de QCD, una vez en la vida, a una anualidad de donación benéfica o a un fideicomiso benéfico que le pague un ingreso. Las reglas son estrictas, así que hágalo con la organización o con un abogado.
Cómo hacer una QCD, paso a paso
- Confirme que tendrá 70½ años en la fecha de la donación y que la organización califica. La herramienta de búsqueda de organizaciones exentas en irs.gov muestra las organizaciones calificadas.
- Pida a la empresa de su IRA su formulario de QCD o la solicitud en línea. Algunas ofrecen una chequera que gira cheques directamente desde la IRA.
- Pida que el cheque salga a nombre de la organización, no al suyo. Puede enviarse a la organización o a usted para que lo entregue, siempre que esté a nombre de la organización.
- Pida que no le retengan impuestos sobre la cantidad de la QCD.
- Obtenga de la organización un acuse de recibo por escrito con la cantidad, la fecha y la constancia de que no recibió nada a cambio.
- Guarde la solicitud, el acuse de recibo y una nota con la fecha junto con sus papeles de impuestos.
Empiece con tiempo. Una QCD solo cuenta para el año en que el dinero sale de su IRA, y la fecha límite es el 31 de diciembre. Un cheque que entregue a fines de diciembre puede no cobrarse a tiempo. Vea nuestra lista de fin de año para la jubilación.
Cómo declarar una QCD en sus impuestos
Aquí es donde las QCD salen mal con más frecuencia. La empresa de su IRA le envía un Formulario 1099-R que puede mostrar la cantidad completa como un retiro normal que paga impuestos. Algunas ya marcan las QCD con un código especial, pero muchas no.
En el Formulario 1040, el total retirado de la IRA va en la línea 4a. La cantidad que paga impuestos, en la línea 4b, deja fuera la QCD, y se escribe “QCD” junto a la línea 4b. Entregue los recibos de las organizaciones a quien prepara sus impuestos, o verifique que su programa de impuestos le pregunte por las QCD.
Errores comunes que conviene evitar
- Sacar el dinero primero: un retiro que deposita en su banco y luego dona es un retiro que paga impuestos, aunque lo done el mismo día.
- Donar demasiado pronto: las donaciones hechas antes del día en que cumple 70½ no califican, aunque sea el mismo año.
- Deducirla dos veces: no anote también una QCD como deducción por donaciones.
- Seguir aportando después de los 70½: los aportes deducibles a una IRA hechos después de los 70½ reducen la parte de sus QCD posteriores que queda libre de impuestos.
- Pasarse de la fecha: una QCD pedida a fines de diciembre puede pasar a enero y contar para el año equivocado.
Las QCD y sus herederos
Muchos jubilados piensan dejar dinero a obras de caridad en su testamento. Donar desde una IRA en vida, o nombrar a una organización benéfica como beneficiaria de parte de la IRA, suele ser más eficiente que dejar la IRA a la familia y otros bienes a la caridad. La familia paga impuesto sobre la renta por una IRA heredada; las organizaciones benéficas no. Vea la regla de 10 años para las IRA heredadas (en inglés) y lo básico de la planificación patrimonial.
Preguntas frecuentes
¿Puedo hacer una QCD desde una IRA Roth?
Técnicamente sí, pero casi nunca conviene. Los retiros calificados de una Roth ya están libres de impuestos, así que una QCD desde una IRA tradicional ahorra más.
¿Puedo repartir una QCD entre varias organizaciones?
Sí. Puede enviar QCD a todas las organizaciones calificadas que quiera, siempre que el total del año no pase del límite.
¿Los estados siguen las reglas federales de las QCD?
La mayoría de los estados con impuesto sobre la renta parten del ingreso federal, así que la QCD también baja el impuesto estatal, pero algunos la tratan de otra forma. Vea qué estados cobran impuestos sobre los ingresos de jubilación.
¿Una QCD baja mi prima de Medicare enseguida?
No. Medicare usa sus ingresos de dos años antes, así que una QCD en 2026 puede bajar sus primas en 2028.
Nota educativa: Este artículo es información general, no asesoría tributaria ni legal. Las reglas, los límites y la forma de declarar las QCD pueden cambiar, y sus resultados dependen de sus ingresos, su estado y sus cuentas. Walter es un ejemplo ilustrativo, y los ahorros de impuestos están redondeados. Revise la Publicación 590-B del IRS y consulte a la empresa de su IRA y a un profesional de impuestos antes de hacer una QCD.
Fuentes
- IRS, Publicación 590-B: Distributions from Individual Retirement Arrangements (en inglés)
- IRS: Retirement plan and IRA required minimum distributions FAQs (en inglés)
- IRS: Instructions for Forms 1099-R and 5498 (en inglés)
- IRS, Tema 506: Charitable contributions (en inglés)
- IRS: Tax Exempt Organization Search (en inglés)