Si sus ingresos fueron altos hace dos años, Medicare puede cobrarle más hoy. Aquí verá cómo funciona ese recargo, llamado IRMAA, cuánto cuesta en 2026 y cómo pedir que se lo bajen si sus ingresos ya bajaron.
Ramón y Carla se jubilaron a principios de 2025. A fines de ese año, una carta del Seguro Social les avisó que sus primas de Medicare para 2026 iban a subir. Cada uno pagaría $284.10 al mes por la Parte B, en vez de los $202.90 normales, más $14.50 adicionales por la cobertura de medicamentos.
Sus ingresos acababan de bajar. ¿Por qué entonces la cuenta más alta? Porque Medicare estaba mirando 2024, el último año completo de trabajo de Ramón, cuando su sueldo y un bono grande de fin de año subieron sus ingresos a $240,000.
Ese cargo extra tiene nombre: IRMAA, el ajuste mensual de Medicare relacionado con el ingreso. Ramón y Carla pudieron quitárselo con un solo formulario. Mucha gente nunca lo pide.
Puntos clave
- El IRMAA es un cargo extra en la Parte B y la Parte D de Medicare para las personas con ingresos de más de $109,000, o $218,000 para matrimonios que declaran en conjunto.
- Medicare usa su declaración de impuestos de dos años antes, así que las primas de 2026 dependen de los ingresos de 2024.
- Pasarse aunque sea $1 de un límite activa el recargo completo de ese nivel, para cada cónyuge.
- Si sus ingresos bajaron porque dejó de trabajar o por otra situación que cambió su vida, el Formulario SSA-44 puede reducir el cargo.
En este artículo8 secciones
Qué es el IRMAA
La mayoría de las personas paga la prima normal de la Parte B, $202.90 al mes en 2026. Quienes tienen ingresos más altos pagan esa prima más un ajuste mensual relacionado con el ingreso. Un recargo parecido se suma a la cobertura de medicamentos de la Parte D, ya sea que tenga un plan de medicamentos aparte o un plan Medicare Advantage con cobertura de medicamentos.
El Seguro Social decide quién lo paga, con información del IRS. Si usted recibe beneficios del Seguro Social, el monto extra se descuenta de su pago mensual.
Los niveles de ingreso de 2026
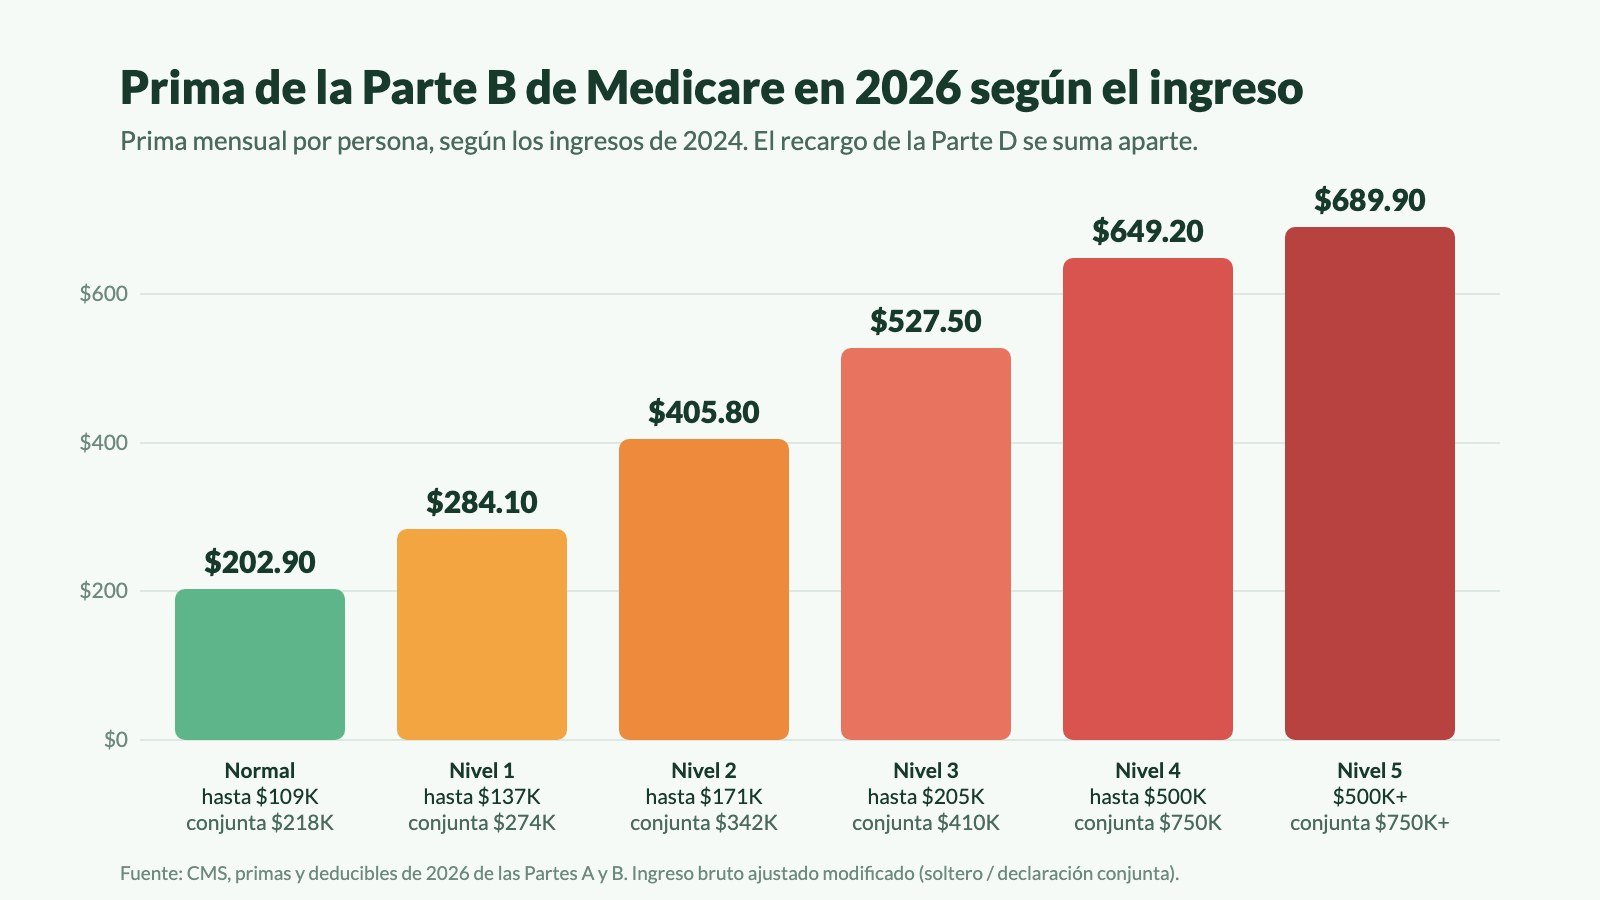
Estos montos son por persona y por mes. Un matrimonio en el que los dos tienen Medicare los paga dos veces.
| Ingresos de 2024, persona soltera | Ingresos de 2024, matrimonio que declara en conjunto | Prima mensual de la Parte B | Recargo de la Parte D |
|---|---|---|---|
| $109,000 o menos | $218,000 o menos | $202.90 | $0 |
| $109,001 a $137,000 | $218,001 a $274,000 | $284.10 | $14.50 |
| $137,001 a $171,000 | $274,001 a $342,000 | $405.80 | $37.50 |
| $171,001 a $205,000 | $342,001 a $410,000 | $527.50 | $60.40 |
| $205,001 a $499,999 | $410,001 a $749,999 | $649.20 | $83.30 |
| $500,000 o más | $750,000 o más | $689.90 | $91.00 |
Las personas casadas que declaran por separado y vivieron con su cónyuge durante el año tienen solo tres niveles: el recargo empieza en $109,000 y salta directamente a la segunda prima más alta de la Parte B.
Qué ingresos cuentan
Medicare usa su ingreso bruto ajustado modificado (MAGI, por sus siglas en inglés). Para el IRMAA, es el ingreso bruto ajustado de su declaración de impuestos más los intereses exentos de impuestos, como los intereses de bonos municipales.
Incluye sueldos, pensiones, retiros de una IRA tradicional o un 401(k), distribuciones mínimas requeridas, conversiones a Roth, ganancias de capital, intereses, dividendos y la parte de su Seguro Social que paga impuestos. No incluye los retiros de una Roth libres de impuestos ni una distribución caritativa calificada enviada directamente de una IRA a una organización benéfica.
Y tiene dos años de atraso. Sus primas de 2026 dependen de su declaración de 2024, y las de 2027 dependerán de su declaración de 2025.
El precipicio de $1
El IRMAA no sube de a poco. Si sus ingresos pasan un límite por un solo dólar, paga el recargo completo de ese nivel durante todo el año.
Para un matrimonio con $218,001, son $81.20 más por la Parte B y $14.50 más por la Parte D, cada uno, todos los meses. En un año, ese matrimonio paga $2,296.80 más que uno con $218,000. Un dólar más de ingreso puede costar más de dos mil dólares.
Por eso duele una entrada grande que ocurre una sola vez: vender una casa o una propiedad de alquiler con una ganancia grande, un retiro grande de una IRA o una conversión a Roth hecha toda en un año. En el caso de una vivienda, solo cuenta la ganancia que pase de la exclusión de $250,000 o $500,000 por la venta de su casa.
Cómo pedir que se lo bajen: el Formulario SSA-44
Si sus ingresos bajaron por una situación que cambió su vida, puede pedirle al Seguro Social que use un año más reciente, o su cálculo para este año. Las situaciones que califican son:
- Dejar de trabajar o trabajar menos horas
- Matrimonio, divorcio o la muerte del cónyuge
- La pérdida de una propiedad que le producía ingresos, por ejemplo después de un desastre
- La pérdida o reducción de algunas pensiones
- Un pago de liquidación de su empleador
Puede llenar el Formulario SSA-44 en línea después de iniciar sesión en ssa.gov, enviarlo por correo o fax a una oficina del Seguro Social, o llamar al 800-772-1213 (oprima 7 para español). El formulario y el trámite en línea solo están en inglés, pero por teléfono lo pueden ayudar en español. Incluya pruebas, como una carta de su empleador con su último día de trabajo. Si presentó una declaración de impuestos enmendada que baja sus ingresos, llame al Seguro Social en vez de usar el formulario.
Ramón presentó el Formulario SSA-44 por haber dejado de trabajar, con un cálculo de $95,000 para 2025. El Seguro Social estuvo de acuerdo, y las primas de los dos volvieron al monto normal.
Las ganancias grandes de inversiones o un retiro de una IRA que ocurre una sola vez no cuentan como situaciones que cambian la vida. Si algo así lo hizo pasar el límite, por lo general pagará el recargo solo ese año, y desaparece cuando bajen sus ingresos.
Cómo planear alrededor de los niveles
Como Medicare mira dos años atrás, la planificación empieza alrededor de los 63 años. Algunas ideas que la gente usa:
- Conozca su número. Antes de un retiro o una venta grande, vea dónde están sus ingresos comparados con el siguiente límite.
- Reparta las conversiones a Roth. Convertir montos más pequeños durante varios años puede mantener cada año por debajo de un nivel. Nuestra guía sobre la ventana para convertir a Roth antes de las RMD (en inglés) explica cómo.
- Done desde su IRA. A partir de los 70½ años, una distribución caritativa calificada queda fuera de sus ingresos, y cuando empiezan los retiros obligatorios cuenta para cumplirlos. Vea cómo funcionan las distribuciones caritativas calificadas.
- Elija cuándo vender. Si puede, reparta una ganancia grande entre dos años fiscales.
Mantenga las cosas en proporción. Pagar el IRMAA durante un año muchas veces es mejor que dejar pasar una buena decisión, como una conversión a Roth que le ahorra mucho más en impuestos después. Nuestra guía sobre cómo afectan los impuestos sus retiros en la jubilación (en inglés) junta todas las piezas.
Preguntas frecuentes
¿El IRMAA se aplica a los dos cónyuges?
Sí. Cada cónyuge que tiene Medicare paga el recargo según los ingresos conjuntos del matrimonio. Un cónyuge que todavía no tiene Medicare no paga nada hasta que se inscribe.
¿El IRMAA es para siempre?
No. El Seguro Social revisa sus ingresos cada año. Si sus ingresos bajan del límite, el recargo desaparece dos años después, o antes con el Formulario SSA-44 si hubo una situación que cambió su vida.
¿Puedo apelar si creo que los ingresos están mal?
Sí. Si la información del IRS es incorrecta, o presentó una declaración enmendada, comuníquese con el Seguro Social y pida una nueva decisión. Su carta del IRMAA explica sus derechos de apelación y los plazos.
¿Los niveles cambian cada año?
Sí. Los límites y los montos se actualizan cada otoño para el año siguiente. Nuestra página de cifras de la jubilación (en inglés) tiene las cifras vigentes.
Su siguiente paso
Busque su declaración de impuestos de hace dos años y mire su ingreso bruto ajustado más los intereses exentos de impuestos. Si está cerca de $109,000, o de $218,000 como matrimonio, o los pasa, revise dónde está antes de su próximo retiro grande. Y si acaba de jubilarse y recibió una carta del IRMAA, presente el Formulario SSA-44.
Ahora Ramón y Carla revisan sus ingresos cada diciembre. Mantienen sus conversiones a Roth justo por debajo del siguiente nivel, y no han vuelto a pagar el recargo.
Lecturas relacionadas: cuánto cuesta Medicare y Medicare para matrimonios (en inglés).
Nota educativa: Este artículo es información general, no asesoría personalizada sobre impuestos o Medicare. Las cifras son los montos de 2026 de CMS y del Seguro Social y cambian cada año. Ramón y Carla son un ejemplo ilustrativo. Un profesional de impuestos o un asesor financiero (en inglés) puede ayudarle a planear sus ingresos alrededor de los niveles.
Fuentes
- CMS: 2026 Medicare Parts A and B premiums and deductibles (en inglés)
- Seguro Social: Solicite disminuir su IRMAA
- Seguro Social: Formulario SSA-44, Life-Changing Event (en inglés)
- Seguro Social, POMS HI 01101.010: Modified adjusted gross income (en inglés)
- Seguro Social, Handbook 2501: What is MAGI? (en inglés)