Medicare cubre la atención en el hospital, los médicos y muchos servicios médicamente necesarios. No cubre todos los gastos que se vuelven comunes con los años, y la brecha más grande, el cuidado de custodia a largo plazo, puede costar en un año más de lo que muchos hogares gastan en todo lo demás. Esto es lo que Medicare no cubre y cómo planear para ello.
El error de planificación es tratar la tarjeta de Medicare como un plan de salud para la jubilación que lo incluye todo. Medicare Original tiene exclusiones, deducibles y coseguro. Tampoco tiene un límite anual de gastos de bolsillo para los servicios cubiertos de la Parte A y la Parte B. Los planes Medicare Advantage deben limitar los gastos de bolsillo para la atención cubierta de la Parte A y la Parte B, pero ese límite no convierte en cubierto un servicio excluido.
Puntos clave
- Medicare es un seguro de salud, no un plan de cuidado a largo plazo, dental, de la vista ni de audífonos.
- La brecha más grande es el cuidado de custodia continuo: una habitación compartida en un hogar de ancianos tuvo un costo mediano nacional de $114,975 al año en 2025.
- Medicare cubre un tiempo limitado en un centro de enfermería especializada solo si se cumplen sus reglas, con $217 al día por los días 21 a 100 en 2026.
- La atención dental de rutina, los exámenes de la vista para anteojos y los audífonos por lo general están excluidos, así que presupueste para ellos por separado.
En este artículo11 secciones
La confusión en una sola frase
Medicare es un seguro de salud. No es un plan de cuidado a largo plazo, ni un plan dental, ni un plan de la vista, ni un plan de audífonos.
Algunos servicios médicamente necesarios de la boca, los ojos o los oídos sí están cubiertos. Algunos servicios de enfermería especializada y de atención médica en el hogar por poco tiempo también. La atención común que la gente supone incluida muchas veces no lo está.
Lo que la gente supone y lo que Medicare hace en realidad
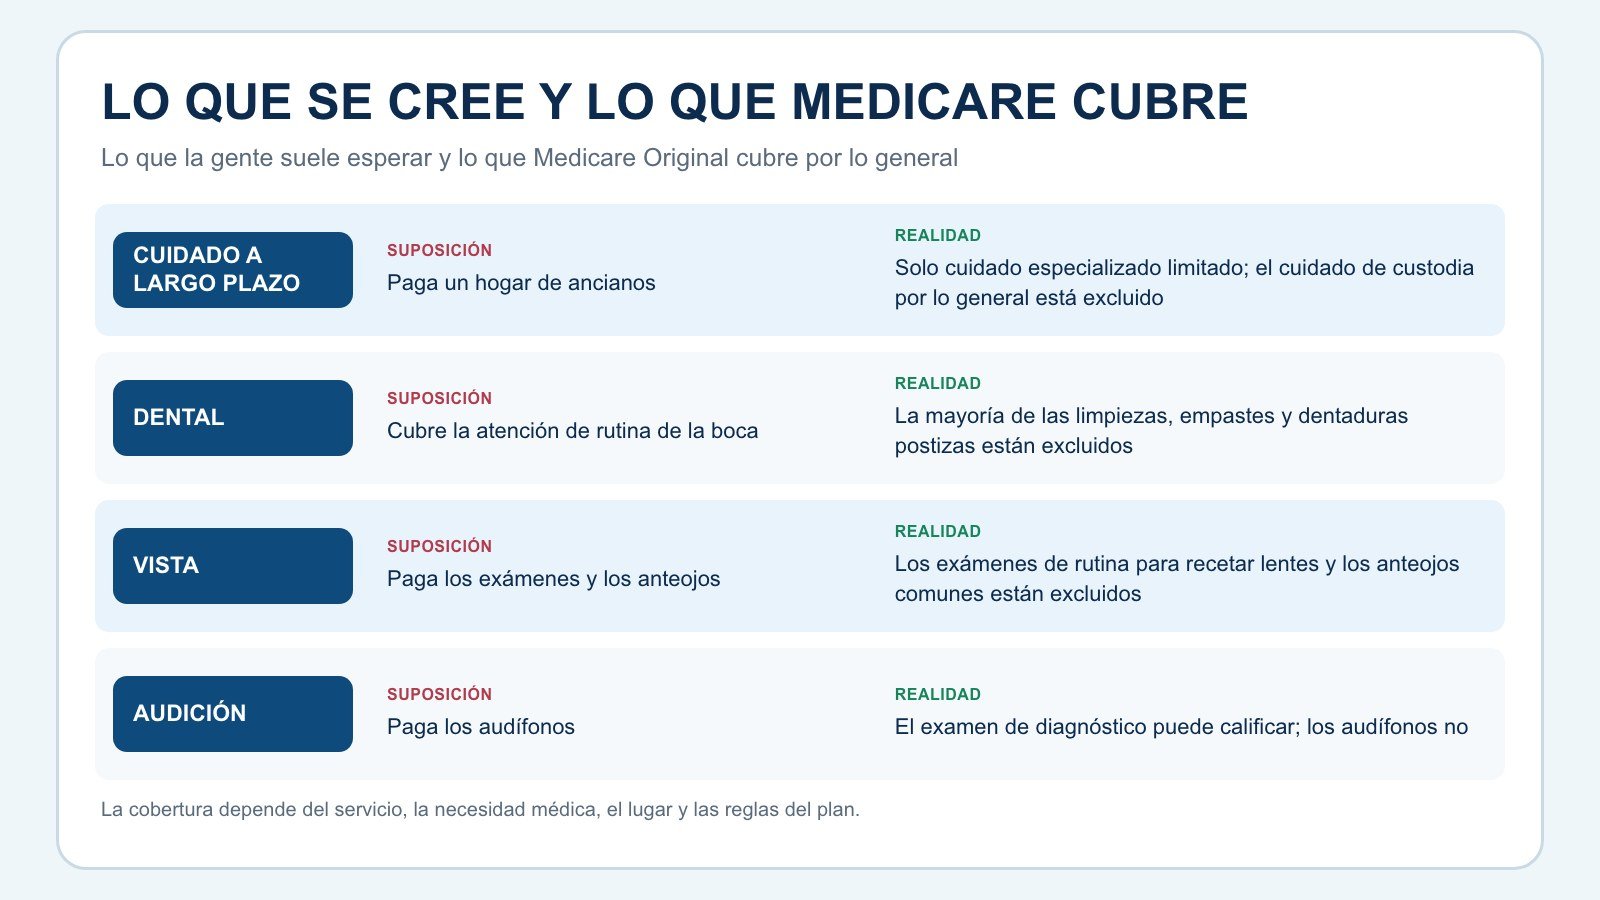
| Lo que se suele suponer | Lo que Medicare Original hace por lo general | Para qué planear |
|---|---|---|
| “Medicare pagará si necesito un hogar de ancianos.” | Cubre un tiempo limitado en un centro de enfermería especializada solo si se cumplen las reglas; no paga el cuidado de custodia continuo. | Un plan aparte para pagar el cuidado a largo plazo. Vea nuestra guía de costos del cuidado a largo plazo. |
| “Atención en el hogar significa que alguien puede quedarse conmigo todos los días.” | Cubre cuidado especializado intermitente para quien califica y servicios limitados de una asistente ligados a ese cuidado, no ayuda las 24 horas ni cuidado personal cuando es lo único que se necesita. | Cuidado en casa pagado por usted, ayuda de la familia, Medicaid o un seguro de cuidado a largo plazo. |
| “Lo dental es parte de la salud, así que Medicare lo cubre.” | La mayoría de las limpiezas, empastes, extracciones y dentaduras postizas están excluidas, con pocas excepciones ligadas a un tratamiento médico. | Una reserva de dinero, una cobertura aparte o un beneficio del plan con límites claros. |
| “Medigap llena todas las brechas de Medicare.” | Medigap ayuda sobre todo con su parte del costo de los servicios que Medicare cubre. | Dinero aparte para los servicios excluidos. |
| “Si Medicare Advantage incluye dental, vista y audición, no voy a pagar nada.” | Los beneficios pueden tener redes, asignaciones de dinero, límites de frecuencia, autorización previa y máximos anuales. | Lea la Evidencia de Cobertura y calcule lo que quedaría por pagar. |
La brecha más grande: el cuidado de custodia a largo plazo
El cuidado de custodia es la ayuda continua con actividades comunes como bañarse, vestirse, comer, ir al baño y moverse con seguridad, o la supervisión por un deterioro cognitivo. Esa ayuda puede darse en casa, en una residencia de vida asistida o en un hogar de ancianos. Cuando el cuidado de custodia es el único que se necesita, Medicare por lo general no lo paga.
Es distinto del cuidado especializado, que requiere profesionales médicos capacitados. La Parte A de Medicare puede cubrir una estadía en un centro de enfermería especializada cuando se cumplen sus condiciones. La cobertura se limita a un período de beneficios y depende de que la persona necesite cuidado especializado diario. En 2026 los días cubiertos 1 a 20 no tienen coseguro diario; los días 21 a 100 cuestan $217 al día; después del día 100, la persona paga todos los costos del centro en ese período de beneficios. Estas reglas no prometen 100 días, y no dan cobertura para vivir de forma permanente en un hogar de ancianos.
La atención médica en el hogar de Medicare también es más limitada de lo que muchas familias esperan. Los beneficiarios que califican y no pueden salir de su casa pueden recibir enfermería especializada intermitente, terapia y servicios limitados de una asistente de salud en el hogar. Medicare no cubre el cuidado en casa las 24 horas, las comidas, los servicios de limpieza que no son parte del plan de cuidado, ni el cuidado personal cuando es el único servicio que se necesita.
Lo que puede costar de verdad el cuidado a largo plazo
La encuesta de costos de cuidado de CareScout de 2025 informó estas medianas nacionales. Los precios locales pueden ser mucho más altos o más bajos, y la cifra del cuidado en casa supone 44 horas de cuidado a la semana.
| Lugar de cuidado | Mediana nacional mensual de 2025 | Mediana nacional anual de 2025 | Lo que Medicare suele pagar por el cuidado de custodia continuo |
|---|---|---|---|
| Cuidador no médico en casa | $6,673 | $80,080 | Por lo general $0 |
| Centro de día para adultos | $2,058 | $24,700 | Por lo general $0 cuando es cuidado de custodia o social |
| Vida asistida | $6,200 | $74,400 | Por lo general $0 por alojamiento, comidas y cuidado de custodia |
| Hogar de ancianos, habitación compartida | $9,581 | $114,975 | Por lo general $0 cuando termina el cuidado especializado cubierto |
| Hogar de ancianos, habitación privada | $10,798 | $129,575 | Por lo general $0 cuando termina el cuidado especializado cubierto |
El copago de $217 por enfermería especializada no es la cuenta del cuidado a largo plazo
Ese coseguro diario de 2026 se aplica solo a los días 21 a 100 cubiertos en un centro de enfermería especializada. No significa que Medicare pagará la vida asistida, la supervisión continua ni una estadía permanente en un hogar de ancianos. Cuando termina la cobertura especializada, o si el cuidado es de custodia desde el principio, lo que usted paga puede saltar a la tarifa completa del centro.
Dental: tanto la rutina como los trabajos grandes pueden salir de su bolsillo
Medicare Original por lo general no cubre las limpiezas de rutina, los empastes, las extracciones comunes, las dentaduras postizas ni los implantes. Puede cubrir ciertos servicios dentales muy ligados a un tratamiento cubierto, como algunos servicios relacionados con un trasplante de órgano, una cirugía de válvula del corazón, un tratamiento contra el cáncer o la diálisis. Una relación médica no hace que todo cargo dental esté cubierto, así que pida al proveedor que verifique el servicio exacto y su código de facturación.
No existe una lista de precios universal, porque las tarifas dentales varían mucho y un solo procedimiento grande puede dominar el año. El análisis de KFF de los datos de 2023 de la encuesta de beneficiarios de Medicare (Medicare Current Beneficiary Survey) encontró que los beneficiarios de Medicare Original que viven en la comunidad y usaron servicios dentales gastaron $1,107 de su bolsillo en promedio. Es un promedio entre quienes usaron el servicio, no un tope seguro. Las coronas, las dentaduras postizas, los tratamientos de conducto, el tratamiento de las encías o los implantes pueden hacer que una cuenta individual sea mucho más grande.
Para una explicación más a fondo de las pocas excepciones y los límites de los planes, use la guía de RetireNerd sobre la cobertura de Medicare para dental, vista y audición (en inglés).
La vista: la atención médica de los ojos no es lo mismo que los anteojos de rutina
Medicare Original por lo general no cubre los exámenes de la vista de rutina que se hacen para recetar anteojos o lentes de contacto, y casi nunca paga los marcos y lentes comunes. La Parte B puede cubrir ciertos servicios de diagnóstico y tratamiento para enfermedades como el glaucoma, la enfermedad de los ojos por diabetes y la degeneración macular cuando se cumplen las reglas de cobertura. Después de una cirugía de cataratas con un lente intraocular, Medicare puede cubrir un par de anteojos o lentes de contacto correctivos estándar de un proveedor inscrito en Medicare.
Presupueste la compra completa: el examen de rutina, la refracción si se cobra aparte, los marcos, los lentes, los recubrimientos y los lentes de contacto. Si un plan anuncia una asignación para la vista, revise si es anual o cada dos años, si el proveedor está en la red y cuánto de los marcos de marca, los lentes progresivos o los lentes de contacto le queda a usted por pagar.
Audición: el examen puede estar cubierto, los audífonos no
Medicare Original no cubre los audífonos ni los exámenes que solo sirven para ajustarlos. La Parte B puede cubrir exámenes de diagnóstico de la audición y el equilibrio cuando un médico u otro proveedor que califique los pide para saber si se necesita tratamiento médico. Esa diferencia puede dejar una visita de diagnóstico cubierta seguida de una compra de audífonos pagada totalmente por usted.
KFF encontró que los beneficiarios de Medicare Original que usaron servicios de audición gastaron $564 de su bolsillo en promedio en 2023. Los afiliados a Medicare Advantage que usaron servicios de audición igual gastaron $212 en promedio. Otra vez, son promedios entre quienes usaron el servicio. El costo depende de si la persona elige audífonos de venta libre o con receta, si necesita uno o dos, y si la compra incluye el ajuste, el seguimiento y los reemplazos.
Otras brechas que pueden sorprender a un jubilado
- Exámenes físicos de rutina. La visita preventiva “Bienvenido a Medicare” y la visita anual de bienestar no son el examen físico completo de siempre. Los servicios preventivos cubiertos tienen reglas sobre quién califica y cada cuánto.
- Casi toda la atención fuera de los Estados Unidos. Medicare Original tiene muy pocas excepciones. Algunas pólizas Medigap incluyen una cobertura limitada para emergencias en viajes al extranjero.
- Masajes terapéuticos y casi toda la cirugía estética. La necesidad médica y las reglas de cobertura cuentan.
- Cuotas de membresía de medicina personalizada (concierge). Medicare puede cubrir los servicios que califican de un profesional que participa en Medicare, pero la cuota de membresía en sí no es un beneficio de Medicare.
- Proveedores que se salen de Medicare. Salvo en ciertas emergencias o casos urgentes, usted puede tener que pagar según un contrato privado.
- Los costos compartidos de siempre. Aun un servicio cubierto puede dejar deducibles y coseguro. Medicare Original por sí solo no tiene un límite anual de gastos de bolsillo para las Partes A y B.
La guía de RetireNerd sobre cuánto cuesta Medicare explica las primas, los deducibles y las reglas de costos de medicamentos. Mantenga esos gastos normales de Medicare separados de la reserva para servicios excluidos que armará más abajo.
Cómo llena la gente las brechas
Medicare Original más Medigap
Medigap ayuda a pagar algunos deducibles, copagos y coseguros de los servicios que cubre Medicare Original. Eso puede hacer más predecibles las cuentas médicas cubiertas. Por lo general no cubre el cuidado a largo plazo, la atención dental o de la vista de rutina, los audífonos, los anteojos ni la enfermería privada. Por eso, quien elige Medicare Original, la Parte D y Medigap igual necesita un plan aparte para las exclusiones de este artículo.
Medicare Advantage
Un plan Medicare Advantage da los beneficios de la Parte A y la Parte B a través de una aseguradora privada y casi siempre incluye la Parte D. Los planes tienen un límite anual de gastos de bolsillo para los servicios cubiertos de la Parte A y la Parte B, y pueden agregar beneficios dentales, de la vista y de audición. Esos extras pueden bajar los costos, pero las palabras “incluido” y “cubierto” no dicen cuánto valen.
- ¿El dentista, el optometrista, el audiólogo o el proveedor de audífonos está en la red?
- ¿El beneficio es una asignación de dinero, un porcentaje de los cargos negociados o un copago fijo?
- ¿Cuál es el máximo anual?
- ¿Los servicios dentales mayores se cubren de inmediato, o hay un período de espera o autorización previa?
- ¿Cada cuánto se cubren los exámenes, los lentes, los marcos o los audífonos?
- ¿Están excluidos los lentes de mejor calidad, los implantes o los audífonos avanzados?
- ¿La asignación que no use pasa al año siguiente?
En los datos de KFF de 2023, quienes tenían Medicare Advantage y usaron estos servicios igual pagaron de su bolsillo $571 en promedio por servicios dentales y $212 por servicios de audición. Compare todo el plan médico (médicos, hospitales, medicamentos, redes, autorizaciones, prima y gasto máximo), no solo los beneficios adicionales. La guía Medicare Original o Medicare Advantage le ayuda con esa decisión.
Coberturas aparte y planes de descuento
Un seguro dental o de la vista aparte, la cobertura del empleador o para jubilados, los beneficios para veteranos, Medicaid y los programas de la comunidad pueden ayudar a quienes califican. Compare la prima más los costos compartidos con el beneficio anual del plan. Una póliza con un máximo modesto puede ayudar con el flujo de dinero sin protegerlo de una cuenta muy grande. Los planes de descuento dental no son un seguro; pueden dar precios negociados con los proveedores que participan. Si tiene atención médica del VA, La atención médica del VA y Medicare explica qué cuentas paga cada programa.
Pagar con sus ahorros las brechas predecibles
Pagar con sus ahorros significa apartar dinero a propósito en lugar de suponer que cada cuenta cabrá en el presupuesto del mes. Funciona mejor para gastos con un límite claro, como los exámenes, los anteojos y la atención dental de rutina. Use un fondo mensual más una reserva aparte para trabajos grandes. Una HSA puede ser muy útil si juntó dinero antes de tener Medicare, porque los retiros para gastos médicos calificados pueden seguir libres de impuestos con las reglas actuales. Una vez inscrito en Medicare, ya no puede seguir aportando a una HSA. Nuestra guía sobre la cuenta HSA en la jubilación muestra qué cuentas puede pagar sin impuestos, incluidas las primas de Medicare.
Una estrategia aparte para el cuidado a largo plazo
Lo dental y los anteojos pueden ser partidas del presupuesto anual. El cuidado a largo plazo es otro tipo de riesgo, porque su duración y su costo total son inciertos. Los recursos posibles incluyen los ahorros y el valor de la casa, un seguro de cuidado a largo plazo tradicional o híbrido, el apoyo de la familia, Medicaid una vez que se cumplen los requisitos del estado, los beneficios para veteranos que califican y los programas de la comunidad. Medicare Advantage y Medigap no son pólizas completas de cuidado de custodia a largo plazo.
Quien piense pagar el cuidado a largo plazo con sus ahorros debe decidir qué bienes reserva, qué lugar de cuidado podrían pagar esos bienes, cómo se protegerían la vivienda y los ingresos del cónyuge, y qué pasa cuando se acabe la reserva. La decisión debe basarse en los costos locales, no en las medianas nacionales.
Hoja de trabajo: calcule sus verdaderos costos no cubiertos
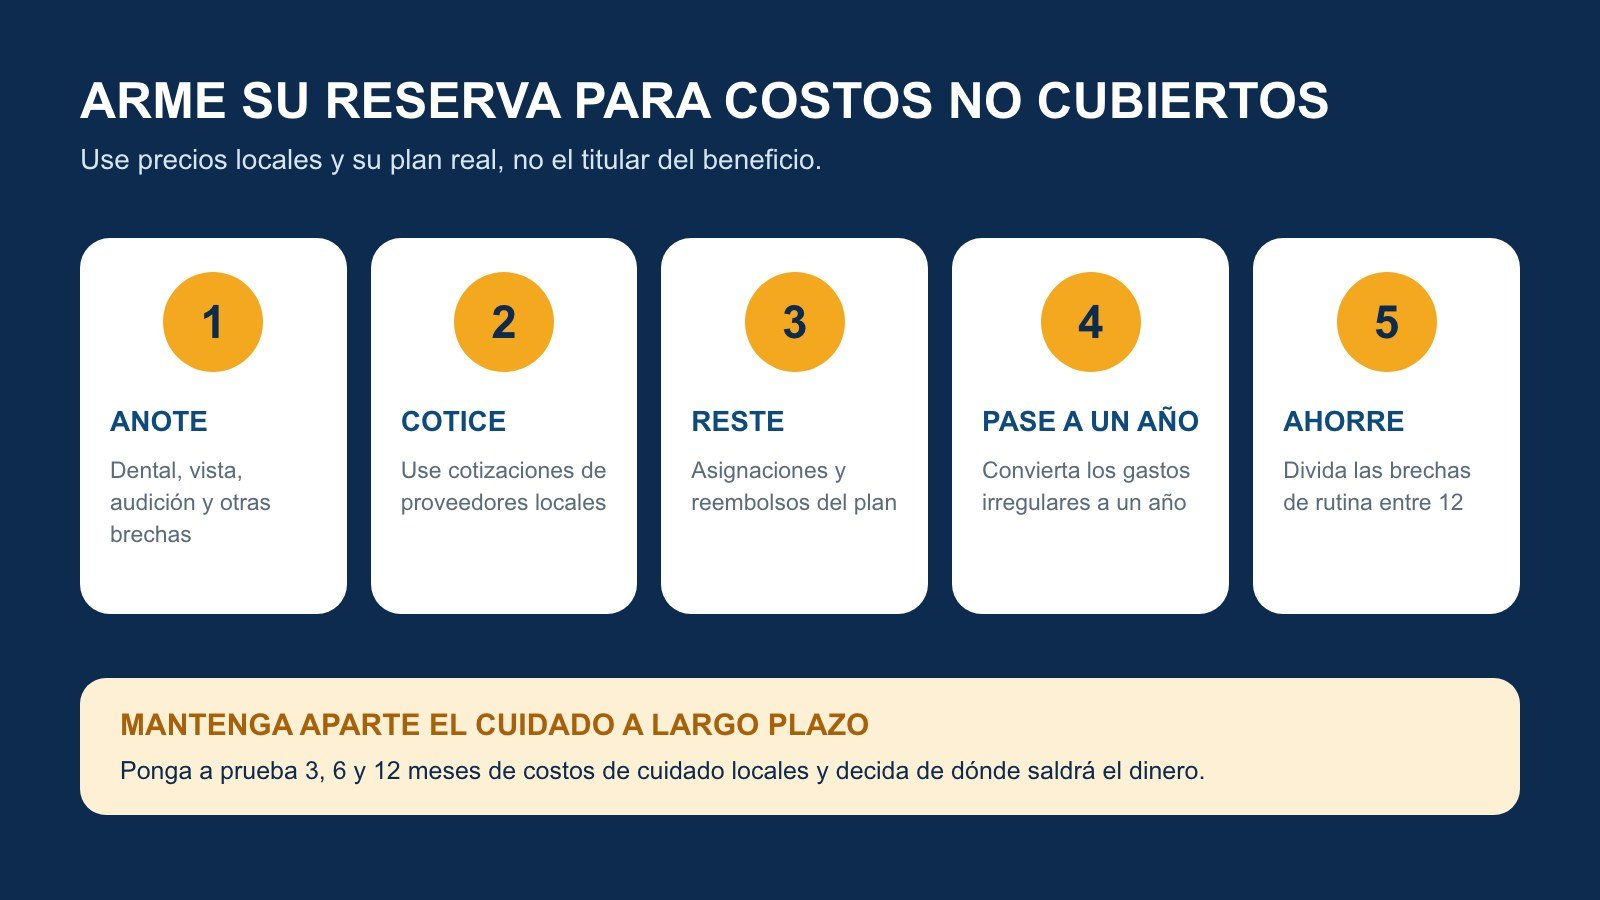
Use cotizaciones de proveedores locales y los documentos reales del plan. No escriba $0 solo porque un plan anuncia un beneficio. Escriba lo que espera pagar después de la asignación, el descuento de la red, el coseguro y el máximo anual. También hay una hoja de trabajo para imprimir (en inglés).
| Gasto | Frecuencia | Precio esperado | Seguro o asignación | Su brecha anual |
|---|---|---|---|---|
| Exámenes y limpiezas dentales | ___ al año | $___ | − $___ | $___ |
| Reserva para trabajos dentales grandes | Reserva anual | $___ | − $___ | $___ |
| Examen de la vista de rutina o refracción | Cada ___ años | $___ | − $___ | $___ |
| Marcos, lentes o lentes de contacto | Cada ___ años | $___ | − $___ | $___ |
| Exámenes de audición y audífonos | Cada ___ años | $___ | − $___ | $___ |
| Baterías, mantenimiento y reemplazos de aparatos | Anual | $___ | − $___ | $___ |
| Atención de rutina o personalizada no cubierta | Anual | $___ | − $___ | $___ |
| Seguro o reserva médica para viajes al extranjero | Anual | $___ | − $___ | $___ |
| Ayuda pagada en casa por poco tiempo | ___ horas × $___ | $___ | − $___ | $___ |
| Otros servicios no cubiertos | Anual | $___ | − $___ | $___ |
| Brecha anual de rutina total | $___ | |||
| Meta de ahorro mensual | Total ÷ 12 | $___ |
Después, haga tres pruebas
- Un año normal: limpiezas, atención de la vista común y mantenimiento de los aparatos.
- Un año con trabajos grandes: agregue una corona, una dentadura postiza, lentes avanzados o audífonos nuevos. Use una cotización local real.
- Un año con cuidado: agregue tres, seis y doce meses de cuidado en casa, vida asistida u hogar de ancianos en su zona. Luego decida de dónde saldría el dinero en cada caso.
Mantenga la reserva para el cuidado a largo plazo fuera de la cifra mensual de salud de rutina. Una sorpresa dental de $1,500 y un año de $115,000 en un hogar de ancianos no son el mismo tipo de gasto.
Preguntas para hacerse antes de elegir cobertura
- ¿Qué servicios uso cada año, y qué gastos grandes quiero asegurar?
- ¿Qué queda excluido aun si agrego Medigap o elijo Medicare Advantage?
- ¿Cuál es el máximo anual en dólares del plan para dental, vista y audición?
- ¿Qué proveedores locales aceptan el beneficio?
- ¿Cuánto pagaría en un año normal y en un año difícil?
- ¿Cuál es mi plan si necesito ayuda para bañarme, vestirme o supervisión durante seis meses?
- ¿Podrían los costos de cuidado de un cónyuge poner en riesgo la jubilación del otro?
- ¿Califico para Medicaid, los Programas de Ahorros de Medicare, los beneficios para veteranos, PACE o ayudas locales?
- ¿Cuándo volveré a revisar mi plan?
Preguntas frecuentes
¿Medicare paga la vida asistida?
Por lo general, Medicare no paga el alojamiento, las comidas ni el cuidado de custodia de una residencia de vida asistida. Puede cubrir los servicios médicos que califican y que reciba quien vive allí, igual que en cualquier otro lugar.
¿Medicare cubre 100 días en un hogar de ancianos?
Puede cubrir hasta 100 días en un centro de enfermería especializada por período de beneficios solo si se siguen cumpliendo todas las condiciones de cobertura. No garantiza 100 días. Los días 21 a 100 tienen un coseguro diario, y el cuidado de custodia continuo no está cubierto.
¿Medigap cubre dental, vista, audición o cuidado a largo plazo?
Por lo general, no. Medigap paga sobre todo parte de los costos compartidos de los servicios que cubre Medicare Original. Normalmente no cubre la atención dental o de la vista de rutina, los anteojos, los audífonos, la enfermería privada ni el cuidado de custodia a largo plazo.
¿Medicare Advantage resuelve todas estas brechas?
No. Un plan puede agregar beneficios útiles de dental, vista y audición, pero tienen asignaciones, redes y límites. Medicare Advantage no se convierte en una cobertura completa de cuidado de custodia a largo plazo.
¿Cuánto debo ahorrar para los costos que Medicare no cubre?
No hay una cifra nacional confiable para todos los hogares. Use la hoja de trabajo con los beneficios de su plan, sus proveedores y los costos locales. Arme una reserva mensual para los gastos predecibles, una reserva aparte para trabajos grandes y una estrategia clara para el cuidado a largo plazo.
Fuentes y herramientas
- Medicare.gov: ¿Qué no está cubierto?
- Medicare.gov: Cobertura de cuidado a largo plazo
- Medicare.gov: Cobertura de cuidados en un centro de enfermería especializada
- Medicare.gov: Cobertura de servicios de asistencia médica a domicilio
- Medicare.gov: Conozca lo que cubre Medigap
- CMS: 2026 Medicare Parts A and B costs (en inglés)
- CareScout: 2025 Cost of Care Survey tables (en inglés)
- KFF: Medicare affordability and out-of-pocket costs (en inglés)
- Buscador de planes de Medicare (Medicare Plan Finder)
- SHIP: asesoría gratuita e imparcial sobre Medicare (en inglés)
Revisado en septiembre de 2026. Las cifras de CareScout son medianas nacionales de 2025; las cantidades de KFF para dental y audición usan datos de 2023, el archivo de costos más reciente de la encuesta de beneficiarios de Medicare citado en su análisis. Las reglas de Medicare, los beneficios de los planes y los precios cambian. Confirme la cobertura vigente con Medicare y con su plan, y use los precios de los proveedores locales. Este artículo es información educativa general, no asesoría médica, de seguros, financiera, de impuestos ni legal personalizada.