La mayoría de las personas necesitará ayuda con su cuidado diario en algún momento, y Medicare paga muy poco de esa ayuda. Vea cuánto cuesta el cuidado a largo plazo, qué cubren Medicare y Medicaid, y cómo pagan las familias.
Carolina tenía 79 años cuando se cayó y se rompió la cadera. Después de tres días en el hospital pasó a un centro de rehabilitación, y Medicare lo cubrió, con un copago diario a partir del día 21. Su hija, Ana, sintió alivio.
Cinco semanas después llamaron del centro. Carolina estaba estable pero ya no mejoraba, así que Medicare dejaría de pagar. Todavía no podía bañarse ni vestirse sola. Volver a casa significaba contratar a una asistente, y a unos $35 la hora, unas pocas horas al día sumaban más que el cheque del Seguro Social de Carolina.
Ana acababa de aprender lo que muchas familias aprenden en medio de una crisis: Medicare paga para que usted se recupere, no para ayudarle con la vida diaria. Esa ayuda, llamada cuidado a largo plazo, es uno de los gastos más grandes de la jubilación, y casi todo se paga de su bolsillo o lo paga Medicaid.
Puntos clave
- Una persona que cumple 65 años hoy tiene casi un 70% de probabilidad de necesitar algún tipo de cuidado a largo plazo, y una de cada cinco lo necesitará por más de cinco años.
- En 2025 una asistente de salud en el hogar costaba una mediana de $35 la hora, y una habitación compartida en un hogar de ancianos costaba unos $115,000 al año.
- Medicare cubre cuidado especializado por poco tiempo después de una estadía en el hospital, pero no la ayuda continua para bañarse, vestirse o comer.
- Medicaid paga el cuidado a largo plazo solo después de que se gasta la mayoría de los ahorros, y revisa los regalos hechos en los cinco años antes de la solicitud.
En este artículo9 secciones
Qué es el cuidado a largo plazo
El cuidado a largo plazo es la ayuda con las tareas de todos los días cuando una enfermedad, una lesión, la fragilidad o la pérdida de memoria hacen difícil hacerlas solo. Los planificadores llaman a las tareas básicas “actividades de la vida diaria”: bañarse, vestirse, comer, ir al baño, pasar de la cama a una silla y controlar la vejiga y el intestino.
Casi toda esta ayuda es cuidado de custodia, no atención médica. Puede darse en casa, en centros de día para adultos, en residencias de vida asistida o en un hogar de ancianos. Esa diferencia importa, porque decide quién paga.
Qué tan probable es que lo necesite
Según la Administración para la Vida Comunitaria (ACL) del gobierno federal, una persona que cumple 65 años hoy tiene casi un 70% de probabilidad de necesitar algún tipo de cuidado a largo plazo. Las mujeres lo necesitan unos 3.7 años en promedio, y los hombres unos 2.2 años.
El rango es amplio. Cerca de un tercio de las personas de 65 años quizá nunca lo necesite, mientras que alrededor del 20% lo necesitará por más de cinco años. La mayor parte del cuidado ocurre en casa, muchas veces a cargo de la familia, antes de cualquier mudanza a un centro.
Cuánto cuesta el cuidado a largo plazo
Estas son medianas nacionales de la encuesta de costos de cuidado de CareScout de 2025, publicada en marzo de 2026. Los precios en su zona pueden ser mucho más altos o más bajos.
| Tipo de cuidado | Precio mediano | Por año |
|---|---|---|
| Centro de día para adultos | $95 al día | $24,700 (5 días a la semana) |
| Asistente de salud en el hogar | $35 la hora | $80,080 (44 horas a la semana) |
| Vida asistida (un dormitorio) | $6,200 al mes | $74,400 |
| Hogar de ancianos (habitación compartida) | $315 al día | $114,975 |
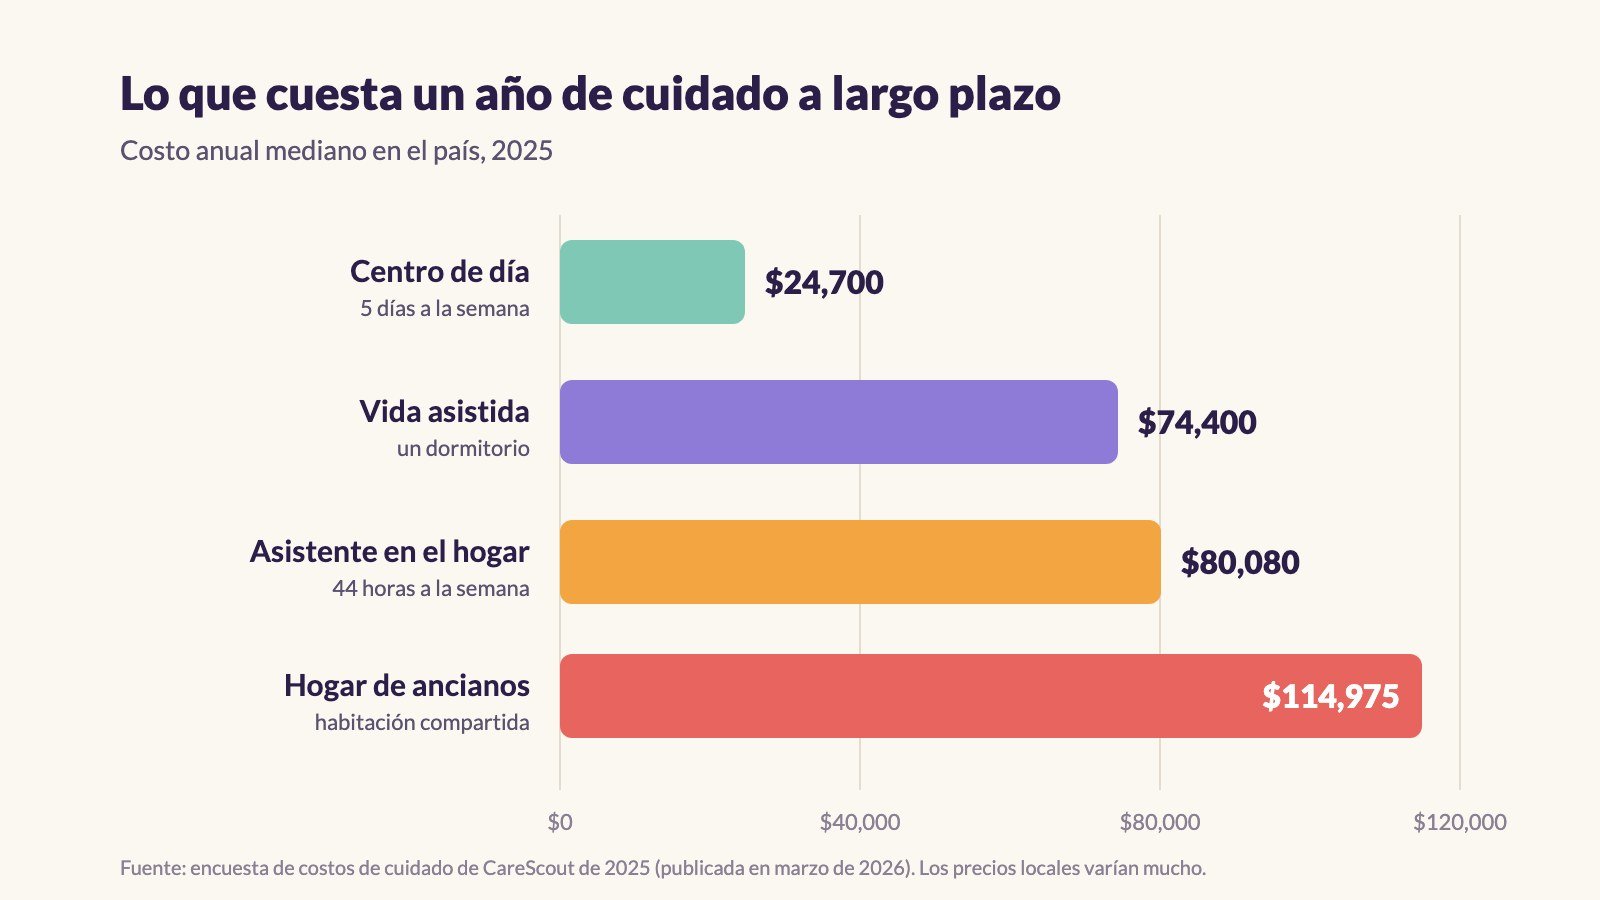
El cuidado en casa parece más barato por hora, pero la cuenta crece con las horas. Alguien que necesita ayuda las 24 horas en casa puede pagar fácilmente más que en un hogar de ancianos.
Lo que Medicare cubre y lo que no
Medicare paga el cuidado que le ayuda a recuperarse. No paga el cuidado de custodia cuando es el único cuidado que usted necesita.
- Centro de enfermería especializada: cubierto después de una estadía de al menos tres días como paciente internado en el hospital, hasta 100 días, y solo mientras necesite cuidado especializado diario. En 2026 los días 1 a 20 cuestan $0 y los días 21 a 100 cuestan $217 al día. Después del día 100, usted paga todo.
- Atención médica en el hogar: enfermería especializada o terapia a tiempo parcial en casa si usted no puede salir de su casa. La ayuda de una asistente se cubre solo junto con ese cuidado especializado.
- Hospicio: cuidado para el bienestar en una enfermedad terminal, en casa o en un centro. Vea cómo funciona el hospicio con Medicare (en inglés).
- No cubierto: la ayuda continua para bañarse, vestirse y comer, y el alojamiento y las comidas en una residencia de vida asistida.
Eso le pasó a Carolina. Su rehabilitación dejó de ser “especializada” cuando dejó de mejorar, aunque seguía necesitando ayuda todos los días. Algunos planes Medicare Advantage ofrecen pequeños beneficios adicionales, como unas horas de ayuda en casa, pero ninguno paga el cuidado a largo plazo en gran medida.
Cómo paga Medicaid el cuidado a largo plazo
Medicaid es el mayor pagador público del cuidado a largo plazo en el país. Cubre hogares de ancianos, y todos los estados también pagan algo de cuidado en casa o en la comunidad. Pero Medicaid es para personas con ingresos y ahorros limitados, y las reglas son estrictas.
- Gastar los ahorros: en muchos estados, una persona soltera puede quedarse solo con unos pocos miles de dólares en ahorros que cuentan. Su casa, un auto y sus objetos personales por lo general no cuentan, dentro de ciertos límites.
- La revisión de cinco años: Medicaid revisa los regalos y las ventas por menos de su valor de los 60 meses antes de la solicitud. Darles dinero o la casa a sus hijos durante ese período puede retrasar la cobertura por meses o años.
- Protección para el cónyuge: cuando uno de los cónyuges necesita un hogar de ancianos, el que se queda en casa puede conservar parte de los ahorros de la pareja (hasta $162,660 en 2026, según el estado) y parte de los ingresos.
- Recuperación del patrimonio: cuando muere una persona de 55 años o más que recibió Medicaid, el estado debe pedir que el patrimonio le devuelva lo que pagó por el cuidado a largo plazo, y eso puede incluir la casa. No puede cobrar mientras viva el cónyuge sobreviviente, ni si hay un hijo menor de 21 años o un hijo ciego o con una discapacidad.
- Listas de espera: la ayuda en casa suele llegar por programas estatales llamados exenciones (waivers), y muchos tienen listas de espera.
Planear para Medicaid es legal, pero las reglas cambian mucho de un estado a otro. Un abogado especializado en derecho de personas mayores puede explicarle las de su estado. Nuestra guía sobre Medicaid y el cuidado a largo plazo explica la revisión de cinco años, cómo se gastan los ahorros y lo que conserva el cónyuge en casa.
Las principales formas en que pagan las familias
| Opción | Cómo funciona | Tenga en cuenta |
|---|---|---|
| Sus propios ahorros e ingresos | Aparte una parte de sus inversiones, o planee usar el valor de su casa, para el cuidado. | Una estadía larga puede agotar los ahorros pensados para su cónyuge. |
| Seguro tradicional de cuidado a largo plazo | Paga una cantidad diaria o mensual por el cuidado cuando usted necesita ayuda con dos actividades diarias o tiene una pérdida de memoria grave, como por demencia. | Las primas pueden subir más adelante, y si nunca necesita cuidado, no recupera nada. |
| Póliza híbrida de vida o anualidad | Seguro de vida o anualidad con un beneficio de cuidado a largo plazo. Si no usa el beneficio de cuidado, la póliza igual deja dinero a sus herederos. | Por lo general requiere un pago único grande o pagos anuales fijos, y da menos cobertura de cuidado por cada dólar. |
| Medicaid | Paga cuando sus ingresos y ahorros bajan de los límites de su estado. | Limita su elección de centros y exige gastar los ahorros primero. |
| Beneficios para veteranos | Algunos veteranos y cónyuges sobrevivientes califican para cuidado del VA o para un aumento de la pensión mensual por ayuda en casa. | Tiene reglas sobre el servicio militar, los ingresos y los bienes. |
Los precios de los seguros varían mucho. En un ejemplo de 2026 de la American Association for Long-Term Care Insurance, una pareja de 60 años recibió cotizaciones de unos $4,591 a $7,173 al año por la misma cobertura, según la aseguradora. La salud también cuenta: mientras mayor sea al solicitar, más alto el precio y más probable que lo rechacen.
Dos datos de impuestos. Parte de la prima de un seguro de cuidado a largo plazo calificado puede contar como gasto médico deducible, hasta un límite anual que sube con la edad. Y puede usar dinero de una cuenta de ahorros para la salud (HSA) para pagar esas primas, hasta el mismo límite. Vea la cuenta HSA en la jubilación para los otros gastos que una HSA puede cubrir después de los 65. Muchos estados también ofrecen pólizas “de asociación” (partnership), que le permiten conservar más ahorros si después necesita Medicaid.
Haga un plan mientras tiene buena salud
- Hable de sus deseos. ¿Dónde querría recibir cuidado: en casa, cerca de la familia o en una comunidad? ¿Quién podría ayudar, y por cuánto tiempo?
- Averigüe los precios donde vive. Busque lo que cuestan en su zona una asistente, una residencia de vida asistida y un hogar de ancianos, y compárelo con sus ingresos y ahorros.
- Elija su estrategia. Pagar con sus ahorros, asegurarse o combinar las dos. Si piensa en un seguro, pida cotizaciones entre los 50 y los primeros años de los 60, antes de que los problemas de salud lo hagan más difícil.
- Firme sus documentos. Un poder notarial y una directiva médica anticipada permiten que alguien de su confianza actúe si usted no puede. Nuestra guía de planificación patrimonial básica explica los dos.
Preguntas frecuentes
¿Medicare paga la vida asistida?
No. Medicare puede cubrir las visitas al médico y los servicios médicos que reciba mientras vive allí, pero no el alquiler, las comidas ni el cuidado personal. Algunos programas estatales de Medicaid ayudan a pagar la parte del cuidado.
¿Puedo darles mi casa a mis hijos para que Medicaid pague?
Los regalos hechos dentro de los cinco años antes de la solicitud pueden retrasar la cobertura de Medicaid, y el regalo puede crearles problemas de impuestos a sus hijos. Algunas transferencias están permitidas, como al cónyuge, así que hable con un abogado especializado en derecho de personas mayores antes de traspasar una propiedad. Vea regalar dinero a la familia en la jubilación para entender la diferencia entre el límite de regalos para impuestos y la revisión de Medicaid.
¿Cuándo debo pensar en un seguro de cuidado a largo plazo?
Muchas personas lo estudian entre los 50 y los primeros años de los 60, cuando los precios son más bajos y la salud suele ser mejor. Suele convenir a quienes tienen ahorros que proteger, pero no suficientes para pagar años de cuidado con tranquilidad. Si tiene una póliza de vida vieja que ya no necesita, un intercambio 1035 libre de impuestos a una cobertura de cuidado a largo plazo puede ser una opción; vea el seguro de vida en la jubilación.
¿Y si no puedo pagar un seguro?
Igual tiene opciones. Planee usar el valor de su casa (en inglés), guarde un fondo para el cuidado dentro de sus ahorros, aprenda pronto las reglas de Medicaid de su estado y organice la ayuda de su familia. Las Agencias Locales para Personas Mayores (Area Agencies on Aging) pueden indicarle programas cerca de usted.
Su siguiente paso
Esta semana, averigüe cuánto cuestan una asistente y un hogar de ancianos en su zona, y escriba esos dos números junto a su ingreso mensual. Esa sola hoja le dice qué tan grande sería su brecha y si le conviene estudiar un seguro, un fondo para el cuidado o los dos.
Ana hizo este ejercicio para su propia jubilación después de la caída de su madre. Carolina ahora tiene una asistente cuatro mañanas a la semana, pagada en parte con sus ahorros, y Ana tiene un plan para sí misma.
Lecturas relacionadas: lo que Medicare no cubre, un plan familiar para envejecer en casa (en inglés) y cómo cuidar a un padre mayor puede afectar su jubilación (en inglés).
Nota educativa: Este artículo es información general, no asesoría financiera, legal, de impuestos ni de seguros. Los costos son medianas nacionales de la encuesta de CareScout de 2025, y las cifras de Medicare son de 2026. Los requisitos de Medicaid, la revisión de cinco años, las protecciones para el cónyuge y la recuperación del patrimonio varían según el estado. Carolina y Ana son un ejemplo ilustrativo. Un abogado especializado en derecho de personas mayores, un profesional de seguros con licencia o un planificador financiero puede ayudarle a armar un plan para su situación.
Fuentes
- Administración para la Vida Comunitaria: How much care will you need? (en inglés)
- Administración para la Vida Comunitaria: Medicaid and long-term care (en inglés)
- Medicare.gov: Cobertura de cuidado a largo plazo
- Medicare.gov: Cobertura de cuidados en un centro de enfermería especializada
- CMS: 2026 Medicare Parts A and B premiums and deductibles (en inglés)
- HHS: 2026 SSI and spousal impoverishment standards (en inglés)
- Seguro Social, POMS SI 01730.046: Transfer of assets for Medicaid purposes (en inglés)
- CareScout: 2025 Cost of Care Survey results (en inglés)
- American Association for Long-Term Care Insurance: 2026 price study (en inglés)