Un cónyuge, e incluso un excónyuge, puede recibir beneficios de cónyuge del Seguro Social según el registro de trabajo de su pareja. Vea cuánto puede recibir, cuándo solicitarlos y qué cambió en 2025 para los trabajadores del sector público.
Diana pasó años en casa criando a tres hijos y después trabajó a tiempo parcial. Su propio beneficio del Seguro Social a la plena edad de jubilación es de $1,000 al mes. Su esposo, Ricardo, trabajó a tiempo completo durante 40 años. Su beneficio a la plena edad de jubilación es de $2,800.
Diana suponía que $1,000 era todo lo que iba a recibir. No es así. Como esposa de Ricardo, puede recibir hasta la mitad del beneficio completo de él, o $1,400 al mes. Son $400 más al mes, casi $5,000 al año, que nunca habría pedido si no hubiera preguntado.
Los beneficios de cónyuge son una de las partes del Seguro Social que más se pasan por alto. Así funcionan para los matrimonios y para los cónyuges divorciados.
Puntos clave
- Un cónyuge puede recibir hasta la mitad del beneficio del trabajador a la plena edad de jubilación, y el Seguro Social paga el mayor entre esa cantidad y el beneficio propio del cónyuge.
- Solicitar a los 62 años puede reducir el beneficio de cónyuge hasta en un 35%, y esperar más allá de la plena edad de jubilación no lo aumenta.
- Un excónyuge que estuvo casado al menos 10 años puede solicitar con el registro de su expareja sin reducir el beneficio de esa persona.
- Desde 2025, una pensión del gobierno ya no reduce los beneficios de cónyuge, así que los exmaestros y extrabajadores públicos deben revisar si ahora califican.
En este artículo7 secciones
Cómo funciona el beneficio de cónyuge
El beneficio de cónyuge le permite recibir hasta el 50% del beneficio de su cónyuge a la plena edad de jubilación de él o ella, la edad en que el Seguro Social paga el 100% de lo que la persona ganó. Para quienes nacieron en 1960 o después, esa edad es 67 años.
No recibe su propio beneficio más la mitad del de su cónyuge. El Seguro Social paga primero su propio beneficio y luego agrega un complemento si la mitad de la cantidad de su cónyuge es mayor. En el caso de Diana, son sus propios $1,000 más un complemento de $400, en total $1,400.
Para calificar, por lo general necesita:
- Llevar al menos un año de casado
- Tener al menos 62 años, o cuidar a un hijo de su cónyuge menor de 16 años o con una discapacidad
- Que su cónyuge ya haya solicitado su propio beneficio
Esa última regla sorprende a muchas parejas. Si Ricardo espera hasta los 70 para solicitar, Diana no puede recibir su complemento de $400 hasta que él lo haga. Ella sí puede empezar antes su propio beneficio.
Su edad al solicitar importa
Puede solicitar el beneficio de cónyuge desde los 62 años, pero se reduce. Para quienes nacieron en 1960 o después, el beneficio de cónyuge que se recibe a los 62 baja un 35%, mientras que su propio beneficio por jubilación baja un 30%.
Además, cuando usted solicita, el Seguro Social revisa los dos beneficios a la vez. No puede recibir su propio beneficio temprano y cambiar después al de cónyuge con el valor completo. A esto se le llama solicitud implícita (deemed filing), y se aplica a todas las personas nacidas el 2 de enero de 1954 o después.
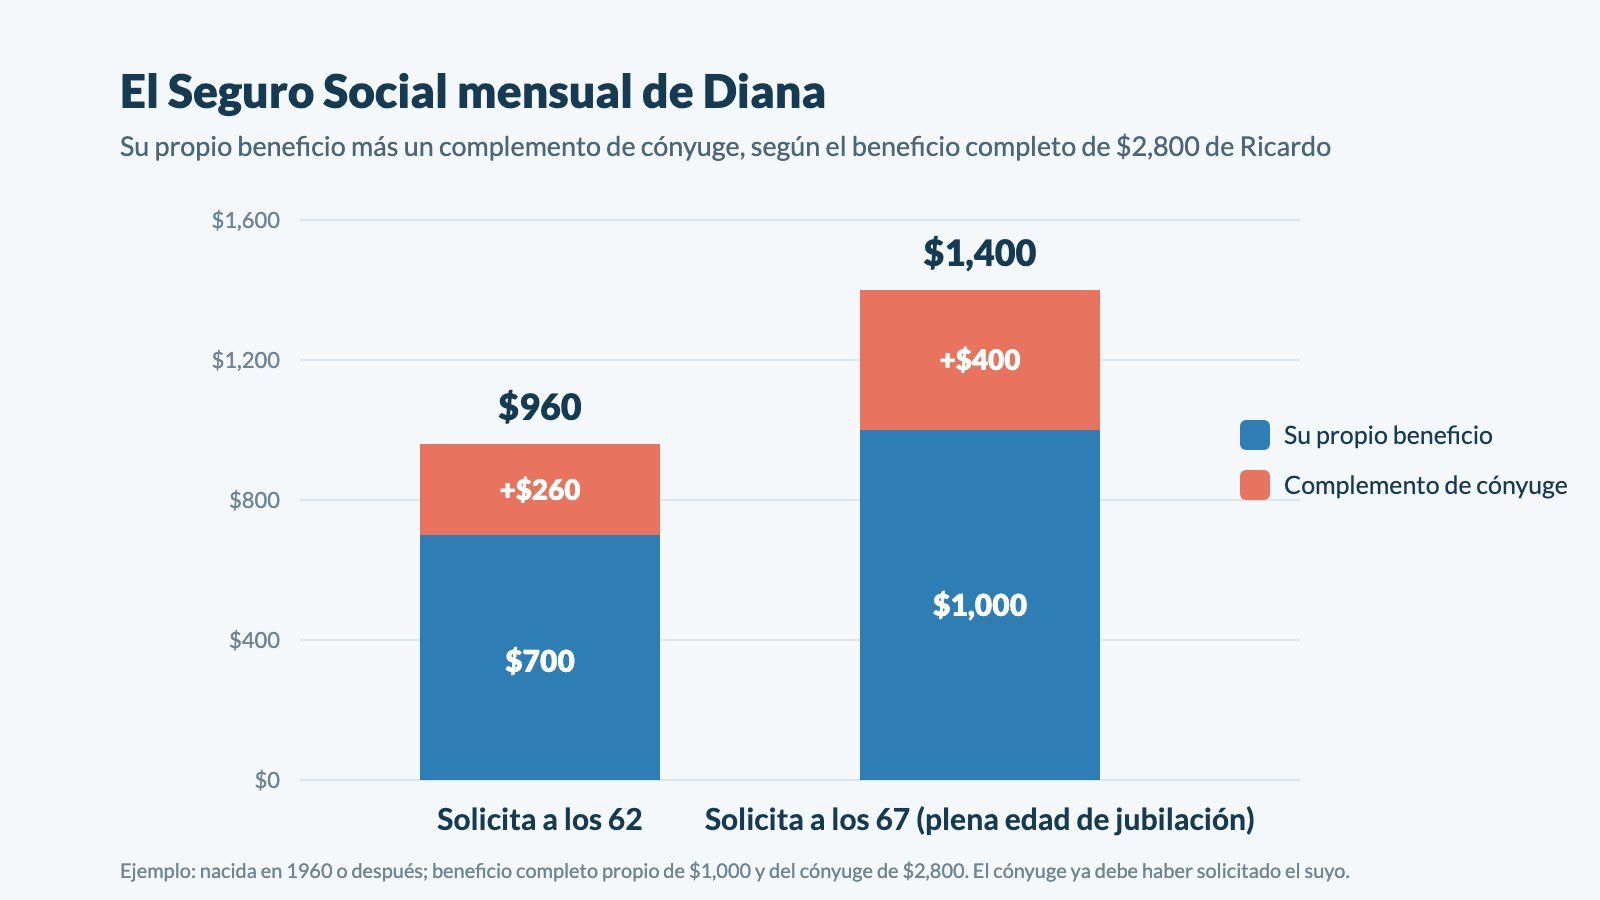
Esperar más allá de la plena edad de jubilación aumenta su propio beneficio, pero no el complemento de cónyuge. Por eso, quien gana más suele tener más que ganar al esperar que quien gana menos.
Hay un detalle que importa más adelante. La cantidad de cónyuge de Diana se basa en el beneficio completo de Ricardo, aunque él solicite temprano. Pero si Ricardo muere primero, el beneficio de sobreviviente de Diana se basa en lo que Ricardo de verdad recibía. Cuando quien gana más espera para solicitar, el cónyuge que sobrevive queda mejor protegido. Nuestra lista para cuando muere su cónyuge explica esa parte.
Beneficios para cónyuges divorciados
El divorcio no borra el registro de trabajo que compartieron. Puede recibir beneficios con el registro de su excónyuge si:
- Su matrimonio duró al menos 10 años
- Ahora no está casado
- Usted y su excónyuge tienen al menos 62 años
- Su propio beneficio es menor que la mitad del beneficio completo de su excónyuge
No hace falta que su excónyuge haya solicitado, siempre que lleven al menos dos años divorciados. Su solicitud no baja el beneficio de su excónyuge ni el de su nuevo cónyuge, y los pagos a excónyuges no cuentan para el máximo familiar. Varios excónyuges pueden recibir beneficios con el mismo registro.
Si vuelve a casarse, por lo general pierde los beneficios con el registro de su excónyuge, a menos que el nuevo matrimonio también termine. Las reglas de sobrevivientes son más favorables: un viudo o una viuda divorciados que se vuelven a casar después de los 60 años pueden seguir recibiendo beneficios.
Buenas noticias para maestros y trabajadores públicos
Durante décadas, una regla llamada ajuste por pensión del gobierno (GPO) reducía los beneficios de cónyuge y de sobreviviente de las personas con una pensión de un trabajo que no pagaba al Seguro Social, como muchos maestros, policías y algunos empleados federales y estatales. Muchas veces eliminaba por completo el beneficio de cónyuge.
La Ley de Equidad del Seguro Social, firmada en enero de 2025, eliminó esa regla y la eliminación de la ventaja imprevista (WEP) relacionada, para los beneficios pagaderos después de diciembre de 2023. Para julio de 2025, el Seguro Social había enviado más de 3.1 millones de pagos retroactivos por un total de $17,000 millones.
Si nunca solicitó beneficios de cónyuge porque le dijeron que su pensión los cancelaría, solicítelos ahora. Los pagos retroactivos de una solicitud nueva tienen un límite, así que esperar puede costarle dinero.
Si todavía trabaja
Antes de la plena edad de jubilación, las ganancias por encima de un límite anual reducen los beneficios. En 2026, el Seguro Social retiene $1 por cada $2 que gane por encima de $24,480. Ese dinero no se pierde: su beneficio se vuelve a calcular hacia arriba a la plena edad de jubilación. Las ganancias del trabajador también pueden reducir lo que recibe el cónyuge con ese registro, así que las parejas en que los dos siguen trabajando deben revisarlo antes de solicitar temprano.
Preguntas frecuentes
¿Mi beneficio de cónyuge baja el cheque de mi cónyuge?
No. Su cónyuge recibe su beneficio completo. El beneficio de cónyuge se paga además, no se saca de ese registro.
¿Se enterará mi excónyuge si solicito con su registro?
El Seguro Social no le avisa a su excónyuge, y su solicitud no cambia los pagos de esa persona. Necesitará el número de Seguro Social de su excónyuge u otros datos, como su fecha de nacimiento, para que el Seguro Social encuentre el registro.
¿Puedo tener Medicare por medio de mi cónyuge?
Sí. Si no trabajó lo suficiente para tener la Parte A sin prima por su cuenta, puede calificar a los 65 años con el registro de trabajo de su cónyuge o excónyuge. Vea Medicare para matrimonios (en inglés).
¿Y si yo soy quien gana más?
Su edad al solicitar define el futuro de su cónyuge. Esperar aumenta su propio cheque y, si usted muere primero, el beneficio de sobreviviente que su cónyuge conserva de por vida.
Su siguiente paso
Los dos cónyuges deben entrar a my Social Security en ssa.gov y anotar su beneficio a la plena edad de jubilación. Luego pruebe nuestra calculadora de beneficios de cónyuge (en inglés) para ver cómo cambian los ingresos del hogar según la edad en que solicite cada uno. Si se divorció después de un matrimonio largo, llame al Seguro Social y pregunte cuánto podría recibir con el registro de su excónyuge.
Diana lo hizo. Ella y Ricardo ahora planean que ella solicite a los 67 y que Ricardo espere hasta los 70, lo que les da más ingresos ahora y le da a Diana un cheque más grande si ella vive más que él.
Lecturas relacionadas: solicitar a los 62, 67 o 70 y cómo calcula el Seguro Social su beneficio.
Nota educativa: Este artículo es información general, no asesoría financiera ni legal personalizada. Las reglas para cónyuges y excónyuges tienen excepciones, y las cifras usan las reglas del Seguro Social de 2026 y una plena edad de jubilación de 67 años. Diana y Ricardo son un ejemplo ilustrativo. El Seguro Social (800-772-1213) o un planificador financiero pueden ayudarle a comparar opciones para solicitar en su hogar.
Fuentes
- Seguro Social: Quién puede recibir beneficios para la familia
- Seguro Social: Lo que pudiera recibir de los beneficios para la familia
- Seguro Social: Consulte su plena edad de jubilación
- Seguro Social: ¿Puedo recibir beneficios como cónyuge con el registro de mi excónyuge?
- Seguro Social: Ley de Equidad del Seguro Social (WEP y GPO)
- Blog del Seguro Social: Social Security Fairness Act milestone, julio de 2025 (en inglés)
- Seguro Social: 2026 cost-of-living adjustment fact sheet (en inglés)