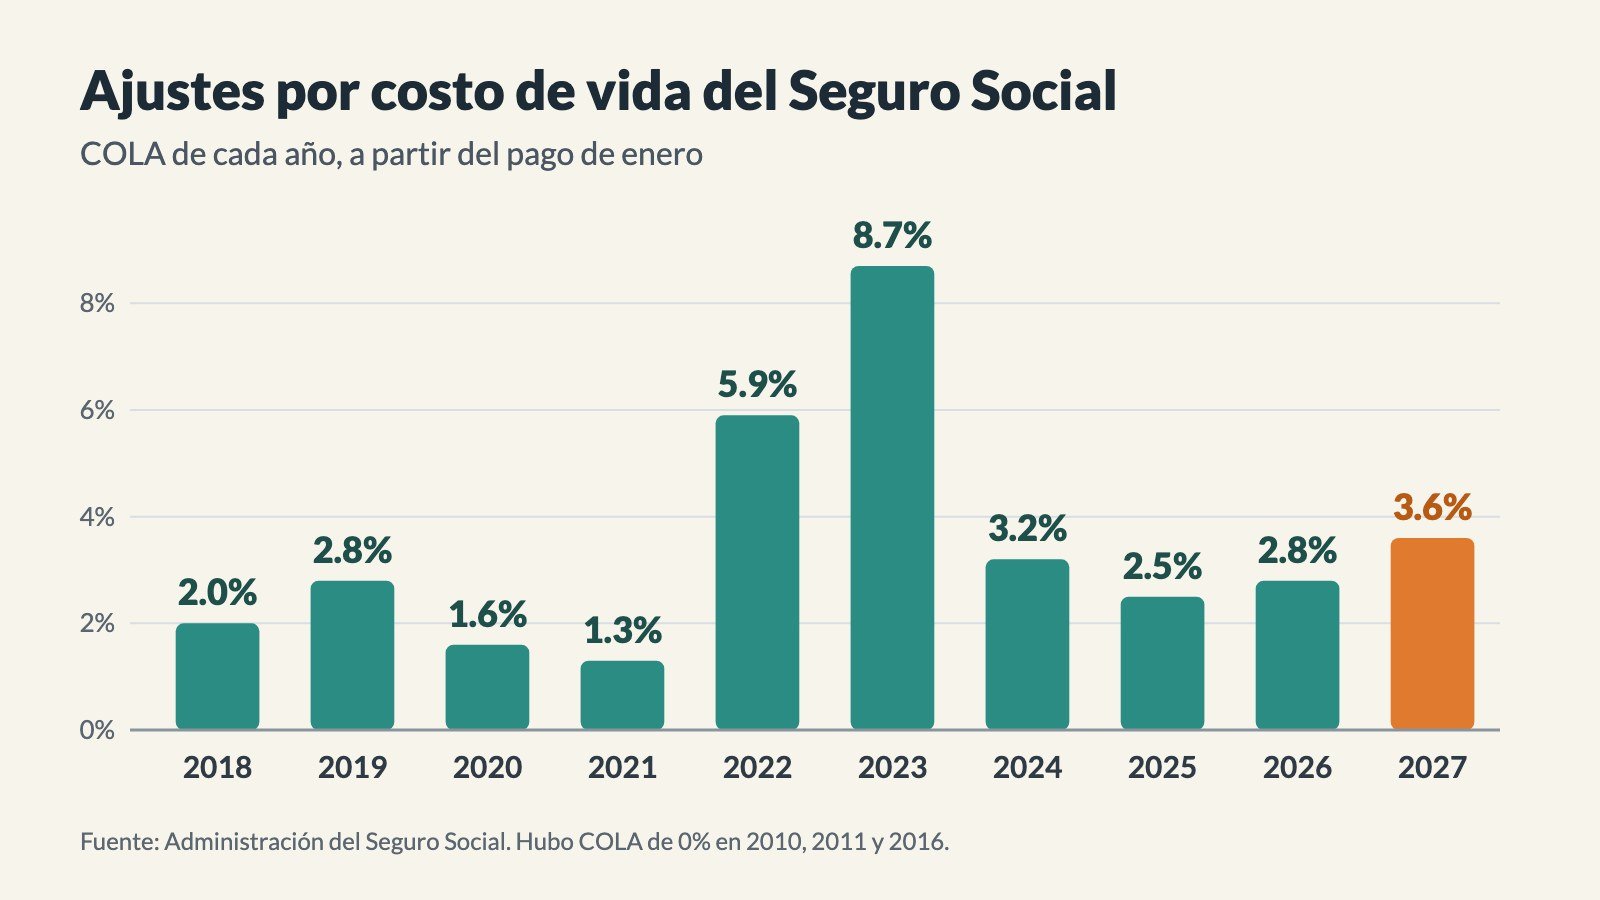
Los beneficios del Seguro Social suben 3.6% en 2027. Ese es el ajuste por costo de vida, o COLA por sus siglas en inglés, y se aplica solo. Aquí verá cómo se calcula el aumento, cuándo llega a su cuenta y por qué el depósito que ve puede crecer menos que la cifra anunciada.
Ramón tiene 70 años y recibe $2,400 al mes del Seguro Social. Un aumento de 3.6% son unos $86. Pero Ramón tiene Medicare, y la prima de la Parte B se descuenta de su cheque antes de llegar a su banco. Si la prima también sube, parte de su aumento se va directo a Medicare. Saberlo con tiempo evita sorpresas en enero.
Puntos clave
- Los beneficios del Seguro Social y de SSI suben 3.6% para 2027, a partir del pago que la mayoría recibe en enero de 2027.
- El COLA sigue un índice de precios de hogares trabajadores y compara el tercer trimestre de un año con el tercer trimestre del año anterior.
- La prima de la Parte B de Medicare se descuenta de la mayoría de los cheques, así que un aumento de la prima puede achicar el aumento que usted ve.
- Usted recibe el crédito de cada COLA desde el año en que cumple 62, aunque todavía no haya solicitado beneficios.
En este artículo10 secciones
Qué es el COLA
El ajuste por costo de vida es un aumento anual que ayuda al Seguro Social a seguir el ritmo de los precios. Es automático desde 1975: no tiene que solicitarlo ni firmar nada. Se aplica a todos los beneficios del Seguro Social: por jubilación, de cónyuge, de sobreviviente y por incapacidad. La Seguridad de Ingreso Suplementario (SSI) recibe el mismo porcentaje.
El COLA puede ser cero, pero nunca negativo. Si los precios no suben, los beneficios se quedan igual. Eso pasó en 2010, 2011 y 2016.
Cómo se calculó el COLA de 2027
La ley vincula el COLA al Índice de Precios al Consumidor para Asalariados Urbanos y Trabajadores Administrativos (CPI-W), que la Oficina de Estadísticas Laborales publica cada mes. La SSA promedia el índice de julio, agosto y septiembre y lo compara con los mismos tres meses del último año en que hubo un COLA.
| Paso | COLA de 2027 |
|---|---|
| Promedio del CPI-W, julio a septiembre de 2025 | 317.265 |
| Promedio del CPI-W, julio a septiembre de 2026 | 328.746 |
| Aumento, redondeado a la décima de punto más cercana | 3.6% |
Como las cifras de septiembre se publican en octubre, la SSA anuncia el COLA del año siguiente cada octubre. El COLA de 2027 se anunció el 14 de octubre de 2026.
Cuándo lo verá
El aumento empieza con su beneficio de diciembre, que el Seguro Social paga en enero. A la mayoría le pagan un miércoles que depende de su fecha de nacimiento:
| Su fecha de nacimiento | Día de pago | Primer pago con aumento |
|---|---|---|
| Del 1 al 10 | Segundo miércoles | 13 de enero de 2027 |
| Del 11 al 20 | Tercer miércoles | 20 de enero de 2027 |
| Del 21 al 31 | Cuarto miércoles | 27 de enero de 2027 |
Si empezó a recibir beneficios antes de mayo de 1997, o recibe Seguro Social y SSI a la vez, su pago del Seguro Social llega el día 3 de cada mes. Quienes reciben SSI ven el aumento primero: el pago de SSI de enero de 2027 sale el 31 de diciembre de 2026.
Su cantidad nueva exacta aparece en su aviso del COLA. La mayoría de las personas que crearon su cuenta my Social Security (solo en inglés) a más tardar el 18 de noviembre de 2026 pueden leerlo en el Centro de mensajes de la cuenta a partir de finales de noviembre. Los avisos en papel llegan por correo en diciembre.
Por qué su depósito puede subir menos
El 3.6% se aplica a su beneficio antes de los descuentos. Lo que llega a su banco es lo que queda después de lo que el Seguro Social descuenta, sobre todo la prima de la Parte B de Medicare y cualquier impuesto federal que usted pidió que le retuvieran. Este es el ejemplo de Ramón:
| El cheque de Ramón | 2026 | 2027 (ejemplo) |
|---|---|---|
| Beneficio antes de descuentos | $2,400 | $2,486 |
| Prima de la Parte B de Medicare | $203 | $209 |
| Depósito | $2,197 | $2,277 |
| Aumento que realmente ve | $80 al mes, no $86 |
La prima estándar de la Parte B para 2027 es de $209.40 al mes, frente a $202.90 en 2026, según anunciaron los Centros de Servicios de Medicare y Medicaid (CMS). La tabla redondea ambas cantidades. Su aviso del COLA muestra su propia cantidad. También hay pequeñas diferencias por redondeo: la SSA redondea hacia abajo en varios pasos, así que su aumento puede ser uno o dos dólares menos que el 3.6% de su cheque anterior.
La regla de protección “hold harmless”
Para la mayoría de las personas a quienes ya se les descuenta la Parte B del Seguro Social, una regla llamada “hold harmless” evita que un aumento de la Parte B deje su depósito por debajo del año anterior. Si su aumento en dólares es menor que el aumento de la prima, su prima sube solo lo mismo que su aumento.
La regla no lo protege si es nuevo en la Parte B ese año, si paga el recargo por ingresos altos llamado IRMAA o si Medicaid paga su prima. Vea IRMAA: por qué subió su prima de Medicare y cuánto cuesta Medicare.
El COLA cuenta aunque todavía no haya solicitado
Usted tiene derecho a los COLA a partir del año en que cumple 62, haya empezado o no a recibir beneficios. Si cumplió 62 en 2023 y espera hasta los 70 para solicitar, su beneficio inicial ya incluye todos los COLA desde 2023, más los créditos que ganó por esperar.
Así que esperar no le hace perder los aumentos. Ya vienen incluidos en el cheque más grande con el que empieza, y cada COLA futuro se calcula sobre esa cantidad mayor. Vea solicitar el Seguro Social a los 62, 67 o 70 y cómo calcula el Seguro Social su beneficio.
Otras cifras que cambian para 2027
El mismo anuncio de octubre actualiza los límites que importan si todavía trabaja o aún no ha solicitado:
| Cifra | 2026 | 2027 |
|---|---|---|
| Límite anual de ganancias si es menor de la plena edad de jubilación todo el año | $24,480 | $25,560 |
| Límite anual de ganancias en el año en que cumple la plena edad de jubilación | $65,160 | $67,920 |
| Ganancias máximas sujetas al impuesto del Seguro Social | $184,500 | $192,300 |
| Ganancias necesarias para un crédito de trabajo | $1,890 | $1,970 |
| Beneficio máximo a la plena edad de jubilación (mensual) | $4,152 | $4,188 |
| Pago federal de SSI, una persona (mensual) | $994 | $1,029 |
La SSA calcula que el beneficio promedio de un trabajador jubilado pasa de $2,095 a $2,170 al mes con el COLA de 2027, unos $75 más. Si trabaja mientras cobra, vea solicitar el Seguro Social mientras sigue trabajando. Para ver todas las cifras anuales en un solo lugar, vea la página de cifras de la jubilación (en inglés).
Los impuestos y el COLA
Un beneficio más grande puede hacer que una parte mayor pague impuestos. Hasta el 85% del Seguro Social puede contar como ingreso sujeto a impuestos cuando su ingreso pasa de $25,000 (soltero) o $32,000 (casados que declaran juntos). Esos límites no se ajustan por inflación, así que los COLA van empujando poco a poco a más jubilados por encima de ellos. Vea cómo se gravan los beneficios del Seguro Social.
Si le retienen impuesto federal de su beneficio con el formulario W-4V, la retención es un porcentaje (7%, 10%, 12% o 22%), así que sube sola junto con su beneficio. Aun así, vale la pena revisar una vez al año que la cantidad corresponda a su factura de impuestos.
¿El COLA alcanza para sus gastos?
El COLA se basa en los precios de hogares trabajadores. Los jubilados suelen gastar más en salud y vivienda, que pueden subir más rápido que el promedio. Y el COLA solo cubre el Seguro Social. Una pensión o anualidad sin ajuste por inflación pierde poder de compra cada año. Para el panorama completo, vea la inflación en la jubilación (en inglés).
Qué hacer este invierno
- Lea su aviso del COLA por internet a finales de noviembre o por correo en diciembre. Revise el beneficio nuevo y la prima de la Parte B.
- Actualice su presupuesto con la cantidad del depósito, no con el 3.6%.
- Revise su retención de impuestos si su ingreso está cerca de los límites que hacen tributable el beneficio.
- No le haga caso a quien lo llame por su aumento. El COLA es automático. El Seguro Social nunca le pedirá cuotas, tarjetas de regalo ni datos personales para dárselo. Vea cómo proteger sus ahorros para la jubilación de las estafas.
Preguntas frecuentes
¿Tengo que hacer algo para recibir el COLA?
No. Es automático para todas las personas que reciben Seguro Social o SSI.
¿Por qué mi aumento es menor que el 3.6% de mi cheque?
Casi siempre porque la prima de la Parte B de Medicare también subió y se descuenta antes del depósito. La SSA además redondea hacia abajo, lo que puede restar uno o dos dólares.
¿El COLA se aplica a los beneficios de cónyuge y de sobreviviente?
Sí. Todos los beneficios del Seguro Social suben el mismo porcentaje, incluidos los de cónyuge, de sobreviviente y por incapacidad. Vea los beneficios de cónyuge del Seguro Social.
¿Pueden bajar los beneficios si bajan los precios?
No. Si el índice no sube, ese año no hay COLA, pero los beneficios no se recortan.
Todavía no he solicitado. ¿Me pierdo el COLA de este año?
No. Desde el año en que cumple 62, cada COLA se suma a su beneficio, así que formará parte de su cheque cuando empiece a cobrar.
Nota educativa: Este artículo es educación general, no asesoría financiera ni de impuestos. Ramón es un ejemplo ilustrativo, y su tabla usa la prima estándar de la Parte B de 2027 que anunció CMS. Su aviso del COLA del Seguro Social muestra sus cifras exactas. Para preguntas sobre su beneficio, comuníquese con el Seguro Social, y para preguntas de impuestos, con un profesional de impuestos.
Fuentes
- Administración del Seguro Social: Información sobre el ajuste por costo de vida (COLA)
- Administración del Seguro Social: Hoja informativa del COLA de 2027
- Administración del Seguro Social: Su beneficio por jubilación: cómo es determinado
- Administración del Seguro Social: Solicitar la retención de impuestos
- Administración del Seguro Social, Oficina del Actuario Principal: Latest Cost-of-Living Adjustment (en inglés)
- Administración del Seguro Social: Schedule of Social Security Benefit Payments 2027 (en inglés)
- Administración del Seguro Social: How the Hold Harmless Provision Protects Your Benefits (en inglés)