Cuando muere su cónyuge, el Seguro Social deja dos tareas separadas: cerrar bien el registro de pagos de la persona fallecida, y averiguar si el cónyuge sobreviviente u otros familiares pueden recibir beneficios. La primera tarea es urgente. La segunda merece una comparación cuidadosa antes de elegir una fecha para empezar.
Si hoy solo puede hacer tres cosas
- Confirme que la muerte se informó al Seguro Social.
- No gaste un depósito del Seguro Social que pueda corresponder al mes de la muerte.
- Llame a la SSA para preguntar por los beneficios de sobreviviente y el pago único por muerte; no dé por hecho que el cambio o el pago ocurren solos.
Puntos clave
- Primero confirme que la muerte se informó al Seguro Social, y no gaste un depósito que pueda corresponder al mes de la muerte.
- Pida a la SSA que revise a cada familiar que pueda calificar, incluidos los hijos y un excónyuge que cumpla los requisitos.
- Por lo general el sobreviviente recibe el mayor entre el beneficio de sobreviviente y su propio beneficio, no los dos, pero a veces puede recibir uno primero y cambiar al otro después.
- Los beneficios de sobreviviente pueden empezar a los 60 años, reducidos al 71.5%, y dejan de crecer a la plena edad de jubilación del sobreviviente.
En este artículo9 secciones
Los primeros días: detenga el pago equivocado sin dejar de hacer las preguntas correctas
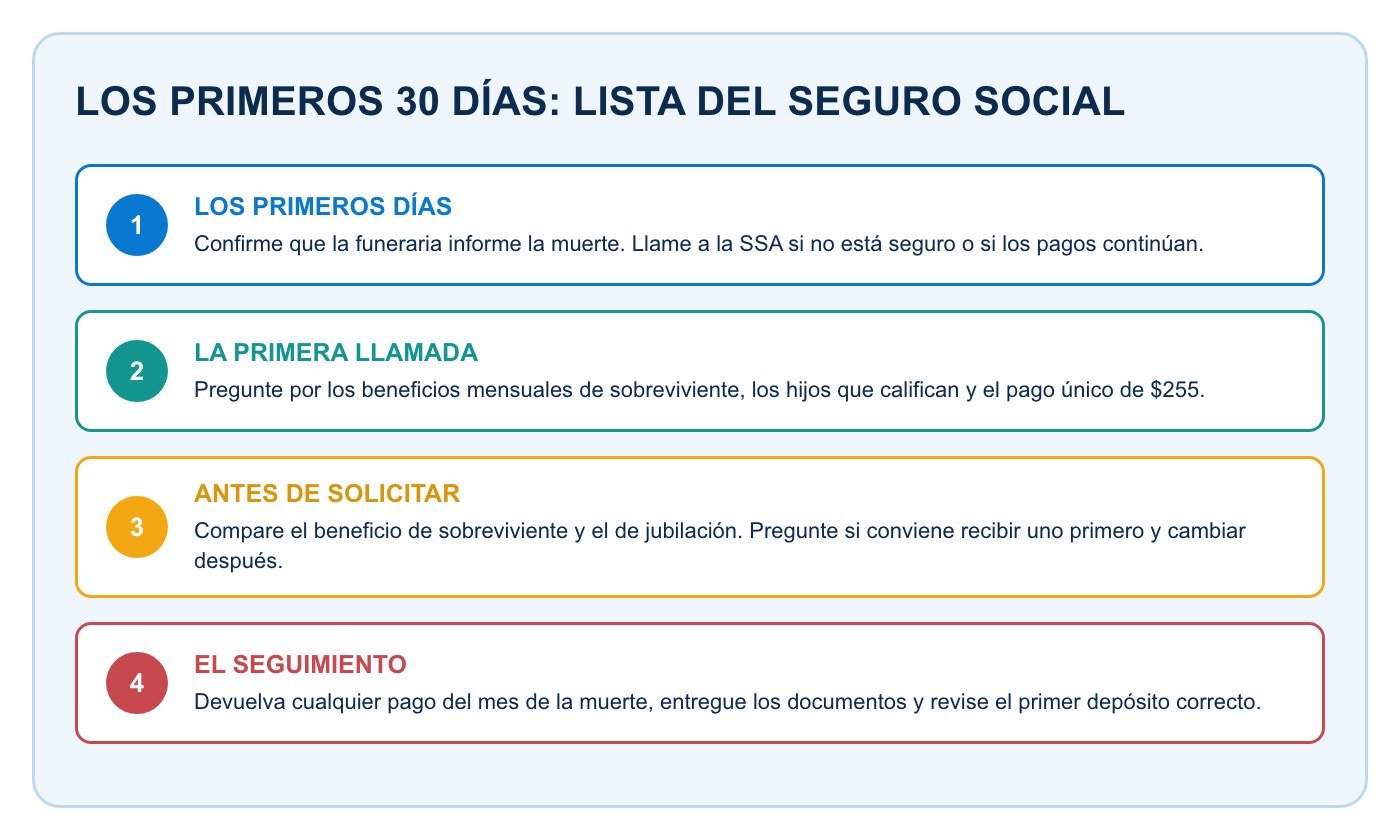
Las funerarias por lo general informan la muerte al Seguro Social con los datos que les da la familia. Pregunte si lo harán y confirme que tienen el nombre correcto y el número de Seguro Social de la persona fallecida. Si la funeraria no lo informa, o no está seguro de que se haya informado, llame al Seguro Social al 1-800-772-1213.
Los estafadores leen los avisos de defunción. En las semanas después de una muerte, desconfíe de las llamadas que dicen ser del Seguro Social, de un banco o de un cobrador de deudas, y devuelva la llamada a un número que usted ya tenga. Nuestra guía cómo evitar estafas explica estas estafas de condolencias.
Una persona fallecida no tiene derecho al pago del Seguro Social del mes en que murió, aunque la muerte ocurra el último día de ese mes. Como los cheques de jubilación y de sobreviviente del Seguro Social por lo general se pagan con un mes de atraso, un depósito que llega después de la muerte puede corresponder al mes de la muerte y quizá haya que devolverlo. Comuníquese con el banco y con la SSA antes de mover o gastar ese dinero. No cierre la cuenta donde llegan los pagos hasta entender qué depósitos y retiros siguen pendientes.
La primera llamada: pida a la SSA que revise a toda la familia
Los beneficios de sobreviviente no son solo para un cónyuge en edad de jubilación. Pida al representante que revise a cada persona que podría calificar con el registro del trabajador fallecido:
- Un cónyuge sobreviviente de 60 años o más, o de 50 a 59 años con una discapacidad que califique
- Un cónyuge sobreviviente de cualquier edad que cuide a un hijo del trabajador fallecido menor de 16 años o con una discapacidad que califique
- Un excónyuge que cumpla los requisitos, por lo general después de un matrimonio de al menos 10 años (vea beneficios para cónyuges y excónyuges)
- Hijos solteros de 17 años o menos, de 18 a 19 años mientras estudien a tiempo completo en la escuela primaria o secundaria, y ciertos hijos adultos cuya discapacidad empezó antes de los 22 años
- En algunos casos, padres dependientes de 62 años o más
La duración del matrimonio, un nuevo matrimonio, una discapacidad, la custodia y las excepciones para hijos pueden cambiar la respuesta. Dé a la SSA los hechos reales en lugar de decidir por su cuenta que alguien no califica a partir de una lista resumida.
Pregunte por el pago único por muerte de $255
Este pago único es aparte de los beneficios mensuales de sobreviviente. Puede pagarse al cónyuge sobreviviente que califique o, si no hay un cónyuge que califique, a ciertos hijos que cumplan los requisitos. Por lo general hay que solicitarlo dentro de los dos años después de la muerte del trabajador. Pregunte por él en la primera llamada, aunque el cónyuge ya reciba beneficios.
Arme una sola carpeta para la solicitud
La SSA dice que no hay que esperar a tener todos los documentos para presentar la solicitud. Llame primero, fije la fecha de solicitud y pregunte exactamente qué necesita la agencia. Una solicitud de sobreviviente puede pedir:
| Dato o documento | Para qué sirve |
|---|---|
| Prueba de la muerte o informe de la funeraria | Confirma la muerte del trabajador |
| Los dos números de Seguro Social y los datos de nacimiento | Ubica los registros correctos de ganancias y del solicitante |
| Certificado de matrimonio | Documenta la relación de cónyuge sobreviviente |
| Sentencia final de divorcio | Respalda la solicitud de un excónyuge sobreviviente |
| Actas de nacimiento y números de Seguro Social de los hijos que califiquen | Respalda los beneficios de los hijos o del cónyuge que los cuida |
| El W-2 más reciente del trabajador fallecido o su declaración de impuestos como trabajador por cuenta propia | Ayuda a completar el registro de ganancias más reciente |
| El W-2 reciente del sobreviviente o sus datos de trabajo por cuenta propia | Ayuda a la SSA a aplicar el límite anual de ganancias si corresponde |
| Número de ruta del banco y número de cuenta | Configura el depósito directo |
La SSA acepta fotocopias de algunos registros de salarios, impuestos y médicos, pero por lo general debe ver los originales o copias certificadas por la agencia que los emitió en el caso de los registros civiles. No envíe por correo originales que no pueda reemplazar a menos que la SSA se lo pida y le explique cómo se los devolverá.
Antes de solicitar: compare el beneficio de sobreviviente con el suyo
Un sobreviviente normalmente no recibe dos cheques completos del Seguro Social sumados. Cuando califica para un beneficio de sobreviviente y para un beneficio por jubilación con su propio registro de trabajo, por lo general recibe el pago mayor. Pero las reglas de sobrevivientes conservan una opción importante: a veces se puede recibir un beneficio primero y cambiar al otro después.
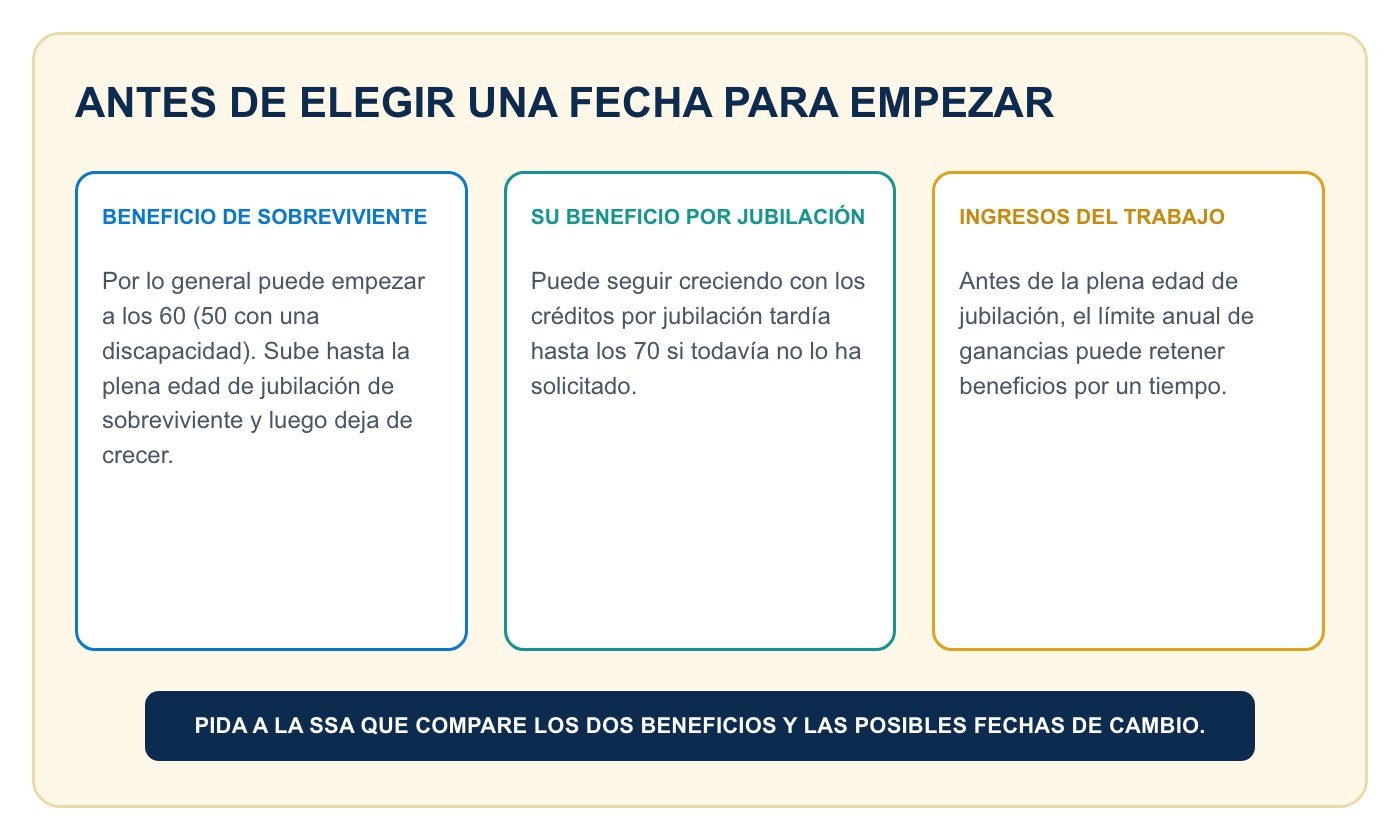
Un cónyuge o excónyuge que califique por lo general puede empezar a recibir el beneficio de sobreviviente desde los 60 años, o desde los 50 con una discapacidad que califique. A los 60 la cantidad puede empezar en el 71.5% del beneficio correspondiente, y sube si espera, hasta la plena edad de jubilación del sobreviviente. Esperar más allá de esa edad no aumenta el beneficio de sobreviviente.
Su propio beneficio por jubilación sigue otro reloj: los créditos por jubilación tardía pueden aumentarlo hasta los 70 años. Eso abre estrategias como recibir primero un beneficio de sobreviviente reducido y cambiar después a un beneficio por jubilación más grande, o recibir primero la jubilación y cambiar a un beneficio de sobreviviente más grande a la plena edad de jubilación del sobreviviente. El orden correcto depende de las dos estimaciones, la edad, el trabajo, la salud, las necesidades de dinero inmediatas y los demás ingresos del hogar.
Preguntas para hacer antes de solicitar
- ¿Cuál es mi beneficio de sobreviviente si empiezo ahora, a los 60, a los 62 y a la plena edad de jubilación de sobreviviente?
- ¿Cuál es mi propio beneficio por jubilación ahora y a los 70?
- ¿Puedo recibir un beneficio primero y cambiar después? ¿En qué mes exacto?
- ¿Cambió la cantidad de sobreviviente porque mi cónyuge solicitó temprano o acumuló créditos por jubilación tardía?
- ¿Mis ganancias actuales harán que me retengan beneficios?
- ¿Califican los hijos u otro familiar, y se aplica el máximo familiar?
Revise lo que puede cambiar la cantidad
Cuándo solicitó su cónyuge
Los créditos por jubilación tardía del trabajador fallecido pueden aumentar el beneficio del cónyuge sobreviviente. Una jubilación temprana puede limitarlo. No calcule el beneficio de sobreviviente copiando el último depósito en el banco; las primas de Medicare, la retención de impuestos, los embargos y otros ajustes pueden haber cambiado el depósito neto.
Trabajar antes de la plena edad de jubilación
Si el sobreviviente trabaja y no ha llegado a la plena edad de jubilación, el límite anual de ganancias puede retener parte de los beneficios por un tiempo. El límite cambia cada año, y una regla mensual especial puede contar en el primer año. Use el beneficio bruto y una estimación de sus ganancias actuales al comparar opciones. Vea ¿Debe solicitar el Seguro Social mientras sigue trabajando? para entender cómo funciona.
Otros familiares que califican
Los hijos que califican por lo general pueden recibir hasta el 75% del beneficio básico del padre o la madre fallecidos, pero el máximo familiar puede reducir los pagos cuando varias personas cobran con el mismo registro. El pago de un excónyuge sobreviviente por lo general no cuenta para el máximo familiar de los demás familiares del trabajador.
Volver a casarse
Volver a casarse antes de los 60 años por lo general impide recibir beneficios con el registro del cónyuge fallecido mientras dure ese nuevo matrimonio. Hacerlo después de los 60 por lo general no impide los beneficios de sobreviviente. Para los beneficios de viudo o viuda con discapacidad, la edad de 50 años puede contar. Pregunte a la SSA antes de cambiar su estado civil si un beneficio de sobreviviente es parte de su plan financiero.
Una lista de dinero para el hogar sobreviviente
- Anote los ingresos que se terminan: el Seguro Social del cónyuge fallecido, su sueldo, los pagos de pensión y los retiros que eran solo de ese cónyuge.
- Anote los ingresos que pueden reemplazarlos: el Seguro Social de sobreviviente, las opciones de pensión para sobrevivientes, el seguro de vida, los beneficios por muerte del empleador y las distribuciones de cuentas heredadas. Para las parejas que planean con tiempo, nuestra guía sobre el seguro de vida en la jubilación muestra cómo proteger los ingresos del sobreviviente.
- Proteja su dinero disponible: guarde suficiente efectivo para la vivienda, los seguros, los impuestos y los gastos del funeral o de la sucesión mientras las solicitudes están pendientes.
- Actualice la retención de impuestos: un nuevo estado civil para la declaración y otra combinación de ingresos pueden cambiar sus impuestos federales y estatales.
- Revise los descuentos de Medicare: confirme qué prima se descontará del pago del Seguro Social del sobreviviente y cómo continúa la cobertura actual.
- No apure decisiones que no se pueden deshacer: no se apresure a vender inversiones, cancelar seguros, transferir cuentas o solicitar un beneficio reducido para siempre solo para simplificar el papeleo.
Siga la solicitud hasta el primer pago correcto
| Fecha | Paso | Persona o referencia | Siguiente paso y fecha límite |
|---|---|---|---|
| Muerte informada | |||
| Llamada de revisión con la SSA | |||
| Solicitud presentada | |||
| Documentos entregados | |||
| Decisión recibida | |||
| Primer depósito revisado |
Compare la carta de concesión con lo que anotó en la llamada: tipo de beneficio, mes de inicio, cantidad bruta, descuento de Medicare, retención de impuestos y cualquier pago retroactivo. Si la SSA niega la solicitud o la cantidad parece incorrecta, siga las instrucciones y la fecha límite para pedir una reconsideración o apelar que vienen en la carta.
El plan financiero después de la solicitud
La solicitud de sobreviviente resuelve solo una parte del cambio en el hogar. Rehaga el plan de ingresos para la jubilación pensando en una sola expectativa de vida, una sola declaración de impuestos, las condiciones de la pensión para sobrevivientes, la cobertura médica y las cuentas heredadas. La guía de RetireNerd sobre cómo calcula el Seguro Social su beneficio explica la base de las ganancias, y la calculadora de beneficios del Seguro Social (en inglés) puede ayudarle a comparar edades para solicitar después de que la SSA le dé las estimaciones oficiales. Si quizá venda la casa, un cónyuge sobreviviente todavía puede excluir hasta $500,000 de ganancia si la venta ocurre dentro de los dos años después de la muerte; vea vender su casa al jubilarse.
Si el cónyuge sobreviviente todavía trabaja, revise también los beneficiarios (nuestra guía de planificación patrimonial básica explica por qué esos formularios importan), los aportes al plan de jubilación del trabajo y los ahorros de emergencia antes de hacer un retiro grande. Perder un cheque del Seguro Social puede cambiar cuánto puede retirar de forma sostenible, aunque el saldo de sus inversiones siga igual.
Recursos oficiales
- Seguro Social: Beneficios para sobrevivientes
- Seguro Social: Quién puede recibir beneficios para sobrevivientes
- Seguro Social: Lo que podría recibir de los beneficios para sobrevivientes
- Seguro Social: Información que necesita para la solicitud de cónyuge sobreviviente (en inglés)
- Publicación del Seguro Social: Beneficios para sobrevivientes
- Publicación del Seguro Social: Cómo el Seguro Social le puede ayudar cuando fallece un miembro de su familia
Revisado en septiembre de 2026. Los requisitos del Seguro Social, los trámites de solicitud, los límites de ganancias y las reglas de pago pueden cambiar. Pida a la SSA una comparación oficial de beneficios antes de elegir una fecha para empezar. Este artículo es información educativa general, no asesoría legal, de impuestos ni financiera personalizada.