Unas pocas páginas firmadas deciden quién puede pagar sus cuentas, quién habla con sus médicos y quién recibe lo que usted deja. Estos son los fundamentos de la planificación patrimonial: los cuatro documentos que necesita y los errores que los anulan.
Linda tenía 66 años cuando su esposo, Tomás, sufrió un derrame cerebral. Sobrevivió, pero durante meses no pudo hablar ni firmar.
Las cuentas seguían llegando. La IRA de Tomás, los depósitos de su pensión y el auto estaban solo a su nombre. Linda llevaba 40 años casada con él, pero ni el banco ni la compañía de la IRA podían dejarla actuar por él. Tomás nunca había firmado un poder notarial.
Linda tuvo que pedirle a un tribunal que la nombrara curadora de Tomás. Tardó meses, costó miles de dólares en abogados, y ahora tiene que presentar informes al tribunal. Un solo formulario, firmado cuando Tomás estaba sano, habría evitado todo eso.
La planificación patrimonial suena a algo para los ricos. No lo es. Es un grupo corto de documentos que lo protegen mientras vive y le facilitan la vida a su familia cuando usted ya no esté. Solo alrededor de uno de cada tres adultos en Estados Unidos tiene testamento, según una encuesta de Caring.com de 2024, y menos aún tienen los otros tres documentos.
Puntos clave
- La mayoría de las personas necesita cuatro cosas: un testamento, un poder notarial para asuntos financieros, una directiva anticipada de atención médica y formularios de beneficiarios al día.
- Los formularios de beneficiarios de las cuentas de jubilación y los seguros de vida tienen prioridad sobre su testamento, así que un formulario viejo puede mandar el dinero a la persona equivocada.
- Sin un poder notarial, hasta su cónyuge puede necesitar una orden judicial para manejar sus cuentas si usted no puede hacerlo.
- En 2026, el impuesto federal sobre el patrimonio solo se aplica a patrimonios de más de $15 millones por persona, aunque 12 estados y Washington, D.C. tienen su propio impuesto.
En este artículo7 secciones
Los cuatro documentos que necesita la mayoría
| Documento | Para qué sirve | Si no lo tiene |
|---|---|---|
| Testamento | Dice quién recibe los bienes que están solo a su nombre y quién se encarga de su sucesión. Puede nombrar un tutor para hijos menores de edad. | La ley estatal decide quién hereda, y un tribunal elige a la persona a cargo. |
| Poder notarial duradero para asuntos financieros | Permite que alguien que usted elija pague cuentas, presente impuestos y maneje sus cuentas si usted no puede. | Su familia puede necesitar que un tribunal nombre un tutor o curador. |
| Directiva anticipada de atención médica | Nombra a un representante para decisiones médicas y deja por escrito los tratamientos que quiere o no quiere. | La ley estatal decide quién habla por usted, y su familia puede no estar de acuerdo. |
| Designación de beneficiarios | Dice quién recibe cada IRA, 401(k), seguro de vida y cuenta pagadera al fallecer. | El dinero puede pasar por el proceso de sucesión, o ir a alguien que usted ya no quería. |
Algunos términos, en palabras sencillas. La sucesión (probate, en inglés) es el proceso judicial que revisa un testamento, paga las últimas cuentas y reparte lo que queda. Duradero quiere decir que el poder notarial sigue valiendo después de que usted pierde la capacidad de decidir, que es justo cuando su familia lo necesita. Una directiva anticipada de atención médica suele combinar un testamento vital (sus deseos de tratamiento) y un poder para la atención médica (la persona que decide).
Su testamento no controla la mayor parte de su dinero
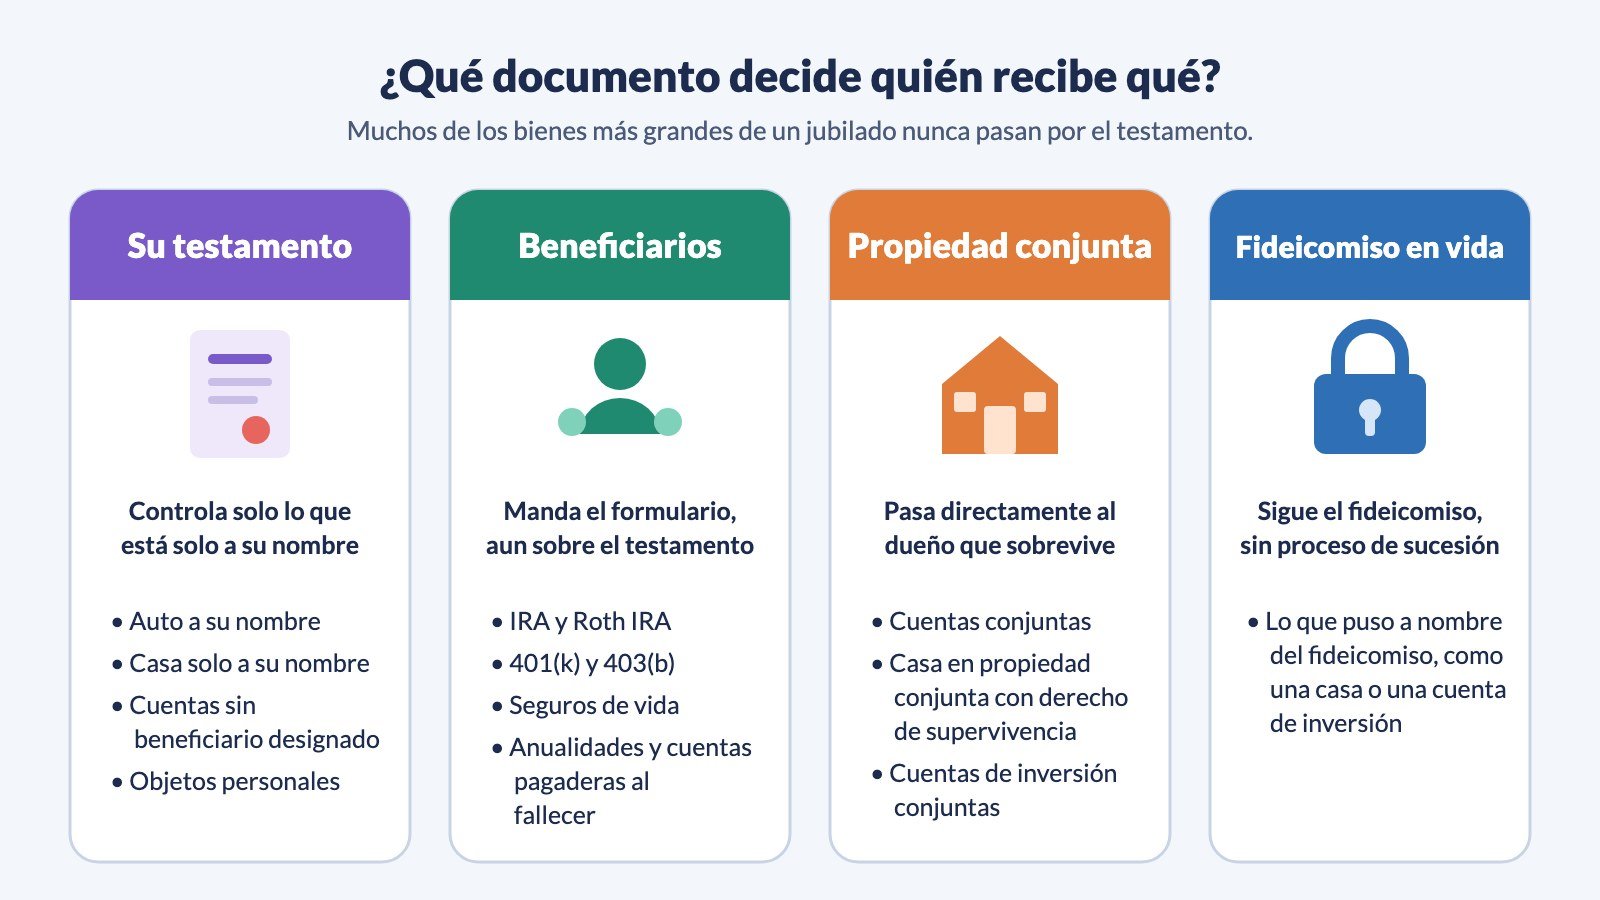
Esto sorprende a mucha gente. Para muchos jubilados, los bienes más grandes pasan por fuera del testamento:
- Las cuentas de jubilación y los seguros de vida van a quien figure en el formulario de beneficiarios. Para decidir si todavía vale la pena conservar una póliza vieja, vea el seguro de vida en la jubilación.
- Las cuentas conjuntas y una casa de propiedad conjunta suelen pasar directamente al dueño que sobrevive. En el caso de una casa, la mitad que era del cónyuge fallecido normalmente recibe una base tributaria nueva y más alta, lo que puede bajar el impuesto si el sobreviviente la vende (vea la exclusión de impuestos por la venta de su casa).
- Las cuentas bancarias y de inversión con una persona designada como pagadera al fallecer o de transferencia al fallecer van a esa persona.
- Todo lo que está en un fideicomiso en vida sigue las instrucciones del fideicomiso.
El peligro es un formulario viejo. En un caso de 2009, la Corte Suprema de Estados Unidos decidió que el plan de jubilación de un hombre tenía que pagarle a su exesposa, porque el nombre de ella seguía en su formulario de beneficiarios. Ella había renunciado a ese dinero en el acuerdo de divorcio, pero el plan siguió su formulario. La sucesión de él, a cargo de su hija, perdió. Nuestra guía sobre beneficiarios designados explica cómo revisar cada formulario, cuenta por cuenta.
Dos reglas más que conviene saber. Si usted está casado, la ley federal en general hace que su cónyuge sea el beneficiario de su 401(k), y para nombrar a otra persona hace falta el consentimiento firmado de su cónyuge, ante testigo. Y muchos formularios piden un beneficiario contingente, el suplente por si su primera opción muere antes que usted. Llene esa línea también.
¿Necesita un fideicomiso en vida?
Un fideicomiso en vida revocable guarda sus bienes mientras usted vive y los pasa a sus herederos sin el proceso de sucesión cuando muere. Usted sigue en control y puede cambiarlo cuando quiera. Cuesta más prepararlo que un testamento, y solo funciona con los bienes que de verdad pone a nombre del fideicomiso.
Muchas veces vale la pena hablar de un fideicomiso con un abogado de planificación patrimonial si usted:
- Tiene bienes raíces en más de un estado, lo que puede significar un proceso de sucesión en cada estado
- Tiene una familia ensamblada y quiere mantener a su cónyuge y a la vez proteger la parte de sus hijos
- Quiere dejar dinero a un menor de edad, a un familiar con una discapacidad o a alguien que no debería recibirlo todo de una vez
- Vive en un estado donde el proceso de sucesión es lento o caro, o simplemente valora su privacidad, porque los expedientes de sucesión son públicos
Si ninguno de esos casos es el suyo, un testamento y buenos formularios de beneficiarios muchas veces son suficientes. Muchos estados también permiten una escritura de transferencia al fallecer, que pasa una casa a una persona designada sin el proceso de sucesión.
¿Sus herederos pagarán impuesto sobre el patrimonio?
Casi seguro que no a nivel federal. En 2026, el impuesto federal sobre el patrimonio solo se aplica a patrimonios de más de $15 millones por persona. Un matrimonio normalmente puede proteger el doble.
Los impuestos estatales son otra historia. Doce estados y Washington, D.C. cobran su propio impuesto sobre el patrimonio, algunos desde cerca de $1 millón. Cinco estados (Kentucky, Maryland, Nebraska, Nueva Jersey y Pensilvania) cobran un impuesto sobre la herencia que pagan los herederos, por lo general con tasas más bajas, o ninguna, para el cónyuge y los hijos. Si vive en uno de esos estados, pregúntele a un abogado local cómo le afecta.
Los regalos en vida son más sencillos de lo que mucha gente cree. En 2026 puede regalar hasta $19,000 a cada persona sin presentar una declaración de impuestos sobre donaciones. Vea cómo regalar dinero a la familia en la jubilación para los planes 529, la matrícula pagada directamente y otras formas de dar.
Su lista para una tarde
- Entre a sus cuentas y revise cada formulario de beneficiarios. IRA, 401(k), 403(b), pensiones, seguros de vida, anualidades y cuentas bancarias. Agregue beneficiarios contingentes.
- Elija a sus personas. Escoja un representante para asuntos financieros, un representante para la atención médica y un albacea, más un suplente para cada uno. Después pregúnteles, para que nadie se sorprenda.
- Consiga los formularios de atención médica. La mayoría de los estados ofrece gratis los formularios de directivas anticipadas, y no necesita un abogado para llenarlos. Dele copias a su representante y a su médico.
- Firme un poder notarial duradero para asuntos financieros. Muchos estados tienen un formulario estándar. Pregunte a su banco y a su firma de inversiones si también quieren su propio formulario.
- Nombre una persona de contacto de confianza. Pida a cada firma de inversiones y compañía de su IRA que agregue una persona de contacto de confianza a la que puedan llamar si ven movimientos raros. Es gratis y puede detener un fraude a tiempo. Nuestra guía para evitar estafas explica por qué.
- Haga o actualice su testamento. Siga al pie de la letra las reglas de firma de su estado, normalmente con testigos, o el testamento puede no valer.
- Escriba una lista de una página de “dónde está cada cosa”. Cuentas, pólizas, la caja de seguridad, cómo comunicarse con su asesor y cómo entrar a su teléfono y su computadora. Dígale a su albacea dónde encontrarla.
Revise todo cada tres a cinco años, y enseguida después de un matrimonio, un divorcio, una muerte, una mudanza a otro estado o un diagnóstico nuevo. El Instituto Nacional sobre el Envejecimiento recomienda revisar las directivas de atención médica una vez al año.
Preguntas frecuentes
¿Necesito un abogado?
No siempre. Los formularios gratuitos del estado sirven para muchas directivas de atención médica y poderes notariales, y un testamento sencillo puede bastar para un patrimonio sencillo. Un abogado vale la pena si tiene una familia ensamblada, un negocio, propiedades en varios estados, un familiar con necesidades especiales o un patrimonio grande en un estado con impuesto sobre el patrimonio.
¿Qué pasa si muero sin testamento?
La ley de herencias de su estado decide quién recibe lo que está solo a su nombre, por lo general primero el cónyuge y los hijos. Un tribunal nombra a alguien para manejar la sucesión. Las cuentas con beneficiarios igual pasan a las personas designadas.
¿Puede mi cónyuge usar mis cuentas si estoy demasiado enfermo para decidir?
Por lo general, solo las cuentas conjuntas. Las cuentas que están solo a su nombre, incluidas todas las IRA y los 401(k), necesitan un poder notarial o una orden judicial. Por eso los dos cónyuges deberían firmar uno.
¿El divorcio quita a mi excónyuge de mis formularios de beneficiarios?
No cuente con eso. Algunas leyes estatales anulan automáticamente la designación de un excónyuge, pero los planes del trabajo, como los 401(k), siguen el formulario que tienen archivado. Cambie usted mismo los formularios después de un divorcio.
Su siguiente paso
Empiece por el paso que toma 20 minutos: entre a cada cuenta de jubilación y póliza de seguro y lea en voz alta los nombres de los beneficiarios. Si algún nombre lo sorprende, corríjalo hoy mismo.
Linda lo hizo cuando Tomás se recuperó lo suficiente para firmar. Ahora los dos tienen poderes notariales, y el formulario de la IRA de Tomás por fin nombra a un suplente: su hijo.
Lecturas relacionadas: cómo organizar los documentos financieros de un padre mayor (en inglés), qué pasa con sus inversiones cuando muere un cónyuge (en inglés), la regla de 10 años para las IRA heredadas (en inglés) y cuánto cuesta el cuidado a largo plazo y quién lo paga.
Nota educativa: Este artículo es información general, no asesoría legal, tributaria ni financiera. Las leyes de sucesión, los requisitos de los documentos y los impuestos estatales cambian de un estado a otro y con el tiempo. Linda y Tomás son un ejemplo ilustrativo. Un abogado de planificación patrimonial de su estado puede decirle qué documentos le convienen a su familia y ayudarle a firmarlos correctamente.
Fuentes
- IRS: Novedades sobre el impuesto sobre el patrimonio y las donaciones
- Departamento de Trabajo de EE. UU.: FAQs about retirement plans and ERISA (en inglés)
- MedlinePlus: Directivas anticipadas
- Instituto Nacional sobre el Envejecimiento: Getting your affairs in order checklist (en inglés)
- Oficina para la Protección Financiera del Consumidor: Help for agents under a power of attorney (en inglés)
- Kennedy v. Plan Administrator for DuPont Savings and Investment Plan, 555 U.S. 285 (2009) (en inglés)
- Caring.com: 2024 Wills and Estate Planning Study (en inglés)