La mayoría de los jubilados que venden su casa no pagan impuesto federal sobre la ganancia. Pero una ganancia grande, recibos perdidos o algunos cambios comunes en la vida pueden cambiar eso. Así funciona la exclusión por la venta de su vivienda y cómo conservar más de su ganancia.
Carol y Jim compraron su casa en 1994 por $180,000. Con los años le pusieron una cocina nueva, un baño y un techo nuevo, unos $60,000 en total. Este año la vendieron por $820,000 y se mudaron cerca de sus nietos.
Su agente de bienes raíces les dijo que no pagarían nada, porque los matrimonios pueden excluir $500,000 de ganancia. Su ganancia parecía de $640,000, así que esperaban una cuenta de impuestos grande. Los dos estaban equivocados.
Después de restar sus gastos de venta y las mejoras de las que tenían recibos, su ganancia sujeta a impuestos fue de unos $30,800. El impuesto sobre esa cantidad fue de unos $4,600: no fue cero, pero tampoco un desastre.
Puntos clave
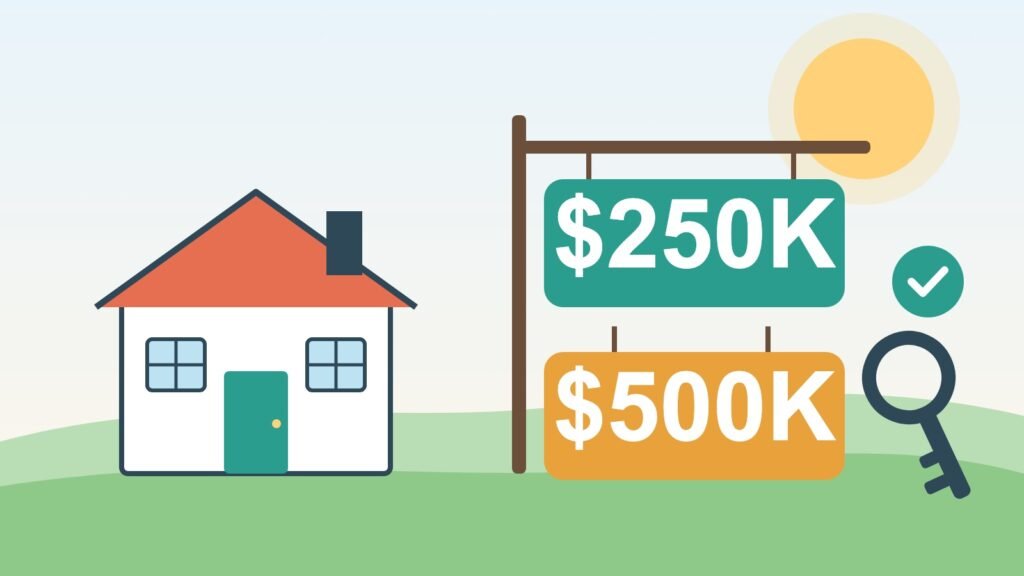
- Puede excluir hasta $250,000 de ganancia al vender su vivienda principal, o $500,000 si está casado y presenta una declaración conjunta.
- Para calificar, por lo general debe haber sido dueño de la casa y haber vivido en ella al menos dos de los cinco años antes de la venta.
- La exclusión se aplica a su ganancia, no al precio de venta, y los recibos de las mejoras pueden bajar esa ganancia.
- La ganancia que pase de la exclusión paga impuestos como ganancia de capital a largo plazo y puede subir sus primas de Medicare dos años después.
Cómo funciona la exclusión
La regla viene de la sección 121 del código tributario. Si cumple los requisitos, puede dejar fuera de sus ingresos hasta:
- $250,000 de ganancia si es soltero o casado que presenta la declaración por separado.
- $500,000 de ganancia si es casado y presenta una declaración conjunta.
Para recibir la cantidad completa, por lo general debe cumplir tres requisitos:
- Propiedad: fue dueño de la casa al menos dos de los cinco años antes de la venta.
- Residencia: fue su vivienda principal al menos dos de esos cinco años. Los dos años no tienen que ser seguidos, y las ausencias cortas, como las vacaciones, cuentan igual.
- Período anterior: no usó la exclusión en la venta de otra casa en los dos años anteriores a esta.
En un matrimonio, basta con que uno de los cónyuges cumpla el requisito de propiedad, pero los dos deben cumplir el de residencia para recibir los $500,000 completos. La exclusión solo se aplica a su vivienda principal. Una casa de vacaciones o una propiedad de alquiler no califica por sí sola.
Calcule su ganancia, no su precio de venta
La exclusión se aplica a su ganancia. Mucha gente la calcula de más porque olvida dos restas:
| Paso | Carol y Jim | Qué incluye |
|---|---|---|
| Precio de venta | $820,000 | El precio del contrato |
| Menos gastos de venta | – $49,200 | La comisión del agente, el título, los impuestos de transferencia y otros gastos de cierre que usted pagó |
| Cantidad recibida | $770,800 | |
| Menos base ajustada | – $240,000 | Lo que pagó ($180,000), algunos gastos de compra, más las mejoras ($60,000) |
| Ganancia | $530,800 | |
| Menos exclusión | – $500,000 | Casados con declaración conjunta |
| Ganancia sujeta a impuestos | $30,800 | Paga impuestos como ganancia de capital a largo plazo |
Las mejoras son cambios que agregan valor o alargan la vida de la casa: un techo nuevo, una ampliación, una cocina remodelada, aire acondicionado central, una entrada nueva para el auto. Las reparaciones y el mantenimiento normal, como pintar un cuarto o arreglar una fuga, no cuentan, salvo que hayan sido parte de una remodelación más grande.
Los recibos importan. Sin pruebas de sus $60,000 en mejoras, Carol y Jim habrían declarado una ganancia de $590,800 y una ganancia sujeta a impuestos de $90,800, casi el triple de impuestos. El IRS recomienda guardar los registros de lo que pagó por su casa y por sus mejoras al menos hasta tres años después de la fecha límite de la declaración de impuestos del año en que la vende.
Si su ganancia pasa de la exclusión
La ganancia que pase de la exclusión es una ganancia de capital a largo plazo si fue dueño de la casa por más de un año. Eso trae algunas consecuencias:
- Las tasas de ganancias de capital. Las ganancias a largo plazo pagan 0%, 15% o 20%, según sus ingresos totales. En 2026, la tasa de 0% se aplica a un ingreso sujeto a impuestos de hasta $49,450 para personas solteras y $98,900 para matrimonios con declaración conjunta. La mayoría de los jubilados con una ganancia sujeta a impuestos por su casa paga 15%.
- El impuesto de 3.8% sobre los ingresos netos de inversión. Puede aplicarse a la parte sujeta a impuestos de su ganancia si su ingreso bruto ajustado modificado pasa de $200,000 (soltero) o $250,000 (casado con declaración conjunta). Esos límites no se ajustan por inflación.
- El impuesto estatal. La mayoría de los estados con impuesto sobre la renta tratan las ganancias de capital como ingreso normal, y algunos tienen reglas propias para la venta de una vivienda.
- Las primas de Medicare dos años después. La parte sujeta a impuestos de la ganancia cuenta para el ingreso que Medicare usa para fijar sus primas de las Partes B y D (el ajuste IRMAA). En 2026, los recargos empiezan por encima de $109,000 para personas solteras y $218,000 para matrimonios. Vender una casa no es uno de los cambios de vida que le permiten pedir una cantidad más baja. Vea ¿Cuánto cuesta Medicare?.
- Los impuestos sobre el Seguro Social. La parte sujeta a impuestos de la ganancia también puede hacer que una parte mayor de sus beneficios del Seguro Social pague impuestos ese año. Vea cómo se gravan los beneficios del Seguro Social (en inglés).
La parte excluida de su ganancia no cuenta para nada de esto. Solo cuenta la parte sujeta a impuestos.
Situaciones especiales de los jubilados
Cuando muere un cónyuge
Un cónyuge sobreviviente todavía puede usar la exclusión de $500,000 si vende la casa dentro de los dos años siguientes a la muerte, no se ha vuelto a casar y la pareja cumplía junta los requisitos de propiedad y residencia. Después de dos años, el límite baja a $250,000.
El cónyuge sobreviviente también puede recibir una base más alta. Cuando una pareja es dueña de una casa en conjunto, la mitad que pertenecía al cónyuge que murió por lo general se valora a su precio de mercado en la fecha de la muerte. Suponga que Jim hubiera muerto cuando la casa valía $800,000. La base de Carol subiría de $240,000 a $520,000 (su mitad de $120,000 más $400,000 por la mitad de Jim). Si la vendiera por $820,000 con los mismos gastos, su ganancia sería de unos $250,800, muy por debajo del límite de $500,000 que todavía puede usar dentro de los dos años siguientes a la muerte de Jim. En los estados con bienes gananciales (community property), toda la casa puede recibir esta nueva base. Vea la lista de pasos financieros tras la muerte de un cónyuge (en inglés).
Mudarse a una residencia asistida o a un hogar de ancianos
Si queda física o mentalmente incapaz de cuidarse, el tiempo que pase en un centro de cuidado con licencia puede contar como tiempo viviendo en su casa, siempre que haya vivido en ella al menos un año de los cinco antes de la venta. Eso ayuda cuando una casa queda vacía un tiempo antes de venderse. Nuestra guía sobre los costos del cuidado a largo plazo (en inglés) explica cómo pagan las familias ese cuidado.
Vender antes de los dos años
Todavía puede recibir parte de la exclusión si vende antes sobre todo por un problema de salud, un cambio de trabajo a 50 millas o más, o un hecho imprevisto como una muerte o un divorcio en el hogar. La cantidad parcial depende de qué parte de los dos años cumplió.
Alquilar la casa antes de venderla
Alquilar su casa puede achicar la exclusión. El tiempo después de 2008 en que la casa no fue su vivienda principal (por ejemplo, los años en que la alquiló antes de mudarse a ella) puede reducir la ganancia que puede excluir. Y la depreciación que tomó, o pudo haber tomado, mientras la alquilaba paga impuestos al vender, con una tasa de hasta el 25%, aunque el resto de la ganancia quede excluido.
Heredar la casa de un padre o una madre
Los herederos por lo general reciben una base igual al valor de la casa en la fecha de la muerte, así que si la venden poco después, suele haber poca o ninguna ganancia que pague impuestos. La exclusión en sí no se aplica, salvo que el heredero viva en la casa como su propia vivienda principal el tiempo suficiente. Vea lo básico de la planificación patrimonial (en inglés) para saber cómo la forma de ser dueño afecta a sus herederos.
Cómo declarar la venta
No tiene que declarar la venta en su declaración de impuestos si toda la ganancia queda excluida y no recibió el Formulario 1099-S, que el agente de cierre puede enviarle a usted y al IRS. Si recibió un Formulario 1099-S, declare la venta en el Formulario 8949 y el Anexo D (Schedule D) aunque no deba nada. Si parte de la ganancia paga impuestos, también la declara ahí.
¿Puede cambiar la exclusión?
Los límites de $250,000 y $500,000 se fijaron en 1997 y nunca se han ajustado por inflación. Un proyecto de ley en el Congreso, la No Tax on Home Sales Act (H.R. 4327), eliminaría los límites para la vivienda principal. A octubre de 2026 no se ha aprobado y sigue en comité, así que planifique con las reglas actuales.
Una lista breve antes de vender
- Confirme que ha sido dueño de la casa y ha vivido en ella al menos dos de los últimos cinco años.
- Reúna lo que pagó por la casa y los recibos de cada mejora.
- Calcule su ganancia con el precio de venta que espera y sus gastos de venta.
- Si la ganancia podría pasar de la exclusión, calcule con un profesional de impuestos el efecto en sus impuestos, su Seguro Social y sus primas de Medicare.
- Si está casado y uno de los dos está gravemente enfermo, pregunte por los plazos y la regla de los dos años para el cónyuge sobreviviente antes de poner la casa en venta.
- Decida a dónde irá el dinero. Nuestra guía sobre mudarse a algo más pequeño o una hipoteca revertida (en inglés) compara las formas principales de usar el valor de su vivienda.
Preguntas frecuentes
¿Tengo que comprar otra casa para no pagar el impuesto?
No. Esa era la regla antigua, anterior a 1997. Hoy puede quedarse con el dinero, alquilar, mudarse con su familia o comprar una casa más pequeña. La exclusión no depende de lo que haga después.
¿Cada cuánto puedo usar la exclusión?
Una vez cada dos años, siempre que cumpla los requisitos de propiedad y residencia en cada casa.
¿Cuenta un condominio o una casa móvil?
Sí. La vivienda principal puede ser una casa, un condominio, un apartamento en cooperativa, una casa móvil o una casa flotante, siempre que sea donde vive la mayor parte del tiempo.
¿Puedo deducir una pérdida en la venta de mi casa?
No. La pérdida en la venta de una vivienda personal no es deducible.
¿La ganancia excluida afecta mis primas de Medicare?
No. Solo la parte sujeta a impuestos cuenta para el ingreso que Medicare usa para el ajuste IRMAA.
Nota educativa: Este artículo es información general, no asesoría tributaria ni legal. Las reglas tributarias, los límites y las leyes estatales cambian, y hay reglas especiales para el uso de negocio, los alquileres, el divorcio y el servicio militar. Carol y Jim son un ejemplo ilustrativo. Un contador público (CPA) o un agente registrado (enrolled agent) puede calcular su base y su ganancia y decirle cómo encaja la venta en su situación tributaria.
Fuentes
- IRS, Publicación 523: Selling Your Home (en inglés)
- IRS, Tema 701: Venta de su hogar
- IRS, Tema 409: Ganancias y pérdidas de capital
- IRS: Net investment income tax (en inglés)
- IRS: Instrucciones del Formulario 8949 (en inglés)
- Administración del Seguro Social: Solicitar una reducción del IRMAA
- Congress.gov: H.R. 4327, No Tax on Home Sales Act (en inglés)