Los beneficios del Seguro Social no están libres de impuestos automáticamente, y “hasta el 85% sujeto a impuestos” no quiere decir una tasa de impuesto del 85%. La ley federal usa una fórmula de ingreso combinado para decidir qué parte de su beneficio entra en su ingreso sujeto a impuestos.
El cálculo se vuelve importante sobre todo cuando, además del Seguro Social, usted tiene retiros de cuentas de jubilación, sueldo, una pensión, intereses o ganancias de capital. Cuando entiende las tres piezas de la fórmula, puede calcular el resultado antes de llevarse una sorpresa con los impuestos.
Puntos clave
- Hasta el 85% de su Seguro Social puede estar sujeto a impuestos, pero esa es la parte que cuenta como ingreso, no una tasa de impuesto.
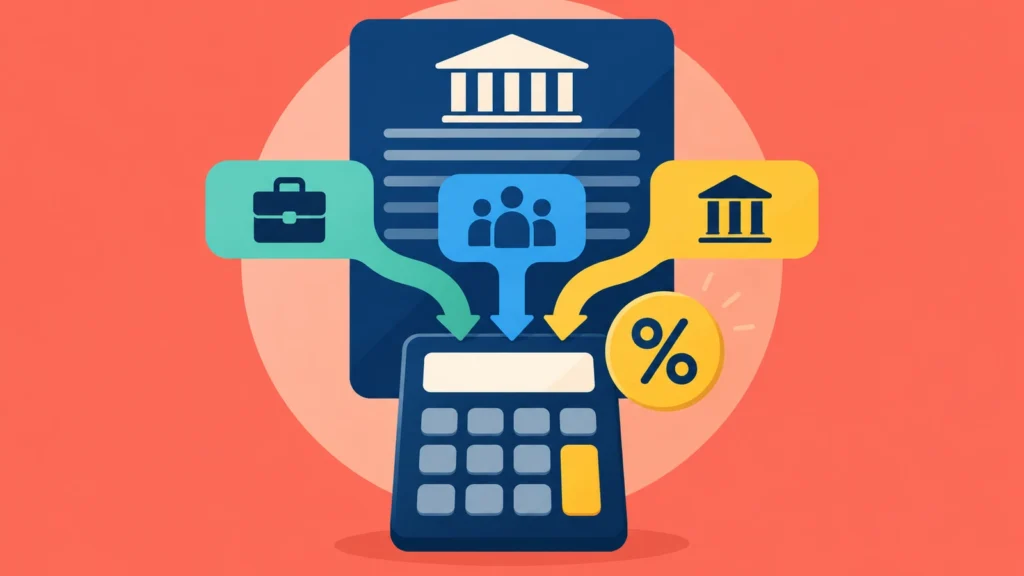
- El ingreso combinado (ingreso bruto ajustado, más intereses exentos de impuestos, más la mitad de sus beneficios) decide cuánto paga impuestos.
- Las personas solteras pasan los límites en $25,000 y $34,000, y los matrimonios que declaran en conjunto en $32,000 y $44,000.
- La deducción de hasta $6,000 para personas mayores no cambia esta prueba, pero puede bajar el impuesto que usted debe.
En este artículo15 secciones
La regla en una línea
Ingreso combinado = ingreso bruto ajustado + intereses exentos de impuestos + la mitad de los beneficios anuales del Seguro Social.
Si su ingreso combinado pasa el límite de su estado civil para la declaración, parte de sus beneficios puede quedar sujeta a impuestos. Aun así, por lo general no más del 85% de los beneficios del Seguro Social se incluye en el ingreso sujeto al impuesto federal.
Primero, separe tres porcentajes distintos
Los impuestos sobre el Seguro Social se entienden mejor si se mantienen separados tres porcentajes:
- El 50% de los beneficios: la mitad de los beneficios anuales entra en la fórmula del ingreso combinado.
- Hasta el 50% o el 85% sujeto a impuestos: según su ingreso combinado, esa parte de los beneficios puede incluirse en su ingreso sujeto a impuestos.
- Su tasa de impuesto: la parte sujeta a impuestos paga las tasas normales del impuesto federal sobre la renta que correspondan a su declaración.
Por ejemplo, si $20,000 de un beneficio de $30,000 del Seguro Social quedan sujetos a impuestos, usted no debe $20,000 de impuestos. Esos $20,000 se suman al resto de su ingreso sujeto a impuestos, y el total paga según los tramos de impuestos que le correspondan.
Los límites federales
| Estado civil para la declaración | Monto base | Límite más alto |
|---|---|---|
| Soltero, cabeza de familia o cónyuge sobreviviente que reúne los requisitos | $25,000 | $34,000 |
| Casado que presenta una declaración conjunta | $32,000 | $44,000 |
| Casado que presenta por separado y vivió aparte de su cónyuge todo el año | $25,000 | Se aplica un cálculo especial |
| Casado que presenta por separado y vivió con su cónyuge en algún momento del año | $0 | Hasta el 85% puede estar sujeto a impuestos |
Si el ingreso combinado es igual o menor que el monto base, los beneficios por lo general no pagan impuestos. Cuando pasa el monto base, hasta el 50% puede quedar sujeto a impuestos. Y cuando pasa los $34,000 en los estados civiles individuales de arriba, o los $44,000 en una declaración conjunta, hasta el 85% puede quedar sujeto a impuestos.
Ojo: estos son límites para decidir qué parte se incluye, no tramos de impuestos. Pasar un límite no hace que de golpe el 50% o el 85% de cada dólar de beneficios pague impuestos.
¿Y la nueva deducción para personas mayores?
Una ley federal de 2025 creó una deducción temporal de hasta $6,000 por cada contribuyente de 65 años o más, o hasta $12,000 para un matrimonio en el que los dos califican. Se aplica en los años fiscales 2025 a 2028. A veces se presenta como “cero impuestos sobre el Seguro Social”, pero no cambia las reglas de arriba. La misma prueba del ingreso combinado sigue decidiendo qué parte de su beneficio paga impuestos.
Lo que sí puede hacer la deducción es bajar su ingreso sujeto a impuestos después de ese cálculo, lo que puede reducir o borrar el impuesto sobre sus beneficios. Se reduce cuando el ingreso bruto ajustado modificado pasa de $75,000 para personas solteras o de $150,000 para declaraciones conjuntas. Puede reclamarla detalle o no sus deducciones, y se suma a la deducción estándar adicional que ya reciben las personas de 65 años o más. Vea nuestra guía de la deducción de $6,000 para personas mayores para la tabla de reducción y consejos para planear.
¿Qué cuenta como “otros ingresos”?
El punto de partida suele ser el ingreso bruto ajustado sin contar el Seguro Social. Algunos ingresos comunes que pueden afectar el cálculo son:
- Sueldos e ingresos netos de trabajo por cuenta propia
- Pagos de pensión sujetos a impuestos
- Retiros de una IRA tradicional y de planes de jubilación antes de impuestos
- Distribuciones mínimas requeridas
- Intereses sujetos a impuestos y dividendos ordinarios
- Ganancias de capital y distribuciones de ganancias de capital
- Ingresos de alquileres o de un negocio
- Ingresos de anualidades sujetos a impuestos
- Otros ingresos que forman parte del ingreso bruto ajustado
Además, los intereses exentos de impuestos (como los intereses de muchos bonos municipales) se suman aparte para esta prueba. Es decir, “exento del impuesto federal” no quiere decir “invisible al calcular el Seguro Social sujeto a impuestos”.
¿Qué no entra, por lo general, en el ingreso combinado?
- La parte del Seguro Social que no se incluye en el ingreso sujeto a impuestos
- Los retiros calificados de una Roth IRA o de una cuenta Roth del trabajo que no se incluyen en el ingreso bruto
- Las distribuciones caritativas calificadas que cumplen las reglas y quedan fuera del ingreso
- La devolución libre de impuestos de su base (el dinero que ya pagó impuestos)
- Regalos y herencias que no son ingreso sujeto a impuestos para quien los recibe
- La Seguridad de Ingreso Suplementario (SSI), que no es un ingreso del Seguro Social para los impuestos federales
Cada uno tiene sus propias reglas. Por ejemplo, un retiro de una Roth que no es calificado puede incluir ganancias que pagan impuestos, y un retiro de una IRA destinado a una organización benéfica tiene que cumplir los requisitos de una distribución caritativa calificada para quedar fuera.
Tres ejemplos con números
Ejemplo 1: los beneficios no pagan impuestos
Maya declara como soltera. Recibe $24,000 del Seguro Social y tiene $10,000 de otros ingresos, sin intereses exentos de impuestos.
- Otros ingresos: $10,000
- Intereses exentos de impuestos: $0
- La mitad del Seguro Social: $12,000
- Ingreso combinado: $22,000
Como $22,000 está por debajo del monto base de $25,000, por lo general nada del Seguro Social de Maya paga impuestos.
Ejemplo 2: una parte paga impuestos
León declara como soltero. Recibe $24,000 del Seguro Social y tiene $18,000 de pensión e intereses.
- Otros ingresos: $18,000
- Intereses exentos de impuestos: $0
- La mitad del Seguro Social: $12,000
- Ingreso combinado: $30,000
Su ingreso combinado pasa el monto base por $5,000, pero no llega al límite más alto. Por eso la parte sujeta a impuestos, en principio, se limita a la mitad de esos $5,000, es decir $2,500, según la hoja de cálculo completa del IRS.
Ejemplo 3: un matrimonio en la zona del 85%
Elena y Cristian declaran en conjunto. Entre los dos reciben $42,000 del Seguro Social, $30,000 de pensión, un retiro de $12,000 de una IRA tradicional y $1,000 de intereses sujetos a impuestos.
- Otros ingresos: $43,000
- Intereses exentos de impuestos: $0
- La mitad del Seguro Social: $21,000
- Ingreso combinado: $64,000
Como $64,000 pasa el límite más alto de $44,000, parte de sus beneficios entra en el cálculo del 85%. Con la hoja de cálculo estándar, en este ejemplo simplificado unos $23,000 de sus $42,000 de beneficios pagarían impuestos, no el máximo completo del 85%. Su declaración real podría ser distinta, porque las deducciones y las situaciones especiales afectan el cálculo final.
Use la hoja de cálculo del IRS para su declaración
Estos ejemplos explican cómo funciona. Para la declaración, la parte sujeta a impuestos se calcula con la hoja de cálculo de beneficios del Seguro Social de las instrucciones del Formulario 1040 o con la hoja que corresponda de la Publicación 915 del IRS. Hay hojas especiales cuando las deducciones por aportes a una IRA u otras exclusiones afectan el cálculo.
Por qué un dólar más puede pesar tanto
Dentro de los rangos en que los beneficios van entrando al cálculo, un dólar más de retiro de la IRA, intereses o sueldo puede hacer que también parte de otro dólar del Seguro Social pague impuestos. A este efecto a veces se le llama el torpedo tributario del Seguro Social.
Por ejemplo, $1 más de ingreso puede hacer que hasta $0.85 más de beneficios pague impuestos mientras dura esa zona. Así, su ingreso sujeto a impuestos puede subir hasta $1.85 aunque su ingreso en efectivo solo subió $1. No sigue para siempre: cuando el 85% de los beneficios ya paga impuestos, el efecto se detiene.
Aun así, ese efecto temporal puede subir la tasa real que paga sobre un retiro en particular. Por eso la planificación de impuestos en la jubilación debe mirar la declaración completa, no solo el tramo que aparece en una tabla de impuestos.
Decisiones que pueden cambiar el resultado
Coordine los retiros antes de impuestos
Los retiros de una IRA tradicional y las distribuciones mínimas requeridas por lo general entran en el ingreso bruto ajustado. Un retiro grande puede hacer que más Seguro Social pague impuestos y también puede afectar sus primas de Medicare más adelante. Vea el IRMAA, el recargo de Medicare por ingresos altos.
Use las cuentas Roth con cuidado
Los retiros calificados de una Roth por lo general no entran en el ingreso bruto. Por eso el dinero de una Roth puede cubrir gastos sin subir directamente el ingreso combinado. En cambio, una conversión a Roth por lo general paga impuestos el año en que se hace, así que puede aumentar el Seguro Social sujeto a impuestos ese año.
Maneje las ganancias de capital
Hasta una ganancia de capital que paga una tasa del 0% a largo plazo puede subir el ingreso bruto ajustado. Por eso puede hacer que más Seguro Social pague impuestos, aunque la ganancia misma tenga una tasa favorable.
Considere las distribuciones caritativas calificadas
Si usted tiene una IRA y cumple los requisitos, una distribución caritativa calificada enviada directamente a una organización benéfica que califica deja ese monto fuera de su ingreso. El resultado para su Seguro Social puede ser distinto que si hace un retiro de la IRA que paga impuestos y después reclama una deducción por la donación. Vea cómo funcionan las distribuciones caritativas calificadas.
Elija cuándo ocurren los ingresos grandes
Un trabajo de medio tiempo, la venta de un negocio, ganancias grandes, conversiones a Roth y retiros de cuentas de jubilación pueden juntar mucho ingreso en un solo año. Antes de actuar, compare este año con los años cercanos. A veces conviene juntar los ingresos; otras veces, repartirlos reduce el efecto sobre el Seguro Social.
¿Conviene que le retengan impuestos del Seguro Social?
Puede pagar impuestos estimados, aumentar la retención de otra fuente de ingresos o pedir una retención voluntaria del impuesto federal de su Seguro Social. Hoy el Seguro Social ofrece retener el 7%, el 10%, el 12% o el 22% del beneficio mensual. Vea cómo pagar impuestos en la jubilación, con las fechas de los pagos estimados y las reglas que evitan la multa.
El mejor porcentaje depende de toda la declaración, no solo del Seguro Social. Por ejemplo, un hogar con pensiones y retiros de una IRA tal vez ya tiene suficiente retención en otro lado. En cambio, alguien con poca retención en otras fuentes puede preferir que se la descuenten del beneficio mensual para no tener que pagar mucho al presentar la declaración.
El Seguro Social le permite empezar, cambiar o suspender la retención voluntaria desde su cuenta personal o comunicándose con la agencia. También puede usar el Formulario W-4V para pedir la retención voluntaria.
¿Y el impuesto estatal?
Las reglas federales y las estatales son distintas. La mayoría de los estados no cobra impuestos sobre los beneficios del Seguro Social, y algunos los cobran con exenciones según el ingreso u otros límites. Como las leyes estatales cambian, revise la regla vigente en su estado y en cualquier estado al que piense mudarse. Nuestra guía sobre qué estados cobran impuestos sobre los ingresos de jubilación muestra los ocho estados que cobran impuestos sobre parte del Seguro Social en 2026.
Además, un estado que no cobra impuestos sobre el Seguro Social puede cobrarlos sobre pensiones, retiros de una IRA o ingresos de inversiones. Compare la declaración estatal completa en vez de juzgar los impuestos de un estado solo por cómo trata el Seguro Social.
Pagos atrasados y devoluciones de beneficios
Un pago retroactivo del Seguro Social puede incluir beneficios de años anteriores. Aunque el pago se declara en el año en que lo recibe, el IRS ofrece una elección de suma global que puede bajar la parte sujeta a impuestos usando la información de los años anteriores. La Publicación 915 explica esa elección y sus hojas de cálculo.
Si usted devuelve beneficios, puede haber otro cálculo especial, sobre todo cuando lo que devolvió es más que los beneficios que recibió en el año. Guarde cada Formulario SSA-1099, cada formulario corregido y cada aviso de devolución, y use las instrucciones vigentes del IRS o la ayuda de un profesional.
Su revisión anual de los impuestos del Seguro Social
- Anote el total de los beneficios netos de la casilla 5 de todos sus Formularios SSA-1099.
- Multiplique ese total por 50%.
- Sume los ingresos sujetos a impuestos que no son del Seguro Social.
- Sume los intereses exentos de impuestos.
- Compare el ingreso combinado con los límites de su estado civil para la declaración.
- Use la hoja de cálculo oficial para calcular la parte sujeta a impuestos.
- Calcule el impuesto federal con la declaración completa.
- Revise si su retención o sus pagos estimados alcanzan.
- Revise la regla aparte de su estado.
- Antes de fin de año, haga números con los retiros de la IRA, las ganancias o las conversiones que tenga planeados.
Errores comunes
- Llamar tasa de impuesto al 85%. Es la parte máxima que por lo general se incluye en el ingreso sujeto a impuestos.
- Olvidar el ingreso del cónyuge. En una declaración conjunta se suman los ingresos y los beneficios de los dos.
- Dejar afuera los intereses de bonos municipales. Los intereses exentos de impuestos igual entran en el ingreso combinado.
- Creer que una ganancia de capital con tasa del 0% no afecta. La ganancia igual puede subir el ingreso bruto ajustado.
- Confundir el SSI con los beneficios del Seguro Social. El SSI no es un ingreso del Seguro Social sujeto a impuestos.
- Usar solo el beneficio mensual. La fórmula usa los beneficios anuales y el ingreso anual.
- Olvidarse de Medicare. El mismo ingreso puede afectar sus primas de Medicare más adelante, con reglas aparte.
En resumen, los impuestos sobre el Seguro Social dependen de cómo se combinan sus ingresos. El monto del beneficio importa, pero cuándo y de qué tipo son sus otros ingresos decide cuánto entra en su declaración.
Más guías de RetireNerd
- Cómo calcula el Seguro Social su beneficio
- ¿Conviene solicitar el Seguro Social y seguir trabajando?
- El Seguro Social a los 62, 67 o 70 años
- El Seguro Social para trabajadores por cuenta propia (en inglés)
- Cómo revisar y corregir su registro de ganancias del Seguro Social
- ¿De qué cuentas retirar primero en la jubilación? (en inglés)
Nota educativa: Este artículo es información general con ejemplos simplificados, no asesoría tributaria. Las leyes de impuestos y el trato de cada estado pueden cambiar, y en algunas situaciones se usan hojas de cálculo especiales. Use las instrucciones vigentes del IRS y consulte a un profesional de impuestos sobre su declaración.
Fuentes
- IRS, Publicación 915: Beneficios del Seguro Social y beneficios equivalentes de la jubilación ferroviaria
- Seguro Social: ¿Debo pagar impuestos por los beneficios de Seguro Social?
- Seguro Social: Solicitud de retención de impuestos
- IRS: Acerca del Formulario W-4V, solicitud de retención voluntaria
- IRS, Publicación 590-B: Distribuciones de las IRA y distribuciones caritativas calificadas
- IRS: Preguntas frecuentes sobre las distribuciones mínimas requeridas
- IRS: Cambios de la ley de 2025 para personas y trabajadores